

GuíaAutónomos
Cuota de autónomos 2026: tabla de tramos, cuánto se paga y cómo elegir tu base
Desde 2023, los autónomos cotizan según sus rendimientos netos. Para 2026, la Orden PJC/297/2026, publicada en el BOE el 31 de marzo, fijó las bases de los quince tramos y los tipos de cotización. Aquí tienes la tabla completa con la cuota que sale en cada tramo, cómo calcular en cuál estás con un ejemplo paso a paso y las fechas para cambiar tu base antes de fin de año: si lo pides hasta el 31 de octubre, el cambio se aplica desde el 1 de noviembre.
Por el equipo de RemitideActualizado el 9 min de lectura
Lo esencial
- Quince tramos: tres en la tabla reducida y doce en la general, según tus rendimientos netos mensuales.
- El tipo total de cotización en 2026 es del 31,50 %: la cuota con la base mínima va de unos 205,88 € a unos 607,35 € al mes.
- La base máxima en 2026 es de 5.101,20 € al mes, sean cuales sean tus rendimientos.
- Puedes cambiar de base seis veces al año; si lo pides hasta el 31 de octubre, se aplica desde el 1 de noviembre.
Cómo funciona la cotización por rendimientos netos
El sistema lo creó el Real Decreto-ley 13/2022. Cada autónomo elige una base de cotización mensual en función de su previsión del promedio mensual de rendimientos netos del año, dentro del tramo que le corresponde. La cuota es el resultado de aplicar a esa base los tipos de cotización.
Hay quince tramos: tres en la tabla reducida, para rendimientos por debajo de 1.166,70 euros al mes, y doce en la tabla general. Para 2026, el Real Decreto-ley 3/2026 mantuvo las tablas previstas para 2025, con una excepción: la base máxima de los tramos 11 y 12 se actualiza a 5.101,20 euros, que es la base máxima para todos los autónomos este año.
Al terminar el ejercicio, cuando se conocen los rendimientos reales, la Seguridad Social regulariza la cotización: si la base que elegiste era inferior a la que te correspondía, te reclamará la diferencia; si era superior, te devolverá el exceso.
Tabla de tramos y cuotas de autónomos en 2026
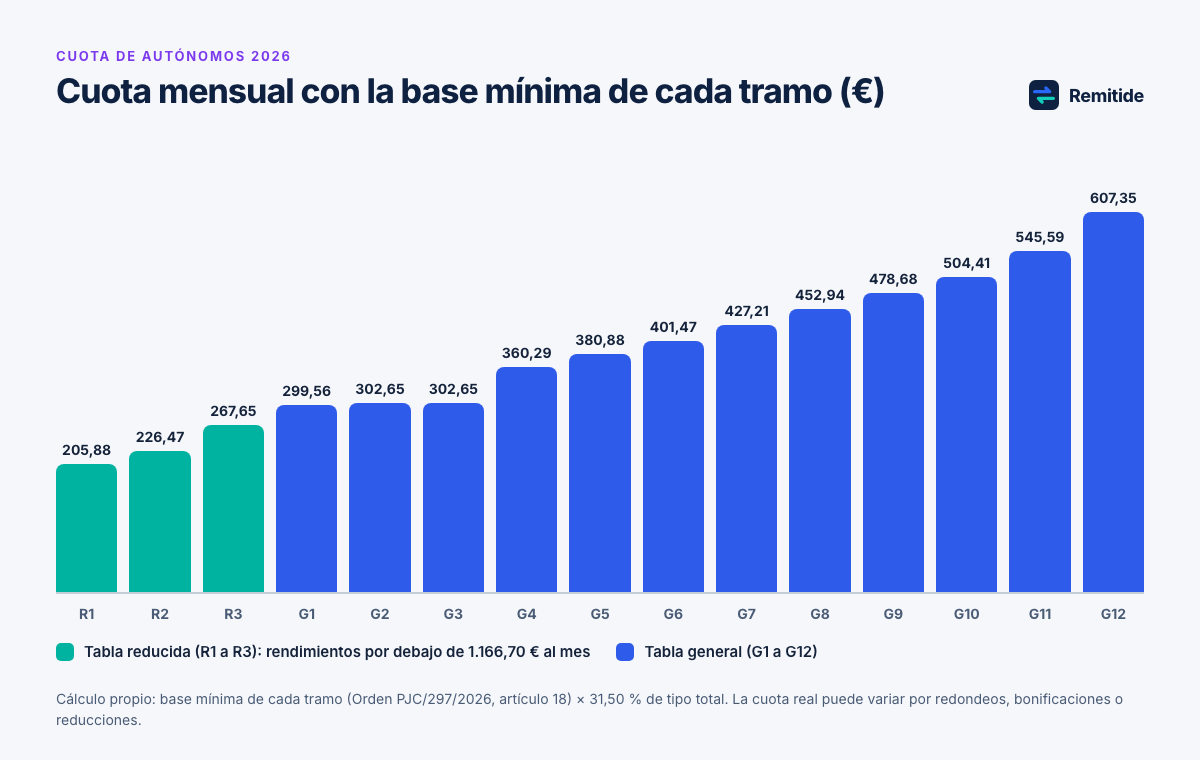
| Tramo | Rendimientos netos | Base mínima | Base máxima | Cuota con base mínima |
|---|---|---|---|---|
| Reducida 1 | Hasta 670 | 653,59 | 718,94 | 205,88 |
| Reducida 2 | Más de 670 y hasta 900 | 718,95 | 900,00 | 226,47 |
| Reducida 3 | Más de 900 y menos de 1.166,70 | 849,67 | 1.166,70 | 267,65 |
| General 1 | Desde 1.166,70 y hasta 1.300 | 950,98 | 1.300,00 | 299,56 |
| General 2 | Más de 1.300 y hasta 1.500 | 960,78 | 1.500,00 | 302,65 |
| General 3 | Más de 1.500 y hasta 1.700 | 960,78 | 1.700,00 | 302,65 |
| General 4 | Más de 1.700 y hasta 1.850 | 1.143,79 | 1.850,00 | 360,29 |
| General 5 | Más de 1.850 y hasta 2.030 | 1.209,15 | 2.030,00 | 380,88 |
| General 6 | Más de 2.030 y hasta 2.330 | 1.274,51 | 2.330,00 | 401,47 |
| General 7 | Más de 2.330 y hasta 2.760 | 1.356,21 | 2.760,00 | 427,21 |
| General 8 | Más de 2.760 y hasta 3.190 | 1.437,91 | 3.190,00 | 452,94 |
| General 9 | Más de 3.190 y hasta 3.620 | 1.519,61 | 3.620,00 | 478,68 |
| General 10 | Más de 3.620 y hasta 4.050 | 1.601,31 | 4.050,00 | 504,41 |
| General 11 | Más de 4.050 y hasta 6.000 | 1.732,03 | 5.101,20 | 545,59 |
| General 12 | Más de 6.000 | 1.928,10 | 5.101,20 | 607,35 |
Bases: artículo 18 de la Orden PJC/297/2026. Cuota: cálculo propio aplicando el 31,50 % a la base mínima; la cuota real puede variar por redondeos, bonificaciones o reducciones.
Cómo leer la tabla: busca tu promedio mensual de rendimientos netos en la segunda columna. Dentro de ese tramo puedes elegir cualquier base entre la mínima y la máxima; la cuota de la última columna es la que resulta de cotizar por la mínima. Si eliges una base más alta, la cuota sube en la misma proporción, porque siempre es la base multiplicada por el 31,50 %.
Los tipos de cotización de 2026
| Concepto | Tipo |
|---|---|
| Contingencias comunes | 28,30 % |
| Contingencias profesionales (0,66 % incapacidad temporal y 0,64 % incapacidad permanente, muerte y supervivencia) | 1,30 % |
| Cese de actividad | 0,90 % |
| Formación profesional | 0,10 % |
| Mecanismo de equidad intergeneracional | 0,90 % |
| Total | 31,50 % |
Artículos 18 y 37 de la Orden PJC/297/2026.
Con ese 31,50 %, la cuota con la base mínima del tramo 1 de la tabla reducida sale en 205,88 euros al mes (653,59 × 31,50 %), y la cuota con la base máxima de 5.101,20 euros, en unos 1.606,88 euros.
Cómo calcular tus rendimientos netos, con un ejemplo
Según el artículo 308 de la Ley General de la Seguridad Social, en estimación directa el rendimiento computable es el rendimiento neto de la actividad incrementado en el importe de tus cuotas de Seguridad Social. A ese resultado se le aplica una deducción por gastos genéricos del 7 %, que es del 3 % para determinados autónomos societarios.
Parte del rendimiento neto
Ingresos menos gastos deducibles de la actividad, como en el IRPF.
Suma tus cuotas de autónomo
Las cuotas pagadas se vuelven a sumar: a estos efectos no reducen el rendimiento.
Resta el 7 %
Es la deducción por gastos genéricos; el 3 % para ciertos autónomos societarios.
Divide entre 12
El promedio mensual indica en qué tramo estás.
| Paso | Importe |
|---|---|
| Ingresos anuales previstos | 36.000,00 € |
| Gastos deducibles, de los que 4.800 € son cuotas de autónomo | 12.000,00 € |
| Rendimiento neto | 24.000,00 € |
| Rendimiento neto más cuotas de autónomo | 28.800,00 € |
| Después de restar el 7 % de gastos genéricos | 26.784,00 € |
| Promedio mensual | 2.232,00 € |
| Tramo que le corresponde | General 6: más de 2.030 € y hasta 2.330 € |
| Cuota con la base mínima del tramo (1.274,51 €) | 401,47 € al mes |
Ejemplo ilustrativo con cifras inventadas.
La Seguridad Social tiene un simulador de cuota de autónomo en su portal Importass para contrastar el resultado con tus propias cifras.
Cuándo puedes cambiar tu base de cotización
Puedes cambiar de base seis veces al año. La fecha en la que se aplica depende de cuándo lo pidas:
| Si lo pides entre… | El cambio se aplica desde |
|---|---|
| El 1 de enero y el último día de febrero | El 1 de marzo |
| El 1 de marzo y el 30 de abril | El 1 de mayo |
| El 1 de mayo y el 30 de junio | El 1 de julio |
| El 1 de julio y el 31 de agosto | El 1 de septiembre |
| El 1 de septiembre y el 31 de octubre | El 1 de noviembre |
| El 1 de noviembre y el 31 de diciembre | El 1 de enero del año siguiente |
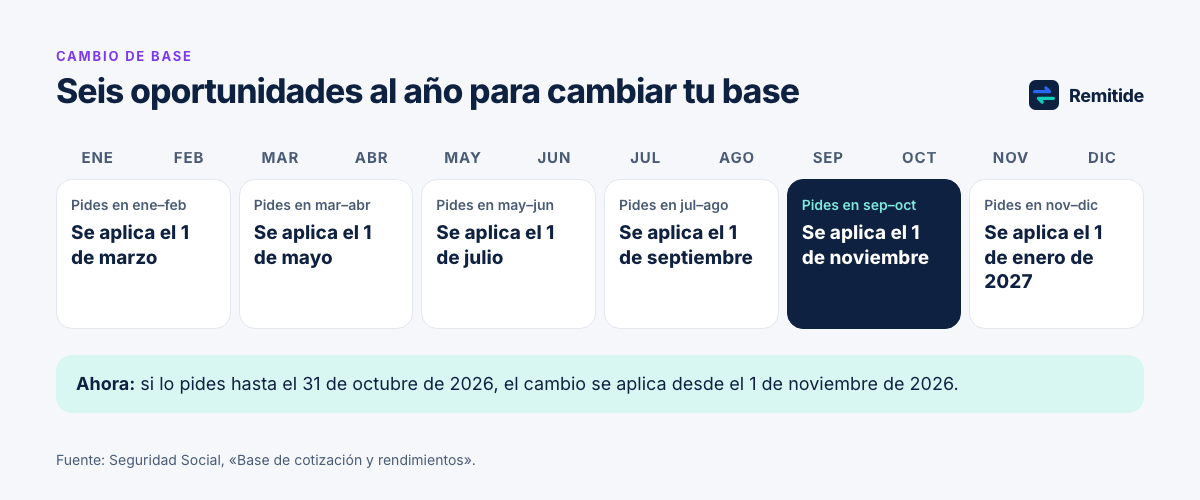
El cambio se solicita en Importass, el portal de la Seguridad Social, en el apartado de base de cotización y rendimientos.
A tener en cuenta
Estás en la ventana del 1 de septiembre al 31 de octubre: si pides el cambio antes de que termine octubre, se aplicará desde el 1 de noviembre de 2026. Lo que pidas del 1 de noviembre al 31 de diciembre se aplicará el 1 de enero de 2027.
Por qué tus cobros importan tanto como tu tramo
La cuota se carga cada mes según la base que has elegido, independientemente de si tus clientes ya te han pagado. Si facturas mucho pero cobras tarde, puedes estar en un tramo alto con la cuenta en números rojos.
Un ejemplo sencillo: con una cuota de 401,47 € al mes, una factura de 3.000 € que el cliente paga a 90 días en lugar de a 30 significa dos cuotas más pagadas antes de ver ese dinero. Si eso ocurre con varios clientes a la vez, el problema deja de ser la cuota y pasa a ser la caja.
Por eso conviene revisar dos cosas a la vez: la previsión de rendimientos, para elegir bien la base y evitar sorpresas en la regularización, y los días que realmente tardan en pagarte tus clientes frente a lo que pactasteis.
Checklist para revisar tu cuota antes de fin de año
- Calcula tus rendimientos netos de enero a septiembre y proyecta el año completo.
- Suma tus cuotas de autónomo, resta el 7 % (o el 3 %) y divide entre 12.
- Comprueba si tu base actual está dentro del tramo que te corresponde.
- Si no lo está, pide el cambio como tarde el 31 de octubre para que se aplique en noviembre, o el 31 de diciembre para que se aplique en enero.
- Contrasta el resultado con el simulador de la Seguridad Social.
- Revisa cuánto te deben tus clientes y desde cuándo.
Errores frecuentes
- Confundir facturación con rendimiento neto: el tramo depende de ingresos menos gastos, con los ajustes de la Seguridad Social.
- Olvidar sumar las cuotas de autónomo antes de aplicar la deducción del 7 %.
- Quedarse en la base mínima por inercia aunque los rendimientos hayan subido: la regularización llegará después.
- Pedir el cambio de base fuera de plazo y esperar que se aplique el mes siguiente.
- No tener en cuenta la cuota al planificar la tesorería de los meses de impuestos trimestrales.
Dónde encaja Remitide
Remitide no calcula tu cuota ni tramita cambios con la Seguridad Social. Lo que hace es ayudarte a cobrar a tiempo: se conecta con tu programa de facturación —Holded, Quipu, Odoo, Cuéntica, STEL Order, Quaderno y otros hasta 34, o un CSV o un Excel—, detecta qué vence y qué ha vencido, y envía los recordatorios desde tu propio correo, con tu logo, tu color de marca y un botón de pago.
Cuando la factura se cobra, deja de reclamar. Tú facturas; Remitide recuerda.
Preguntas frecuentes
¿Cuál es la cuota mínima de autónomos en 2026?
Con la base mínima del tramo 1 de la tabla reducida, 653,59 € al mes, y el tipo total del 31,50 %, la cuota es de unos 205,88 € al mes. Ese tramo corresponde a rendimientos netos de hasta 670 € al mes.
¿Cuándo puedo cambiar mi base de cotización?
Seis veces al año. Si lo pides entre el 1 de septiembre y el 31 de octubre, el cambio se aplica el 1 de noviembre; entre el 1 de noviembre y el 31 de diciembre, el 1 de enero del año siguiente.
¿Qué pasa si gano más o menos de lo que preví?
Al cerrar el ejercicio, con los rendimientos reales, la Seguridad Social regulariza la cotización: reclama la diferencia si la base elegida era inferior a la que correspondía y devuelve el exceso si era superior.
¿Cómo se calculan los rendimientos netos para elegir tramo?
En estimación directa, se parte del rendimiento neto de la actividad, se le suman las cuotas de autónomo pagadas y se resta una deducción por gastos genéricos del 7 % (del 3 % para ciertos autónomos societarios). El resultado anual, dividido entre 12, indica el tramo.
¿Qué tipo de cotización pagan los autónomos en 2026?
Un 31,50 % sobre la base elegida: 28,30 % por contingencias comunes, 1,30 % por contingencias profesionales, 0,90 % por cese de actividad, 0,10 % por formación profesional y 0,90 % por el mecanismo de equidad intergeneracional.
¿Han cambiado los tramos respecto a 2025?
Las tablas de 2026 son las previstas para 2025 en el Real Decreto-ley 13/2022, salvo la base máxima de los tramos 11 y 12, que se actualiza a 5.101,20 €, según el Real Decreto-ley 3/2026.
Fuentes
- BOE. Orden PJC/297/2026, de 30 de marzo, de cotización a la Seguridad Social para 2026
- BOE. Real Decreto-ley 3/2026, de 3 de febrero
- BOE. Real Decreto-ley 13/2022, de 26 de julio, nuevo sistema de cotización de autónomos
- Seguridad Social. Bases y tipos de cotización
- Seguridad Social. Base de cotización y rendimientos: cambios de base
- Seguridad Social. Simulador de cuota de autónomo
Actualizado el 28/09/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogTesorería
Qué es el DSO y cómo reducir los días que tardas en cobrar
El DSO mide cuántos días tardas de media en cobrar tus facturas. Cómo se calcula, con un ejemplo, y seis formas prácticas de reducirlo sin perder clientes.
BlogPlantillas
Plantillas de recordatorio de pago para facturas vencidas
Tres plantillas de correo para recordar una factura: antes del vencimiento, al vencer y cuando lleva semanas de retraso. Listas para copiar y adaptar.
GuíaGuía práctica
Pagaré impagado: qué hacer paso a paso para cobrarlo en 2026
Qué hacer si te devuelven un pagaré: cuánto reclamar, si hace falta protesto, juicio cambiario o monitorio y los plazos para no perder la acción.