

GuíaGuía práctica
Pagaré impagado: qué hacer paso a paso para cobrarlo en 2026
Si te devuelven un pagaré, guarda el original y el justificante del banco, reclama por escrito el importe, los intereses al 5,25 % y los gastos, y si no paga ve al juicio cambiario o al monitorio. Contra quien lo firmó no necesitas protesto y tienes tres años desde el vencimiento. Aquí tienes los pasos, las cuentas con un ejemplo, qué vía elegir y los errores que te pueden hacer perder la acción.
Por el equipo de RemitideActualizado el 10 min de lectura
Lo esencial
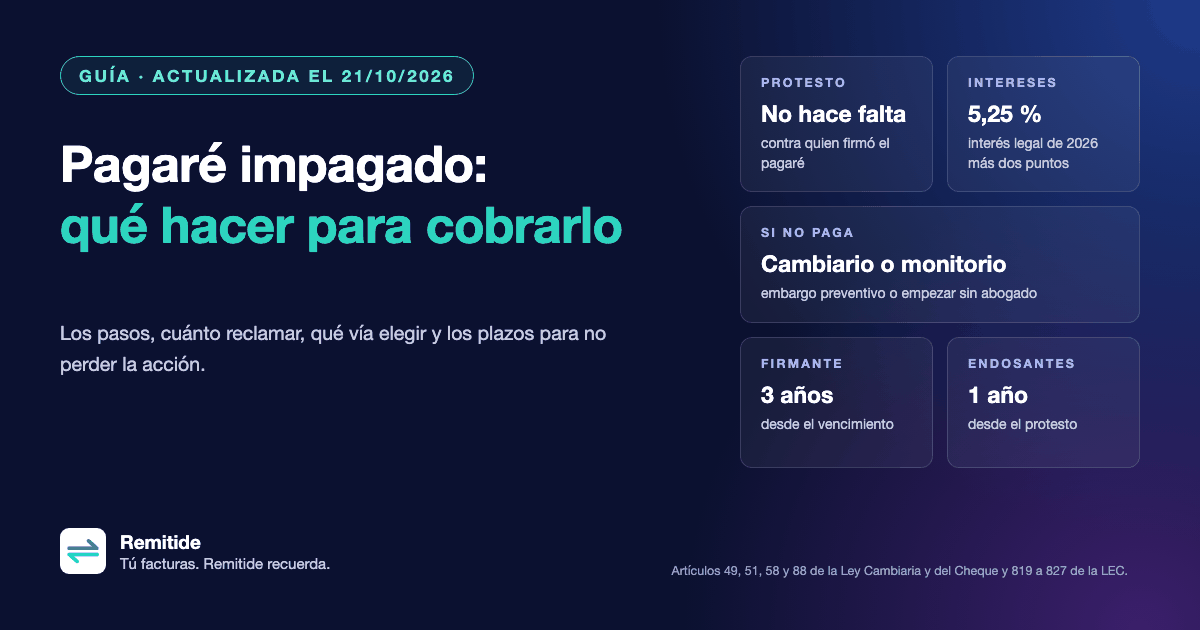
- Si el cliente firmó el pagaré, puedes reclamarle directamente sin protesto notarial; basta con el pagaré original y el justificante de devolución del banco.
- Puedes reclamar el importe, los intereses desde el vencimiento al 5,25 % (el interés legal de 2026 más dos puntos) y los gastos, incluida la comisión de devolución.
- El juicio cambiario no exige negociación previa y trae embargo preventivo inmediato, pero necesita abogado y procurador; el monitorio puede empezarse sin ellos.
- Tienes tres años desde el vencimiento para reclamar al firmante y un año para reclamar a los endosantes.
- Nunca devuelvas el pagaré original a cambio de una promesa: sin él no hay juicio cambiario.
¿Qué hacer si te devuelven un pagaré?
Lo primero es no perder el original ni el aviso de devolución del banco: son tu prueba. Después, sigue estos pasos en orden. Los tres primeros caben en una semana.
Guarda el pagaré y el justificante de devolución
Pide al banco el original devuelto y el documento con la fecha y el motivo de la devolución (por ejemplo, falta de fondos). Si lo presentaste en plazo, la declaración del banco o de la Cámara de Compensación denegando el pago produce los mismos efectos que el protesto notarial (artículo 51 de la Ley Cambiaria y del Cheque).
Comprueba que el pagaré es válido
Debe decir «pagaré», llevar una cantidad determinada, el vencimiento, el lugar de pago, a quién se paga, la fecha y el lugar de la firma, y la firma de quien lo emite (artículo 94). Si falta alguno, no es pagaré y no podrás ir al juicio cambiario (artículo 819 de la Ley de Enjuiciamiento Civil), salvo las excepciones del artículo 95: por ejemplo, sin vencimiento se entiende pagadero a la vista.
Calcula cuánto te deben
El importe del pagaré, los intereses desde el vencimiento al interés legal del dinero más dos puntos y los gastos, incluida la comisión de devolución que te cargue el banco (artículo 58).
Reclama por escrito con una fecha límite
Un correo o una carta con el importe, los intereses, los gastos y un plazo corto, por ejemplo siete días. Puedes prepararla con el generador de carta de reclamación. Si quieres que conste de forma fehaciente, envíala por burofax.
Si no paga, elige la vía judicial
Con el pagaré en la mano tienes dos caminos: el juicio cambiario, rápido y con embargo preventivo, o el monitorio, más barato al principio. Te los comparamos más abajo.
A tener en cuenta
Si el cliente te firmó el pagaré a ti, la acción es directa contra el firmante y no necesitas protesto (artículos 49 y 97 de la Ley Cambiaria y del Cheque). El protesto o la declaración del banco importan cuando quieres reclamar también a otros que firmaron el título, como un endosante.
¿Cuánto puedes reclamar por un pagaré impagado?
El artículo 58 de la Ley Cambiaria y del Cheque, que se aplica al pagaré por su artículo 96, permite reclamar tres conceptos:
| Concepto | Cómo se calcula | Artículo |
|---|---|---|
| Importe | La cantidad que figura en el pagaré, con los intereses pactados en él si los hay | 58.1.º |
| Intereses | Desde el vencimiento, al interés legal del dinero más dos puntos: 3,25 % + 2 = 5,25 % anual en 2026 | 58.2.º |
| Gastos | Los del protesto, las comunicaciones y la comisión de devolución del banco | 58.3.º |
Ley 19/1985, Cambiaria y del Cheque. Interés legal del dinero de 2026 según el Banco de España.
Un ejemplo. Un cliente te entrega un pagaré de 6.050 € (5.000 € más IVA) con vencimiento el 15 de septiembre de 2026, y el banco lo devuelve por falta de fondos. A 21 de octubre han pasado 36 días: los intereses son 6.050 € × 5,25 % × 36 / 365 = 31,33 €. A eso sumas la comisión de devolución que figure en tu extracto.
Fíjate en que no es el 10,40 % del interés de demora comercial del segundo semestre de 2026. La Ley 3/2004 de morosidad deja fuera de su ámbito los intereses relacionados con cheques, pagarés y letras de cambio (artículo 3.2). Si lo que reclamas es la factura y no el pagaré, sí puedes calcular los intereses de demora con la calculadora de intereses; la guía del interés de demora en 2026 explica cuál toca en cada caso.
¿Juicio cambiario o monitorio?
Las dos vías sirven para cobrar un pagaré devuelto. El juicio cambiario es más contundente; el monitorio, más barato si el cliente no discute la deuda.
| Concepto | Juicio cambiario | Monitorio |
|---|---|---|
| Qué necesitas | El pagaré original con todos sus requisitos | Cualquier documento de la deuda: el pagaré, la factura, el albarán |
| Negociación previa (MASC) | No hace falta (artículo 5.2.h de la Ley Orgánica 1/2025) | Obligatoria antes de la petición |
| Abogado y procurador | Obligatorios desde la demanda | No para la petición inicial |
| Tasa judicial de una sociedad | 150 € | 100 €, y nada hasta 2.000 € |
| Qué pasa al admitirlo | Requerimiento de pago en 10 días y embargo preventivo inmediato | Requerimiento de pago en 20 días |
| Oposición del deudor | Solo por los motivos del artículo 67 de la Ley Cambiaria | Por cualquier motivo |
Ley de Enjuiciamiento Civil, artículos 23, 31, 812, 815 y 819 a 827; Ley 10/2012, artículos 4 y 7. Las personas físicas no pagan tasa.
En el juicio cambiario, si el juzgado ve el pagaré correcto, requiere al deudor para que pague en diez días y ordena sin más trámites el embargo preventivo de sus bienes por el importe, los intereses, los gastos y las costas (artículo 821). El deudor tiene diez días para oponerse (artículo 824), y si no lo hace se despacha ejecución (artículo 825). Si paga en el plazo, las costas corren de su cuenta (artículo 822).
Elige el cambiario si el importe es alto, si temes que el cliente vacíe sus cuentas o si no quieres pasar por la negociación previa. Elige el monitorio si la cantidad es pequeña y prefieres empezar sin abogado: tienes el paso a paso en monitorio sin abogado y los costes en cuánto cuesta un monitorio. Para el monitorio necesitarás antes la negociación previa: mira el MASC antes del monitorio.
¿Cuánto tiempo tienes para reclamar un pagaré?
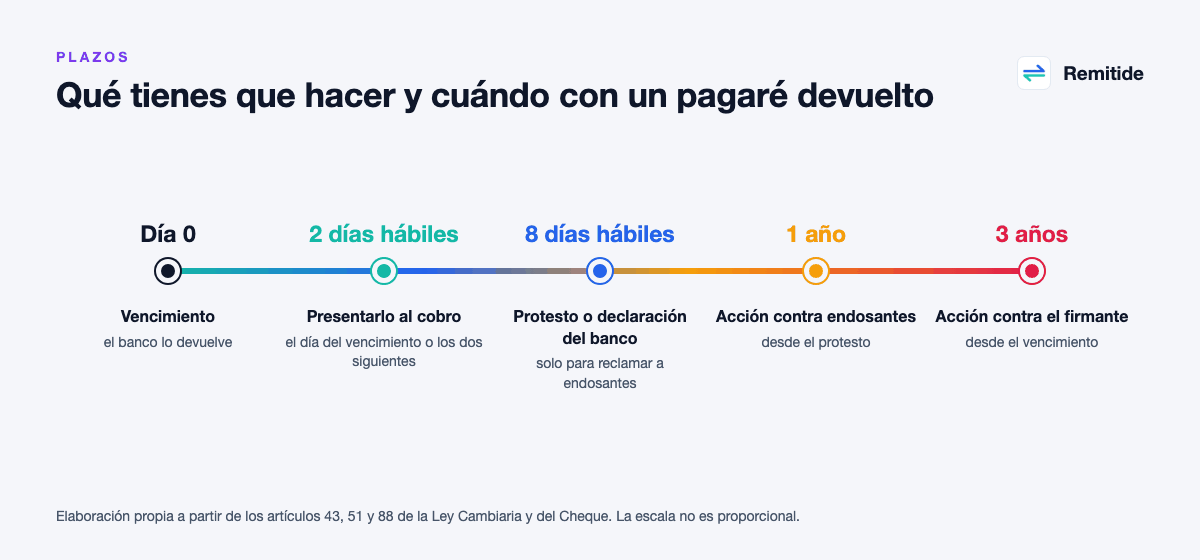
Hay cuatro plazos que conviene tener en el calendario desde el día del vencimiento:
- Presentarlo al cobro: el día del vencimiento o uno de los dos días hábiles siguientes (artículo 43). Si está domiciliado en una cuenta bancaria, llevarlo a tu banco para que lo presente en la Cámara de Compensación cuenta como presentación al pago.
- Protesto o declaración equivalente: en uno de los ocho días hábiles siguientes al vencimiento (artículo 51). Solo te hace falta para reclamar a endosantes o a otros obligados distintos del firmante.
- Reclamar a los endosantes: un año desde el protesto o la declaración equivalente, o desde el vencimiento si el pagaré lleva la cláusula «sin gastos» (artículo 88).
- Reclamar al firmante: tres años desde el vencimiento (artículo 88).
Pasados los tres años pierdes la acción cambiaria contra el firmante, pero no necesariamente la deuda: la factura que pagaba ese pagaré tiene su propio plazo. Lo explicamos en cuándo prescribe una factura impagada.
Ojo con dejar pasar los plazos. El Código Civil dice que entregar un pagaré solo produce los efectos del pago cuando se cobra o cuando se perjudica por culpa del acreedor, y que mientras tanto la reclamación de la deuda original queda en suspenso (artículo 1170). Si el pagaré se perjudica por tu culpa, por ejemplo porque no lo presentaste a tiempo, puedes acabar en la misma situación que si te hubieran pagado.
¿Puedes recuperar el IVA de un pagaré impagado?
El pagaré no cambia las reglas del IVA: lo que recuperas es el IVA de la factura que no te han pagado. Para modificar la base imponible, uno de los requisitos es haber reclamado el cobro al deudor por vía judicial, por requerimiento notarial o por otro medio que acredite fehacientemente la reclamación (artículo 80 de la Ley del IVA). El juicio cambiario y el monitorio cuentan como reclamación judicial.
Los plazos y el modelo para hacerlo están en IVA e IRPF de una factura no cobrada. En contabilidad, un pagaré devuelto es una de las señales para pasar el saldo a clientes de dudoso cobro.
Errores frecuentes
- Devolver el pagaré original al cliente a cambio de una promesa. Sin el original no hay juicio cambiario.
- Aplicar el 10,40 % de la Ley 3/2004 a los intereses del pagaré. Por la vía cambiaria se aplica el interés legal del dinero más dos puntos.
- Dar la factura por cobrada al recibir el pagaré. Hasta que se cobra, la deuda sigue viva y el saldo del cliente, abierto.
- Dejar pasar el plazo para presentarlo al cobro o el del protesto cuando el pagaré viene endosado por otra empresa: puedes perder la acción contra los endosantes.
- Ir al juicio cambiario con un pagaré al que le falta un requisito, por ejemplo la fecha de firma. El juzgado no lo admitirá; en ese caso, usa el monitorio.
- Pensar que el banco reclama por ti. El banco solo devuelve el pagaré: reclamar te toca a ti.
Dónde encaja Remitide
Un pagaré devuelto suele ser la última señal de algo que empezó antes: facturas que se retrasan unos días más cada mes. Remitide envía avisos automáticos antes y después de cada vencimiento, deja que el cliente te responda en un clic si va a pagar más tarde y vigila si entra en concurso. Si ya te han devuelto uno, el diagnóstico de cobros te ayuda a ver qué otros clientes se parecen.
Preguntas frecuentes
¿Necesito protesto notarial para reclamar un pagaré devuelto?
Para reclamar al firmante, no: la acción directa no lo necesita (artículos 49 y 97 de la Ley Cambiaria y del Cheque). Para reclamar a un endosante, sí hace falta el protesto o la declaración del banco o de la Cámara de Compensación denegando el pago, en uno de los ocho días hábiles siguientes al vencimiento, salvo que el pagaré lleve la cláusula «sin gastos» (artículos 51 y 56).
¿Qué intereses puedo cobrar por un pagaré impagado?
Los del artículo 58 de la Ley Cambiaria y del Cheque: el interés legal del dinero más dos puntos desde el vencimiento. En 2026 el interés legal es del 3,25 %, así que son un 5,25 % anual. Además puedes reclamar los gastos, incluida la comisión de devolución.
¿Puedo reclamar un pagaré sin abogado?
Por el juicio cambiario, no: abogado y procurador son obligatorios porque la ley no lo exceptúa (artículos 23 y 31 de la Ley de Enjuiciamiento Civil). Por el monitorio, sí puedes presentar la petición inicial tú mismo, sea cual sea el importe, usando el pagaré y la factura como documentos.
¿Cuánto tiempo tengo para reclamar un pagaré?
Tres años desde el vencimiento contra quien lo firmó y un año desde el protesto, o desde el vencimiento si lleva la cláusula «sin gastos», contra los endosantes (artículo 88 de la Ley Cambiaria y del Cheque).
¿Hace falta intentar negociar antes del juicio cambiario?
No. La Ley Orgánica 1/2025 exige un medio adecuado de solución de controversias antes de muchas demandas civiles, pero excluye expresamente el juicio cambiario (artículo 5.2.h). Para el monitorio, en cambio, sí es necesario.
Fuentes
- BOE. Ley 19/1985, de 16 de julio, Cambiaria y del Cheque (texto consolidado)
- BOE. Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil (texto consolidado)
- BOE. Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia (texto consolidado)
- BOE. Ley 10/2012, de 20 de noviembre, por la que se regulan determinadas tasas en el ámbito de la Administración de Justicia (texto consolidado)
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- BOE. Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (texto consolidado)
- BOE. Real Decreto de 24 de julio de 1889 por el que se publica el Código Civil (texto consolidado)
- Banco de España. Tabla de tipos de interés legal del dinero
Actualizado el 21/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
GuíaGuía práctica
Cómo presentar un monitorio sin abogado: paso a paso para reclamar una factura impagada
Cómo presentar un monitorio sin abogado ni procurador para reclamar una factura: requisitos, documentos, formulario, dónde se presenta y qué pasa después.
GuíaGuía práctica
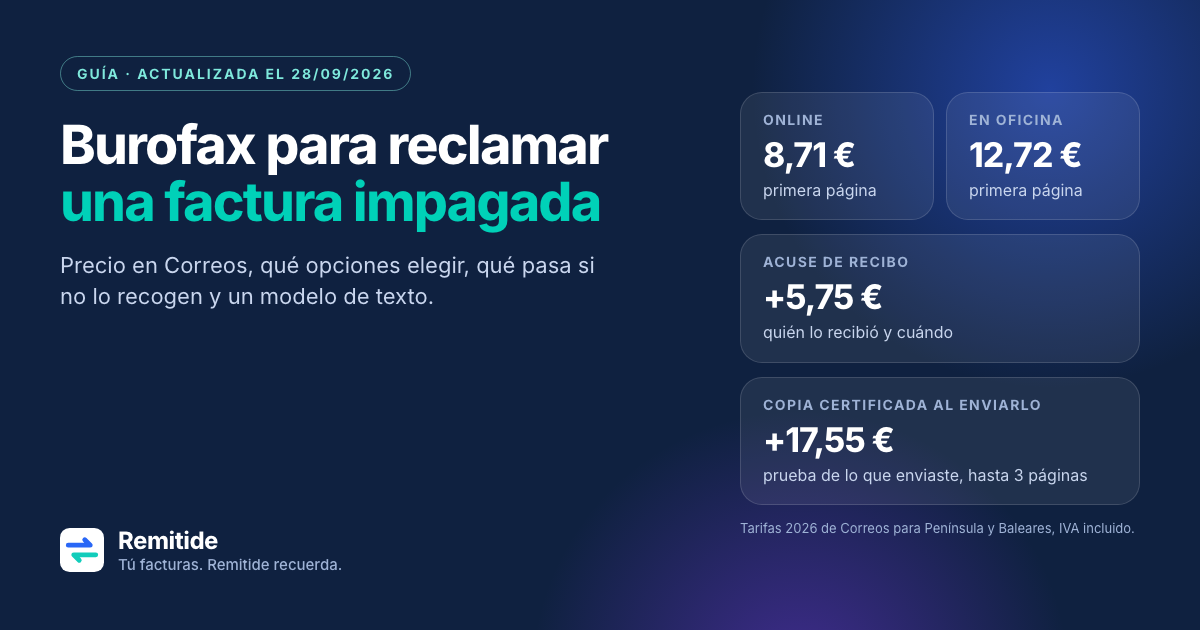
Burofax para reclamar una factura impagada: precio, qué poner y modelo
Burofax para reclamar una factura impagada: precio en Correos en 2026 (desde 8,71 € online), qué opciones elegir, qué pasa si no lo recogen y modelo de texto.
GuíaGuía práctica
¿Cuánto tiempo tengo para reclamar una factura impagada? Prescripción entre empresas y cómo interrumpirla
Una factura impagada prescribe, en general, a los 5 años desde su vencimiento (art. 1964 del Código Civil). Qué la interrumpe y cómo probar que reclamaste.