

GuíaFacturación
Factura electrónica obligatoria entre empresas: fechas, requisitos y cómo prepararte
La factura electrónica entre empresas ya tiene reglamento. El Real Decreto 238/2026, publicado en el BOE el 31 de marzo de 2026, desarrolla la obligación que introdujo la Ley Crea y Crece: las empresas y los profesionales tendrán que emitir y recibir sus facturas en un formato electrónico estructurado cuando el cliente también sea una empresa o un profesional. Pero la novedad que más va a notar tu tesorería no es el formato, sino que tus clientes tendrán que informar de cuándo te pagan. Aquí tienes qué dice la norma, las fechas de cada fase y qué conviene preparar desde ya.
Por el equipo de RemitideActualizado el 10 min de lectura
Lo esencial
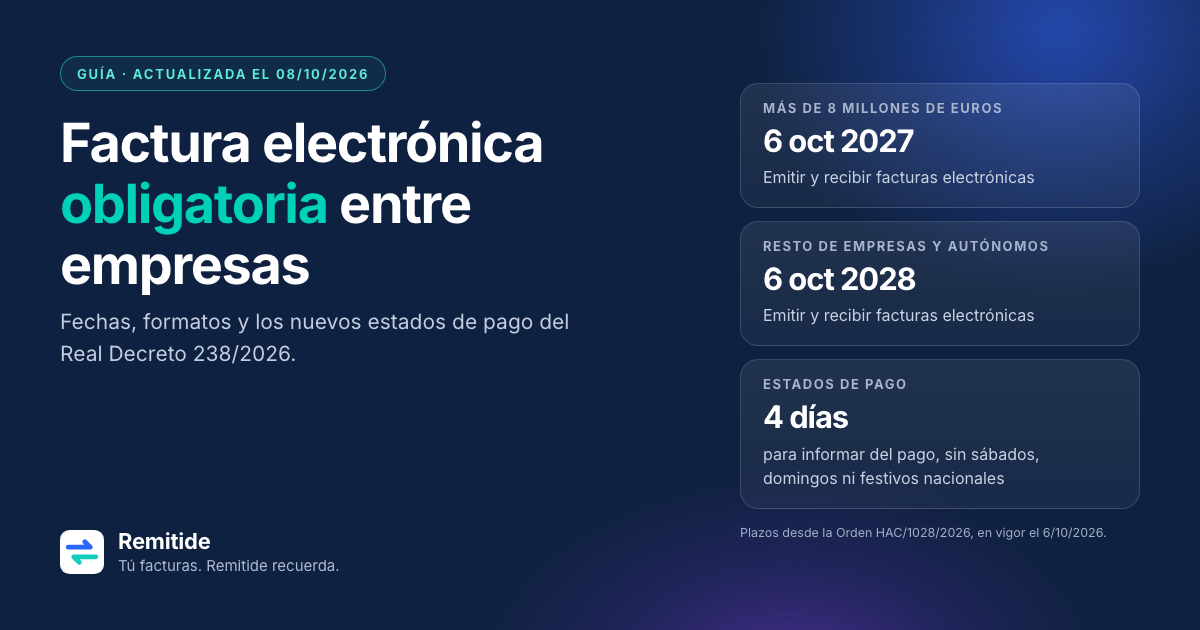
- El Real Decreto 238/2026 está en vigor desde el 20 de abril de 2026, pero su aplicación efectiva está diferida.
- Será obligatoria el 6 de octubre de 2027 para quien facture más de 8 millones de euros y el 6 de octubre de 2028 para el resto.
- La Orden HAC/1028/2026 entró en vigor el 6 de octubre de 2026, al día siguiente de publicarse en el BOE: desde ese día cuentan los plazos.
- Tus clientes tendrán que comunicar el pago de cada factura en un máximo de cuatro días naturales, sin contar sábados, domingos ni festivos nacionales.
Qué es la factura electrónica obligatoria y de dónde sale
La obligación nace de la Ley 18/2022, de creación y crecimiento de empresas, conocida como Ley Crea y Crece, que modificó el artículo 2 bis de la Ley 56/2007 para extender la factura electrónica a todas las relaciones comerciales entre empresarios y profesionales. Faltaba el desarrollo reglamentario, y ese es el papel del Real Decreto 238/2026, de 25 de marzo, que entró en vigor el 20 de abril de 2026, veinte días después de su publicación.
El objetivo que declara la norma es reducir la morosidad comercial. Con la factura electrónica quedará registrado cuándo se emite cada factura, cuándo vence y cuándo se paga de verdad. La Agencia Tributaria dará acceso a esa información a los ministerios de Economía y de Industria para el seguimiento de los plazos de pago y enviará cada año al Observatorio Estatal de la Morosidad Privada los datos necesarios para elaborar el listado de empresas que hayan incumplido los plazos de la Ley 3/2004, en los supuestos que prevé la Ley Crea y Crece (artículo 14).
Atención
Que el real decreto esté en vigor no significa que ya sea obligatorio facturar así. Su aplicación efectiva está diferida: se cuenta desde una orden ministerial que entró en vigor el 6 de octubre de 2026, como verás en el apartado siguiente.
Desde cuándo será obligatoria: las fechas
La disposición final cuarta del Real Decreto 238/2026 no fija días concretos. Establece que la obligación se aplicará en dos fases, contadas desde la entrada en vigor de la orden ministerial que regula la solución pública de facturación electrónica de la Agencia Tributaria:
- Doce meses después, para los empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros en el año natural anterior.
- Veinticuatro meses después, para el resto de empresarios y profesionales, incluidos los autónomos.
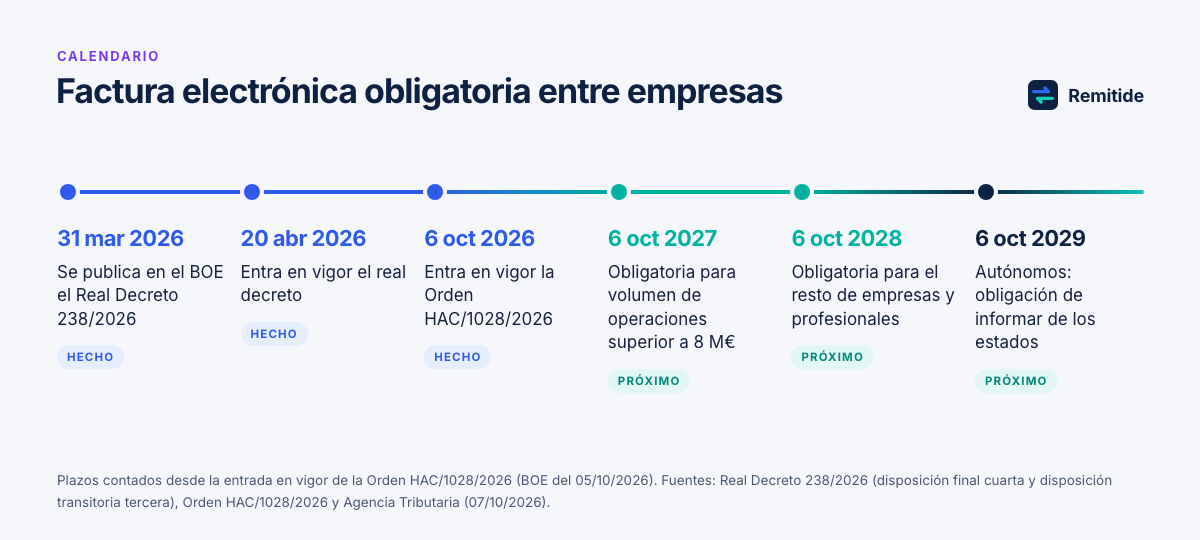
Esa orden es la Orden HAC/1028/2026, publicada en el BOE el 5 de octubre y en vigor desde el 6 de octubre de 2026. Con ella empiezan a contar los plazos de la disposición final octava de la Ley 18/2022 y del Real Decreto 238/2026. Según la Agencia Tributaria, el calendario queda así:
| Quién | Qué se aplica | Fecha |
|---|---|---|
| Todos | Entrada en vigor de la Orden HAC/1028/2026: empieza a contar el plazo | 6 de octubre de 2026 |
| Volumen de operaciones superior a 8 millones de euros | Expedir, remitir y recibir facturas electrónicas e informar de estados y pagos | 6 de octubre de 2027 |
| Resto de empresas y profesionales | Expedir, remitir y recibir facturas electrónicas; las personas jurídicas, además, informar de estados y pagos | 6 de octubre de 2028 |
| Personas físicas y entidades en régimen de atribución de rentas con volumen de hasta 8 millones de euros | Informar de los estados de la factura y los pagos (artículos 10 y 12) | 6 de octubre de 2029 |
Fechas de la Agencia Tributaria (7 de octubre de 2026), contadas desde la entrada en vigor de la Orden HAC/1028/2026 según la disposición final cuarta y la transitoria tercera del Real Decreto 238/2026.
Periodo transitorio para las grandes empresas
Durante sus doce primeros meses de obligación, las empresas de más de 8 millones de euros tendrán que acompañar sus facturas electrónicas de un documento PDF que asegure su legibilidad, salvo que el cliente acepte de forma voluntaria y expresa recibirlas solo en el formato original (disposición transitoria segunda). Ese PDF se envía al cliente por cualquier medio y no se remite a la solución pública.
Autónomos: un año más para informar de los pagos
Los empresarios y profesionales que sean personas físicas, y las entidades en régimen de atribución de rentas, con un volumen de operaciones de hasta 8 millones de euros emitirán facturas electrónicas en la segunda fase, pero la obligación de informar de los estados de la factura no les llegará hasta doce meses después. Hasta entonces, informar será voluntario (disposición transitoria tercera).
A quién afecta y qué facturas quedan fuera
Según el artículo 3, deben expedir la factura en formato electrónico los empresarios y profesionales obligados a facturar cuando el destinatario sea otro empresario o profesional con sede de actividad, establecimiento permanente o domicilio en España. También cuando la factura la expide materialmente el propio cliente o un tercero: en ese caso, el responsable de cumplir sigue siendo quien está obligado a facturar.
Quedan fuera, entre otras:
- Las facturas a consumidores finales: la obligación solo se aplica cuando el destinatario es una empresa o un profesional.
- Las facturas simplificadas, salvo las simplificadas cualificadas a las que se refiere el artículo 7.2 del Reglamento de facturación (artículo 4).
- Algunas actividades concretas que excluye el propio real decreto, como las reguladas del operador del mercado eléctrico o las del operador del mercado organizado de gas (disposición adicional segunda).
Además, el Ministerio de Economía puede excluir por orden otras operaciones de forma temporal cuando un sector tenga una dificultad relevante de adaptación.
Qué cuenta como factura electrónica y por dónde se envía
Una factura electrónica, a efectos de esta norma, no es un PDF adjunto a un correo. El artículo 7 exige un mensaje informático estructurado, ajustado al modelo semántico de datos europeo EN16931 y en una de estas cuatro sintaxis:
- CII.
- UBL, con las adaptaciones necesarias para la facturación entre empresas. Es la sintaxis que usa la solución pública de la Agencia Tributaria.
- Mensaje EDIFACT de factura.
- Facturae.
El mismo artículo añade dos requisitos: las facturas emitidas a través de plataformas privadas deben ir firmadas con firma electrónica avanzada, y todas deben identificarse con un código único que incluya el NIF del emisor, el número y la serie de la factura y su fecha de expedición.
| Vía | Cómo funciona | Coste |
|---|---|---|
| Solución pública de la Agencia Tributaria | Emite, recibe y guarda facturas en sintaxis UBL. Es la vía por defecto si no has acordado con tus proveedores recibir por una plataforma privada. | Gratuita (artículo 11.10) |
| Plataforma privada de intercambio | Debe interconectarse con las demás plataformas y remitir a la solución pública una copia fiel de cada factura en UBL. | La que fije cada proveedor |
| Formulario de la Agencia Tributaria | Aplicación para expedir facturas electrónicas y comunicar sus estados, incluido el pago, en las condiciones que se fijen (disposición adicional primera). | Gratuito |
Puedes usar una vía, otra o las dos (artículo 5). Si decides recibir facturas por una plataforma privada, tendrás que hacer público tu punto de entrada en tus comunicaciones con otras empresas y, si la tienes, en tu web. Si no lo haces, se entiende que tu punto de entrada es la solución pública (artículo 6.3). Y la solución pública solo admite una factura si el NIF del expedidor y el del destinatario están correctamente informados (artículo 11.3).
Los estados de la factura: la parte que más afecta a tus cobros
Aquí está el cambio de fondo. El artículo 10 obliga al destinatario de cada factura electrónica a informar al emisor de dos estados:
- La aceptación o el rechazo comercial de la factura, con la fecha en que se produce.
- El pago efectivo completo de la factura y su fecha efectiva de pago.
Debe hacerlo en un plazo máximo de cuatro días naturales, sin contar sábados, domingos ni festivos nacionales, desde que se produce cada estado. De forma voluntaria también puede comunicar aceptaciones o rechazos parciales, pagos parciales con su importe o la cesión de la factura a un tercero para su cobro.
Además, el artículo 12 obliga al cliente a comunicar a la solución pública de la Agencia Tributaria el pago completo de cada factura que no haya rechazado, con la fecha efectiva de pago y la fecha de vencimiento, también en cuatro días naturales sin contar sábados, domingos ni festivos nacionales. Da igual que la factura haya viajado por una plataforma privada: esa comunicación es obligatoria igualmente. Si no hay rechazo ni factura rectificativa posterior, la factura se presume aceptada.
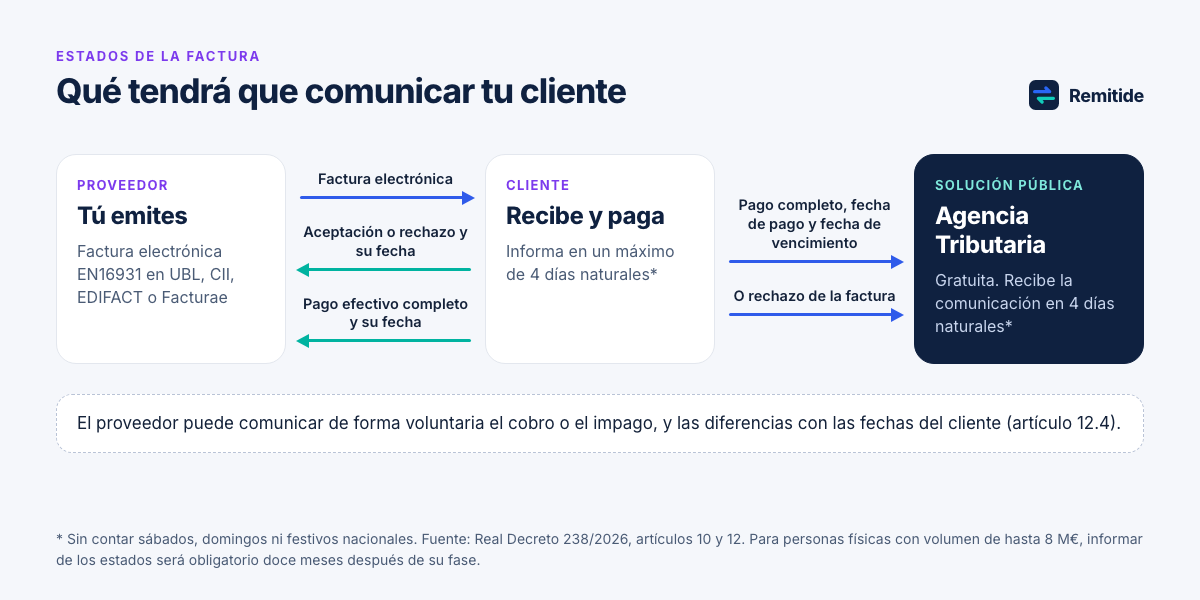
El emisor, es decir, tú, podrá comunicar de forma voluntaria el cobro o el impago de sus facturas y las diferencias que detecte respecto a las fechas que haya comunicado el cliente (artículo 12.4). En la práctica, por primera vez quedará registrado de forma oficial cuánto tarda cada empresa en pagar a sus proveedores.
Cómo se calculará el plazo de pago de cada factura
El artículo 15 remite al artículo 4 de la Ley 3/2004: si no hay plazo pactado, el cliente tiene 30 días naturales desde la recepción de las mercancías o la prestación del servicio, y el plazo pactado nunca puede superar los 60 días naturales. Si la factura no incluye la fecha de las operaciones, el plazo se cuenta desde la fecha de expedición.
En los contratos con plazo pactado, el real decreto fija como inicio del cómputo el día de recepción de la factura electrónica. Solo a efectos estadísticos, si esa recepción no se comunica a la solución pública, se tomará la fecha de expedición (disposición adicional séptima).
Cómo prepararte desde ahora: checklist
- Calcula tu volumen de operaciones del año anterior para saber en qué fase entras.
- Pregunta a tu programa de facturación cómo va a emitir en formato EN16931 y con qué sintaxis: UBL, CII, EDIFACT o Facturae.
- Decide si usarás la solución pública, una plataforma privada o ambas, y quién de tu equipo se encargará.
- Si vas a recibir por una plataforma privada, prepara la publicación de tu punto de entrada en tus comunicaciones y en tu web.
- Revisa los datos de tus clientes: sin el NIF bien informado, la solución pública no admite la factura.
- Organiza la recepción de facturas de proveedores: tendrás que comunicar rechazos y pagos en cuatro días naturales, sin contar sábados, domingos ni festivos nacionales.
- Repasa los plazos de pago de tus contratos: ninguno debería superar los 60 días naturales.
- Identifica las operaciones que documentas con factura simplificada, que en general quedan fuera.
Si eres gestoría y quieres ayudar a tus clientes con los cobros mientras llega la factura electrónica, mira cómo ofrecer un servicio de control de cobros.
Errores frecuentes
- Pensar que ya es obligatoria. El real decreto está en vigor desde el 20 de abril de 2026, pero la obligación llega en dos fases: el 6 de octubre de 2027 y el 6 de octubre de 2028.
- Creer que un PDF enviado por correo cumple. No es un mensaje estructurado EN16931: durante el periodo transitorio de las grandes empresas, el PDF solo acompaña a la factura electrónica.
- Confundir la factura electrónica con Verifactu. Son obligaciones distintas, con normas y fechas distintas.
- Olvidar la recepción. La norma afecta a cómo emites, pero también a cómo recibes y a lo que tendrás que comunicar cuando pagues a tus proveedores.
Factura electrónica y Verifactu no son lo mismo
| Concepto | Factura electrónica entre empresas | Verifactu |
|---|---|---|
| Norma | Real Decreto 238/2026, que desarrolla la Ley Crea y Crece | Real Decreto 1007/2023, que desarrolla el artículo 29.2.j) de la Ley General Tributaria |
| Qué regula | El formato de la factura, su intercambio entre empresas y los estados de pago | Los requisitos de los programas con los que se emiten las facturas |
| Operaciones | Solo entre empresarios y profesionales | Todas las facturas emitidas con un sistema informático |
| Fechas | 6 de octubre de 2027 (más de 8 millones de euros) y 6 de octubre de 2028 (resto) | 1 de enero de 2027 (Impuesto sobre Sociedades) y 1 de julio de 2027 (resto); aplazamiento a octubre de 2028 anunciado, pendiente del BOE |
Dónde encaja Remitide
Remitide no emite facturas ni sustituye a tu programa de facturación: sigues facturando donde ya lo haces. Lo que hace es leer tus facturas emitidas —desde Holded, Quipu, Odoo, Cuéntica, STEL Order, Quaderno y así hasta 34 programas, o desde un CSV o un Excel— y encargarse del seguimiento del cobro.
Detecta qué vence y qué ha vencido y envía los recordatorios desde tu propio correo, con tu logo, tu color de marca y un botón para pagar con tu Stripe o tus datos de transferencia. Cuando la factura se cobra, deja de reclamar.
Preguntas frecuentes
¿Desde cuándo es obligatoria la factura electrónica entre empresas?
Desde el 6 de octubre de 2027 para quienes facturen más de 8 millones de euros y desde el 6 de octubre de 2028 para el resto: doce y veinticuatro meses después de que entrara en vigor la Orden HAC/1028/2026, el 6 de octubre de 2026. Los autónomos con un volumen de hasta 8 millones de euros no tendrán que informar de los estados de sus facturas y los pagos hasta el 6 de octubre de 2029.
¿Un PDF enviado por correo es una factura electrónica?
No a efectos de esta obligación. El Real Decreto 238/2026 exige un mensaje estructurado según el modelo EN16931 en sintaxis CII, UBL, EDIFACT o Facturae. El PDF solo aparece como documento de acompañamiento durante el primer año para las empresas de más de 8 millones de euros.
¿Hay que pagar por usar la solución pública de la Agencia Tributaria?
No. El artículo 11.10 establece que el acceso a la solución pública y sus distintos usos son gratuitos para los usuarios. Las plataformas privadas tendrán el precio que fije cada proveedor.
¿Afecta a las facturas que emito a particulares?
No. La obligación se aplica cuando el destinatario es un empresario o profesional con sede, establecimiento permanente o domicilio en España. Las facturas simplificadas también quedan fuera, salvo las cualificadas.
¿Qué tendrá que comunicar mi cliente cuando me pague?
Tendrá que informarte del pago efectivo completo y su fecha, y comunicar ese pago a la solución pública de la Agencia Tributaria junto con la fecha de vencimiento, en ambos casos en un máximo de cuatro días naturales sin contar sábados, domingos ni festivos nacionales. Tú podrás comunicar de forma voluntaria el cobro o el impago.
Fuentes
- BOE. Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales
- Agencia Tributaria. Novedades de normativa 2026: Real Decreto 238/2026, de 25 de marzo
- BOE. Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica
- Agencia Tributaria. Noticia del 7 de octubre de 2026: solución pública de facturación electrónica
- BOE. Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- BOE. Real Decreto 1007/2023, de 5 de diciembre (Reglamento de sistemas informáticos de facturación)
Actualizado el 08/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogCobros
Qué hacer si un cliente no paga una factura
Guía práctica para autónomos y pymes cuando un cliente no paga: cómo averiguar el motivo, negociar un aplazamiento, reclamar formalmente y evitar que vuelva a pasar.
BlogTesorería
Qué es el DSO y cómo reducir los días que tardas en cobrar
El DSO mide cuántos días tardas de media en cobrar tus facturas. Cómo se calcula, con un ejemplo, y seis formas prácticas de reducirlo sin perder clientes.
GuíaGestorías
Cómo una gestoría puede ayudar a sus clientes a cobrar antes (y cobrar ella también)
Cómo montar en tu gestoría un servicio de control de cobros: qué incluir, cómo ponerle precio y cómo encaja con la factura electrónica de 2027 y 2028.