

GuíaGestorías
Cómo una gestoría puede ayudar a sus clientes a cobrar antes (y cobrar ella también)
Tus clientes te traen cada trimestre el libro de facturas emitidas, y tú ya sabes quién les debe dinero antes que ellos. Convertir ese conocimiento en un servicio de control de cobros les ayuda a cobrar antes y a ti te da un ingreso recurrente que no depende del calendario fiscal. Esta guía explica qué incluir, cómo ponerle precio y por qué la factura electrónica obligatoria, con su comunicación de pagos a Hacienda, hace que este sea un buen momento para empezar.
Por el equipo de RemitideActualizado el 10 min de lectura
Lo esencial
- El periodo medio de pago de las pymes fue de 78,3 días en el cuarto trimestre de 2025, según el Observatorio de Morosidad de CEPYME: muy por encima del máximo legal de 60 días.
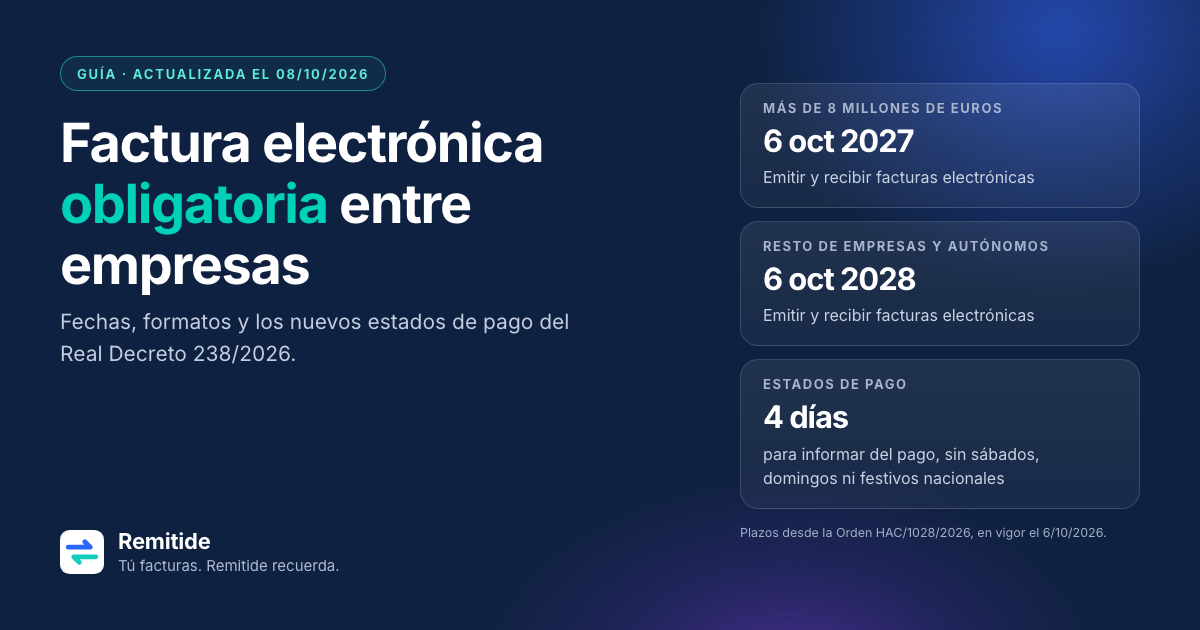
- La factura electrónica entre empresas será obligatoria el 6 de octubre de 2027 para quien facture más de 8 millones de euros y el 6 de octubre de 2028 para el resto, y con ella cada cliente tendrá que comunicar a Hacienda cuándo paga.
- La Orden HAC/1028/2026 permite que un tercero que actúe en representación de la empresa use la solución pública de la Agencia Tributaria; para sus formularios, tiene que ser un apoderado inscrito en el registro de la Agencia.
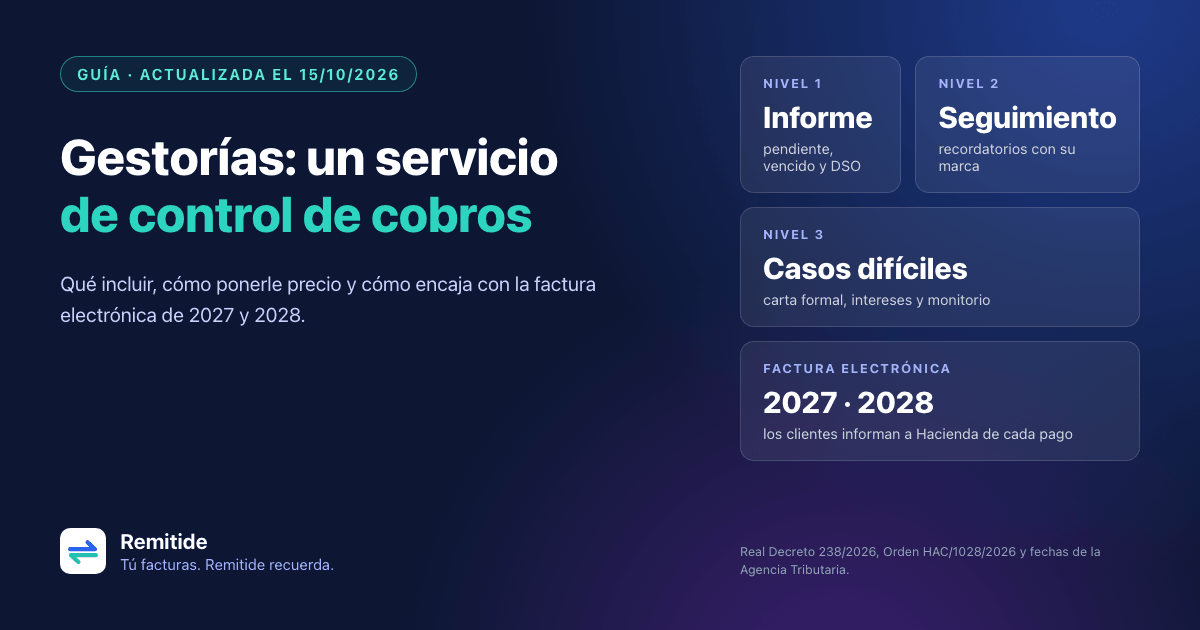
- El servicio se puede ofrecer por niveles: un informe mensual, el seguimiento con recordatorios y la gestión de los casos difíciles.
Por qué tiene sentido ofrecerlo ahora
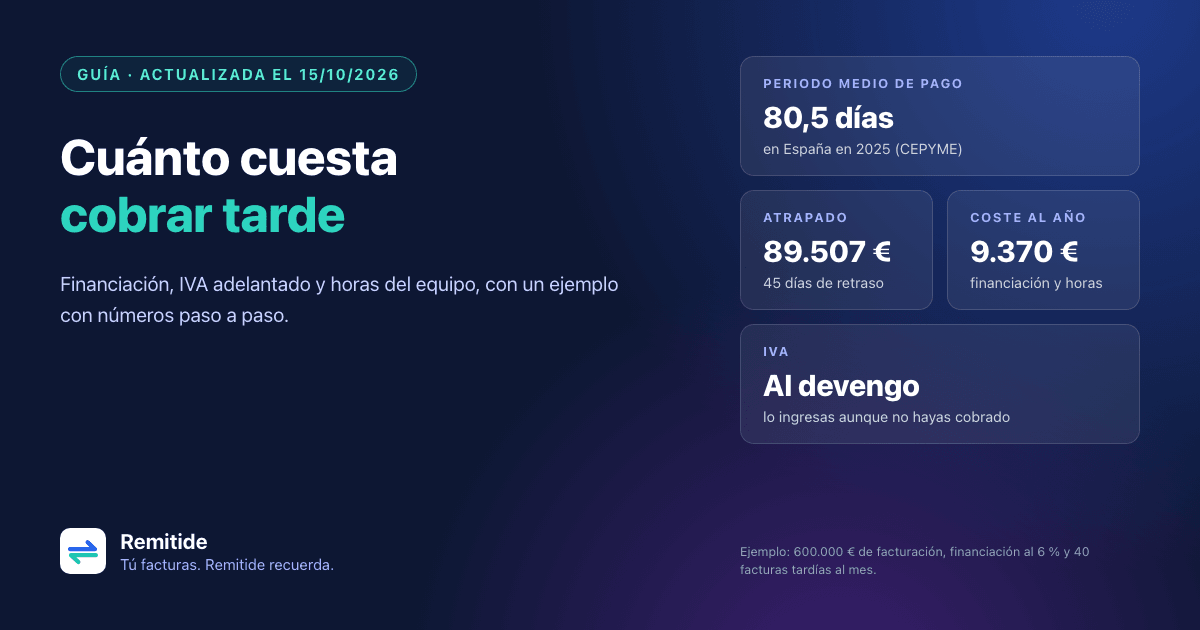
Cobrar tarde sigue siendo lo normal. Según el Observatorio de Morosidad de CEPYME publicado el 7 de abril de 2026, el periodo medio de pago en España fue de 80,5 días de promedio en 2025, un 34 % por encima del máximo legal de 60 días. En las pymes bajó a 78,3 días en el cuarto trimestre, y en las microempresas el promedio del año subió a 80,7 días.
En una pyme pequeña, reclamar suele ser tarea del dueño, que lo hace cuando se acuerda. La gestoría, en cambio, ve cada trimestre todas las facturas emitidas para preparar el modelo 303. Sabe qué se ha facturado, a quién y cuándo, y sabe también qué IVA se ha ingresado por facturas que el cliente todavía no ha cobrado (lo explicamos en IVA e IRPF de una factura no cobrada).
El segundo motivo es la factura electrónica obligatoria: cada empresa tendrá que informar a la Agencia Tributaria de cuándo paga cada factura que recibe. Quien resuelva a tus clientes esa parte técnica está en buena posición para ayudarles también a cobrar.
Qué incluir: tres niveles de servicio
Un distribuidor con veinte facturas al mes no necesita lo mismo que una consultora con tres grandes al trimestre. Ofrécelo por niveles:
| Nivel | Qué incluye | Para quién |
|---|---|---|
| 1. Informe | Listado mensual de facturas pendientes y vencidas, DSO, clientes que pagan por encima de 60 días y facturas por las que se podría recuperar el IVA | Clientes con pocas facturas o que prefieren reclamar ellos |
| 2. Seguimiento | Lo anterior, más un calendario de recordatorios antes y después del vencimiento, plantillas con la marca del cliente y una revisión quincenal de lo que sigue sin cobrarse | Clientes con muchas facturas pequeñas |
| 3. Casos difíciles | Carta formal o burofax, cálculo de intereses y de los 40 € por factura, invitación a negociar antes del monitorio, documentación del monitorio, recuperación del IVA y registro contable del impago | Facturas de importe alto o clientes que no responden |
Propuesta de elaboración propia: adapta el contenido de cada nivel a lo que ya haces para cada cliente.
El tercer nivel reúne trabajo que muchas gestorías ya hacen suelto: preparar una carta de reclamación de deuda, acreditar el intento de negociación antes del monitorio, reunir los documentos de un monitorio sin abogado o contabilizar a los clientes de dudoso cobro. Empaquetado, se cobra mejor.
A tener en cuenta
Quién firma los avisos. Los recordatorios funcionan mejor si salen del correo de la empresa que factura: el deudor reconoce a su proveedor. Si escribes tú en nombre de tu cliente, déjalo por escrito en la hoja de encargo. Y si para hacerlo tratas los datos de los clientes de tu cliente, actúas como encargado del tratamiento: el artículo 28 del Reglamento General de Protección de Datos exige un contrato que lo regule.
Cómo ponerle precio
Hay tres fórmulas habituales, y se pueden combinar:
- Cuota mensual por tramos según el número de facturas emitidas: fácil de explicar y de prever.
- Una subida de la iguala, con el servicio incluido: encaja con clientes pequeños.
- Un precio por actuación para los casos difíciles: cada carta formal, cada cálculo de intereses o cada monitorio preparado.
Cobrar un porcentaje de lo recuperado acerca el servicio a una agencia de recobro y hace imprevisible tu ingreso. Para un servicio recurrente, una cuota fija encaja mejor.
Cómo calcular la cuota
Mide el tiempo
Durante un mes, apunta cuánto tardas en revisar y avisar cada factura vencida de un cliente piloto.
Pásalo a coste
Multiplica las horas por lo que te cuesta una hora de la persona que lo hace.
Fija tramos
Agrupa a los clientes por número de facturas al mes y pon un precio a cada tramo.
Un ejemplo con supuestos: un cliente con 15 facturas vencidas al mes, a 20 minutos cada una, son 5 horas; a 35 € la hora, 175 € de coste antes de margen. Si una herramienta prepara el seguimiento y la revisión baja a 5 minutos por factura, el coste se queda en unos 44 €. Con el mismo precio, el margen cambia por completo.
| Forma de trabajar | Tiempo por factura | Horas al mes | Coste a 35 €/h |
|---|---|---|---|
| A mano, con hoja de cálculo y correo | 20 minutos | 5 h | 175,00 € |
| Con seguimiento automatizado y revisión | 5 minutos | 1,25 h | 43,75 € |
Supuestos del ejemplo, no datos de mercado: el número de facturas, los minutos y el coste por hora dependen de cada gestoría. Usa los tuyos.
Cómo encaja con la factura electrónica de 2027 y 2028
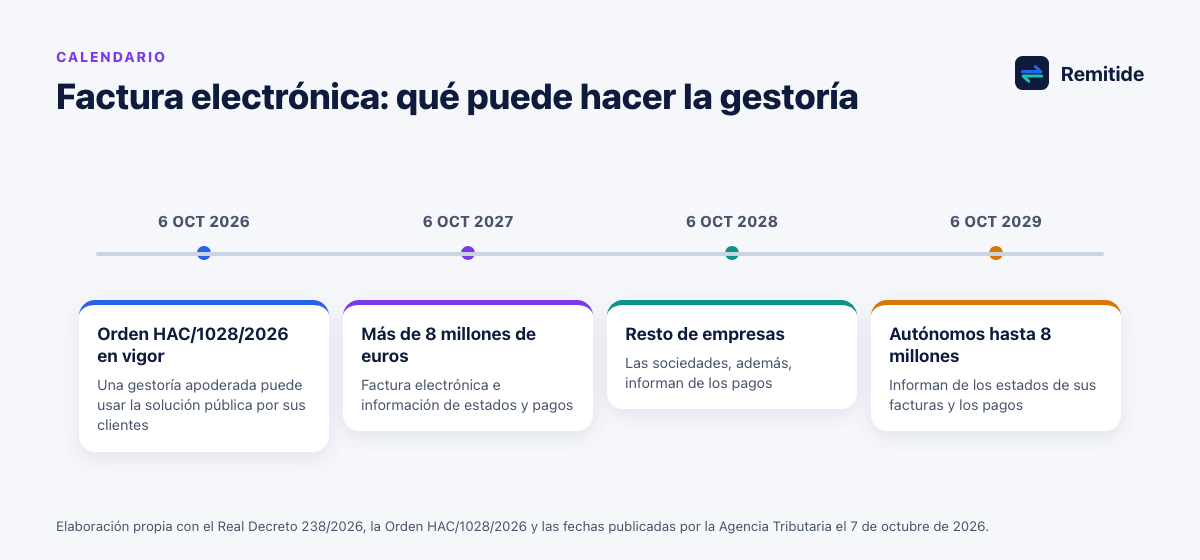
El Real Decreto 238/2026, en vigor desde el 20 de abril de 2026, desarrolla la factura electrónica obligatoria entre empresarios y profesionales. Su aplicación cuenta desde la Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026 y en vigor desde el día siguiente. Según la Agencia Tributaria, el calendario queda así:
| Fecha | Quién | Qué tiene que hacer |
|---|---|---|
| 6 de octubre de 2027 | Empresas y profesionales que facturan más de 8 millones de euros | Expedir, remitir y recibir facturas electrónicas e informar de los estados y los pagos |
| 6 de octubre de 2028 | Resto de empresas y profesionales | Expedir, remitir y recibir facturas electrónicas; las personas jurídicas, además, informar de los estados y los pagos |
| 6 de octubre de 2029 | Personas físicas y entidades en régimen de atribución de rentas hasta 8 millones de euros | Informar de los estados de las facturas y los pagos |
Fechas publicadas por la Agencia Tributaria el 7 de octubre de 2026, contadas desde la entrada en vigor de la Orden HAC/1028/2026.
Para los cobros, lo que más cambia son los estados de la factura. El cliente tendrá que informar al emisor de la aceptación o el rechazo y del pago, y comunicar el pago y la fecha de vencimiento a la solución pública de la Agencia Tributaria, en un máximo de cuatro días naturales sin contar sábados, domingos ni festivos nacionales (artículos 10 y 12 del Real Decreto 238/2026). Tienes el detalle en la guía de la factura electrónica obligatoria.
Qué papel puede tener la gestoría
La norma prevé que otros actúen por la empresa. El artículo 11.2 de la Orden HAC/1028/2026 permite usar la solución pública al propio obligado o a un tercero que actúe en su representación, según las reglas de representación y colaboración social de la Agencia Tributaria. Si ese tercero usa el formulario de generación de facturas o el de comunicación de estados y pagos, tiene que ser un apoderado inscrito en el Registro de apoderamientos de la Agencia. Y el artículo 12.6 del real decreto permite a los emisores, a los destinatarios y a sus autorizados consultar los datos de pago o rechazo de las facturas.
En la práctica, una gestoría apoderada podrá consultar qué han pagado a su cliente y cuándo, y comunicar los pagos que su cliente haga a sus proveedores. El informe de cobros podrá basarse en datos oficiales.
Atención
Además, el artículo 14 del Real Decreto 238/2026 prevé que la Agencia Tributaria envíe cada año al Observatorio Estatal de la Morosidad Privada los datos para elaborar el listado de empresas que hayan incumplido los plazos de la Ley 3/2004, en los supuestos de la Ley 18/2022. Tus clientes también pagan facturas: avisa a los que pagan tarde.
Cómo empezar con tus clientes
- Elige tres a cinco clientes piloto: los que más saldo vencido tienen en su libro de facturas emitidas.
- Revisa las condiciones de pago de sus facturas: vencimiento claro, forma de pago e IBAN (tienes ejemplos en condiciones de pago en una factura).
- Añade el servicio a la hoja de encargo y, si vas a tratar datos de sus deudores, firma el contrato de encargo del tratamiento.
- Acuerda con cada cliente el calendario de avisos y quién firma cada uno.
- Prepara el primer informe con el pendiente, el vencido y el DSO de partida (cómo se calcula, en qué es el DSO).
- A los tres meses, compara el DSO con el de partida y enséñaselo al cliente.
Para explicarle al cliente lo que está en juego, enséñale lo que le cuesta cobrar tarde con sus propios números. Tienes un ejemplo completo en cuánto le cuesta a una pyme cobrar tarde, y una llamada bien preparada resuelve muchos retrasos antes de la carta formal: el guion está en cómo reclamar una factura por teléfono.
Dónde encaja Remitide
El plan de Remitide para gestorías reúne en un panel los cobros de todas tus empresas cliente: pendiente, vencido, DSO y alertas de cada una, sea cual sea su programa de facturación. Cada empresa conserva su cuenta y envía sus recordatorios desde su propio correo, con sus plantillas y su visto bueno.
Remitide no reclama en nombre de nadie ni toca el dinero. Para el informe mensual, la previsión de cobros y el DSO salen de las facturas reales de cada cliente.
Preguntas frecuentes
¿Puede una gestoría reclamar facturas en nombre de su cliente?
Sí, si el cliente se lo encarga. Déjalo por escrito en la hoja de encargo y, si tratas los datos de sus deudores, firma el contrato de encargo del tratamiento que exige el artículo 28 del Reglamento General de Protección de Datos.
¿Cómo se cobra un servicio de control de cobros?
Lo más sencillo es una cuota mensual por tramos según el número de facturas del cliente, calculada con el tiempo que te lleva cada factura vencida, y un precio aparte para las actuaciones puntuales, como una carta formal o la documentación de un monitorio.
¿Cuándo tendrán mis clientes que informar del pago de sus facturas?
Desde el 6 de octubre de 2027 si facturan más de 8 millones de euros, desde el 6 de octubre de 2028 si son personas jurídicas con un volumen menor y desde el 6 de octubre de 2029 si son personas físicas o entidades en régimen de atribución de rentas con un volumen de hasta 8 millones, según las fechas publicadas por la Agencia Tributaria.
¿Podrá la gestoría consultar los pagos en la solución pública de la Agencia Tributaria?
El artículo 12.6 del Real Decreto 238/2026 permite a los emisores, a los destinatarios y a sus autorizados consultar los datos de pago o rechazo de las facturas. La Orden HAC/1028/2026 exige que el tercero que acceda a la consulta o use los formularios en nombre de la empresa sea un apoderado inscrito en el Registro de apoderamientos de la Agencia Tributaria.
Fuentes
- CEPYME. Observatorio de Morosidad de CEPYME, segundo semestre de 2025 (nota de prensa del 7 de abril de 2026)
- BOE. Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales
- BOE. Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica
- Agencia Tributaria. Noticia del 7 de octubre de 2026: solución pública de facturación electrónica
- BOE. Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- DOUE (BOE). Reglamento (UE) 2016/679, General de Protección de Datos (artículo 28, encargado del tratamiento)
Actualizado el 15/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
GuíaFacturación
Factura electrónica obligatoria entre empresas: fechas, requisitos y cómo prepararte
Qué exige el Real Decreto 238/2026 sobre la factura electrónica entre empresas, desde cuándo será obligatoria, qué formatos valen y cómo afectará a tus cobros.
GuíaTesorería
Cuánto le cuesta a una pyme cobrar tarde: financiación, IVA adelantado y horas del equipo
Cuánto le cuesta a una pyme cobrar tarde: financiar el dinero que falta, adelantar el IVA y las horas del equipo, con un ejemplo con números paso a paso.
GuíaGuía práctica
Carta de reclamación de deuda: 3 modelos para reclamar una factura impagada
Tres modelos de carta de reclamación de deuda para una factura impagada: amistosa, formal y requerimiento final. Qué incluir y cómo enviarla.