

GuíaContabilidad
Periodo medio de pago a proveedores: fórmula del ICAC, ejemplo y qué poner en la memoria
El periodo medio de pago a proveedores (PMP) mide cuántos días tarda de media tu empresa en pagar sus facturas comerciales. Las sociedades mercantiles lo informan en la memoria de sus cuentas anuales con la metodología que fijó el ICAC en 2016, y desde la Ley 18/2022 también cuenta para pedir subvenciones de más de 30.000 €. Aquí tienes quién debe informarlo, la fórmula completa y la simplificada, un ejemplo con cifras y los errores que más se repiten.
Por el equipo de RemitideActualizado el 9 min de lectura
Lo esencial
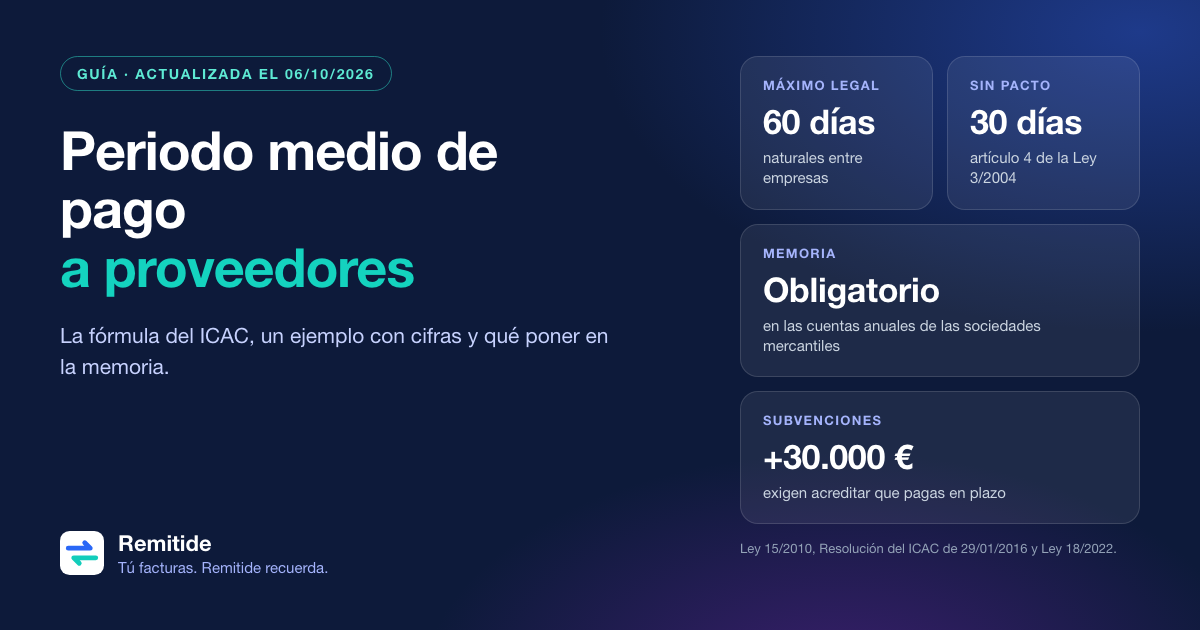
- Todas las sociedades mercantiles deben incluir su periodo medio de pago a proveedores en la memoria (disposición adicional tercera de la Ley 15/2010).
- La fórmula combina el ratio de operaciones pagadas y el de operaciones pendientes, ponderados por su importe (Resolución del ICAC de 29 de enero de 2016).
- Las cotizadas y las no cotizadas que no presentan cuentas abreviadas también publican en su web el PMP y las facturas pagadas en plazo.
- Para una subvención de más de 30.000 € hay que acreditar que se cumplen los plazos de pago de la Ley 3/2004 (artículo 13.3 bis de la Ley General de Subvenciones).
- El máximo legal entre empresas es de 60 días naturales, y 30 si no se pactó nada (artículo 4 de la Ley 3/2004).
Qué es el periodo medio de pago a proveedores
Es el número medio de días que pasan desde que recibes una mercancía o un servicio de un proveedor hasta que lo pagas, ponderado por el importe de cada operación. Sirve para comprobar si la empresa cumple los plazos de la Ley 3/2004: 30 días naturales si no se pactó otra cosa y, como máximo, 60 días naturales con pacto (artículo 4).
El cálculo no es libre. La disposición adicional tercera de la Ley 15/2010 encargó al Instituto de Contabilidad y Auditoría de Cuentas (ICAC) la metodología, que está en su Resolución de 29 de enero de 2016. Solo se tienen en cuenta las operaciones comerciales de bienes y servicios: quedan fuera, por ejemplo, los proveedores de inmovilizado y los acreedores por arrendamiento financiero, según explica la propia resolución.
A tener en cuenta
No lo confundas con el periodo medio de pago de las Administraciones públicas, que se calcula con otra norma y se publica en el portal de Hacienda. Esta guía trata el de las empresas privadas.
Quién tiene que informarlo y dónde
| Tipo de sociedad | Memoria | Página web |
|---|---|---|
| Cotizadas | PMP, volumen y número de facturas pagadas en plazo y su porcentaje | La misma información |
| No cotizadas que no presentan cuentas anuales abreviadas | La misma información | La misma información, si tienen web |
| Sociedades que formulan la memoria abreviada | El PMP, con el cálculo simplificado del ICAC | No |
Disposición adicional tercera de la Ley 15/2010, en la redacción de la Ley 18/2022, y artículos 5 y 6 de la Resolución del ICAC de 29 de enero de 2016.
Hay un matiz para las pymes. La ley habla de «todas las sociedades mercantiles», pero el ICAC, en la consulta 1 de su boletín 132 (2022), entiende que solo las que elaboran la memoria en modelo normal deben incluir de forma expresa esta información. Si formulas cuentas abreviadas, comenta con tu asesoría qué criterio seguir.
La fórmula del ICAC, paso a paso
Para las sociedades que formulan la memoria en modelo normal, el artículo 5 de la resolución define tres cálculos. Los días son siempre naturales.
Ratio de operaciones pagadas
Para cada factura pagada en el ejercicio, multiplica los días que tardaste en pagarla por su importe. Suma todos los productos y divide entre el total pagado.
Ratio de operaciones pendientes
Para cada factura pendiente al cierre, multiplica los días transcurridos hasta el último día del ejercicio por su importe. Suma y divide entre el total pendiente.
PMP
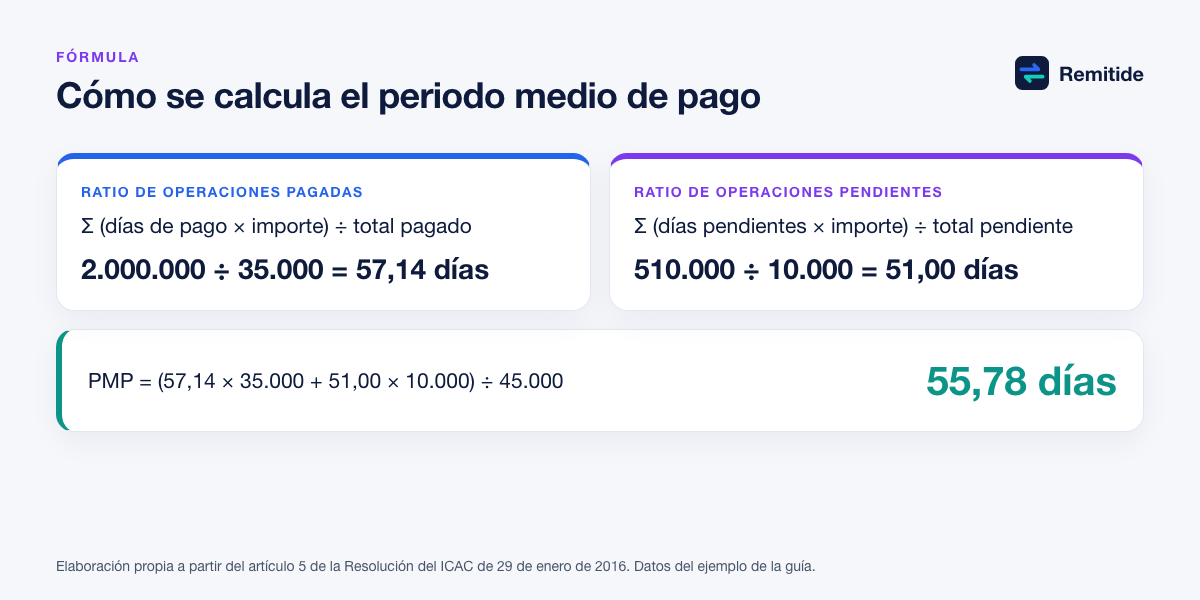
(Ratio de pagadas × total pagado + ratio de pendientes × total pendiente) ÷ (total pagado + total pendiente).
Desde qué fecha se cuentan los días
La resolución cuenta desde la recepción de las mercancías o la prestación de los servicios y, solo si no hay información fiable, admite usar la fecha de recepción de la factura (artículo 5.4). Pero la Ley 18/2022 añadió a la Ley de Sociedades de Capital que la fecha de recepción de la factura no puede tomarse como inicio del plazo de pago salvo en los supuestos que la Ley 3/2004 prevé expresamente. Lo prudente es registrar siempre la fecha de entrega o del servicio.
La versión simplificada
Las sociedades que formulan la memoria abreviada o aplican el Plan General de Contabilidad de Pymes pueden usar un cálculo más sencillo (artículo 5.5): saldo medio de acreedores comerciales ÷ (compras netas + gastos por servicios exteriores) × 365.
Ejemplo con cifras
Una sociedad que formula la memoria en modelo normal tiene estos datos al cierre del ejercicio:
| Factura | Importe | Días | Estado | Días × importe |
|---|---|---|---|---|
| A | 10.000 € | 45 | Pagada | 450.000 |
| B | 20.000 € | 70 | Pagada | 1.400.000 |
| C | 5.000 € | 30 | Pagada | 150.000 |
| D | 8.000 € | 40 | Pendiente | 320.000 |
| E | 2.000 € | 95 | Pendiente | 190.000 |
| Concepto | Cálculo | Días |
|---|---|---|
| Ratio de operaciones pagadas | 2.000.000 ÷ 35.000 | 57,14 |
| Ratio de operaciones pendientes | 510.000 ÷ 10.000 | 51,00 |
| Periodo medio de pago | (57,14 × 35.000 + 51,00 × 10.000) ÷ 45.000 | 55,78 |
Ejemplo propio. El PMP queda por debajo de 60 días, pero la factura B se pagó a 70 días y la E lleva 95 sin pagar: el promedio no garantiza que cada factura cumpla.
La información adicional que pide la Ley 18/2022 lo deja ver: de las tres facturas pagadas, dos se pagaron en plazo (el 66,7 % del número), pero suman 15.000 € de 35.000 € (el 42,9 % del importe). Con la fórmula simplificada, una pyme con un saldo medio de acreedores comerciales de 45.000 € y 300.000 € de compras y servicios exteriores tendría un PMP de 54,75 días.
Por qué importa: subvenciones y morosidad
Desde la Ley 18/2022, el PMP ha dejado de ser un dato que solo miraba el auditor. Para obtener una subvención de más de 30.000 €, las empresas sujetas a la Ley 3/2004 tienen que acreditar que cumplen sus plazos de pago (artículo 13.3 bis de la Ley General de Subvenciones):
| Quién | Cómo |
|---|---|
| Puede presentar la cuenta de pérdidas y ganancias abreviada | Certificación firmada por la persona física o el órgano de administración |
| No puede presentarla abreviada | Certificado de un auditor inscrito en el ROAC con la información de pagos de la memoria auditada o, si no es posible, un informe de procedimientos acordados |
El cumplimiento se mide con el porcentaje de facturas pagadas en plazo que fija la Ley 18/2022.
Más allá de las subvenciones, pagar tarde tiene un coste directo: tus proveedores pueden reclamarte intereses de demora y 40 € por factura sin necesidad de avisarte. Tienes los tipos vigentes en interés de demora 2026 y las reglas de plazos en plazo legal de pago entre empresas.
Tu PMP y el DSO de tus clientes
El PMP de tu empresa es, visto desde fuera, el tiempo que tardan en cobrar tus proveedores. Y al revés: lo que tardan tus clientes en pagarte es tu DSO, los días de venta pendientes de cobro. Si tu DSO es mayor que tu PMP, financias a tus clientes con tu propio dinero. Te contamos cómo medirlo en qué es el DSO y cómo bajarlo.
Errores frecuentes
- Calcular los días desde la fecha de la factura en vez de desde la entrega o el servicio.
- Incluir proveedores de inmovilizado o arrendamientos financieros.
- Usar el importe original de la factura cuando ha habido abonos.
- Dejar fuera las facturas pendientes al cierre y calcular solo con las pagadas.
- Dar por bueno un PMP inferior a 60 días sin revisar las facturas que superan el plazo.
- Olvidar la información de facturas pagadas en plazo que añadió la Ley 18/2022.
Dónde encaja Remitide
Remitide se conecta a tu programa de facturación —Holded, Quipu, Cuéntica, Odoo y más de 25 programas por API, o un CSV o un Excel de cualquier otro—, detecta las facturas que vencen y las vencidas, y envía los recordatorios desde tu propio correo, con tu logo y un botón para pagar con tu Stripe o tus datos de transferencia. Cuando la factura se cobra, deja de reclamar.
El panel de previsión y DSO te enseña lo vencido por antigüedad, tu DSO frente a lo pactado y frente al máximo legal de 60 días, y lo que debería entrar cada semana. Remitide no calcula el PMP de tus cuentas anuales: eso es trabajo de tu contabilidad y de tu asesoría.
A tener en cuenta
Esta guía es informativa y no sustituye el consejo profesional. Para un caso concreto, consulta con tu asesoría o con un abogado.
Preguntas frecuentes
¿Qué es el periodo medio de pago a proveedores?
Es el número medio de días que tarda una empresa en pagar sus facturas comerciales, ponderado por su importe. Las sociedades mercantiles lo informan en la memoria de sus cuentas anuales con la metodología de la Resolución del ICAC de 29 de enero de 2016.
¿Cuál es el periodo máximo de pago a proveedores?
Sesenta días naturales entre empresas, aunque se pacte otra cosa, y treinta si no se pactó plazo (artículo 4 de la Ley 3/2004). Con la Administración como cliente, los plazos son los de la Ley de Contratos del Sector Público.
¿Cómo se calcula el PMP en la memoria abreviada?
Con la fórmula simplificada del artículo 5.5 de la resolución del ICAC: saldo medio de acreedores comerciales dividido entre la suma de compras netas y gastos por servicios exteriores, multiplicado por 365.
¿Las pymes tienen que informar del periodo medio de pago?
La Ley 15/2010 habla de todas las sociedades mercantiles. El ICAC ha entendido, en una consulta de 2022, que solo las que formulan la memoria en modelo normal deben incluirlo de forma expresa. Consulta con tu asesoría qué criterio aplicar a tus cuentas.
¿Qué pasa si mi empresa paga a más de 60 días?
Tus proveedores pueden reclamarte intereses de demora y 40 € por factura sin necesidad de aviso (artículos 5 y 8 de la Ley 3/2004). Además, para una subvención de más de 30.000 € tendrás que acreditar que cumples los plazos de pago.
Fuentes
- BOE. Ley 15/2010, de 5 de julio, de modificación de la Ley 3/2004, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- BOE. Resolución de 29 de enero de 2016, del ICAC, sobre la información a incorporar en la memoria de las cuentas anuales en relación con el periodo medio de pago a proveedores
- BOE. Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas
- BOE. Ley 38/2003, de 17 de noviembre, General de Subvenciones (texto consolidado)
- BOE. Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital (texto consolidado)
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- ICAC. Consulta 1 del BOICAC 132/2022 sobre la información del periodo medio de pago a proveedores
Actualizado el 06/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogTesorería
Qué es el DSO y cómo reducir los días que tardas en cobrar
El DSO mide cuántos días tardas de media en cobrar tus facturas. Cómo se calcula, con un ejemplo, y seis formas prácticas de reducirlo sin perder clientes.
GuíaMorosidad
Plazo legal de pago entre empresas: 30 y 60 días, intereses de demora y cómo actuar
Qué dice la Ley 3/2004 sobre el plazo de pago entre empresas: 30 días sin pacto, 60 como máximo, cómo se cuenta y el interés de demora del 10,40 % en 2026.
GuíaMorosidad
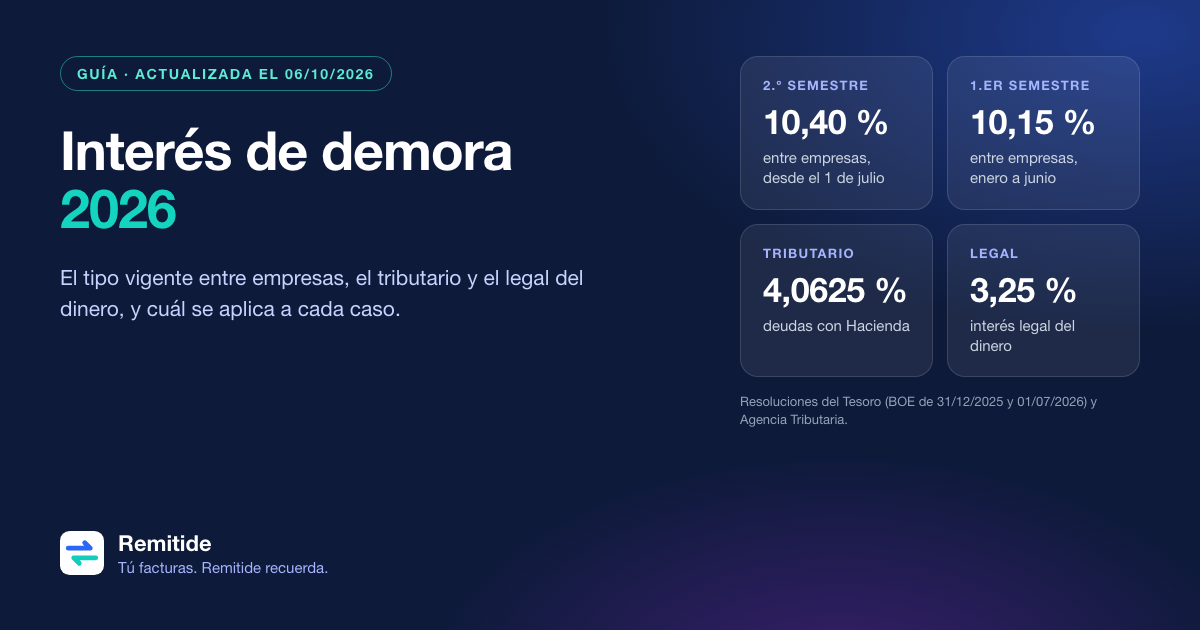
Interés de demora 2026: tipo vigente en operaciones comerciales, tributario y legal del dinero
Interés de demora 2026: 10,40 % entre empresas en el segundo semestre, 4,0625 % el tributario y 3,25 % el legal del dinero. Cuál aplicar y tabla histórica.