

GuíaMorosidad
Interés de demora 2026: tipo vigente en operaciones comerciales, tributario y legal del dinero
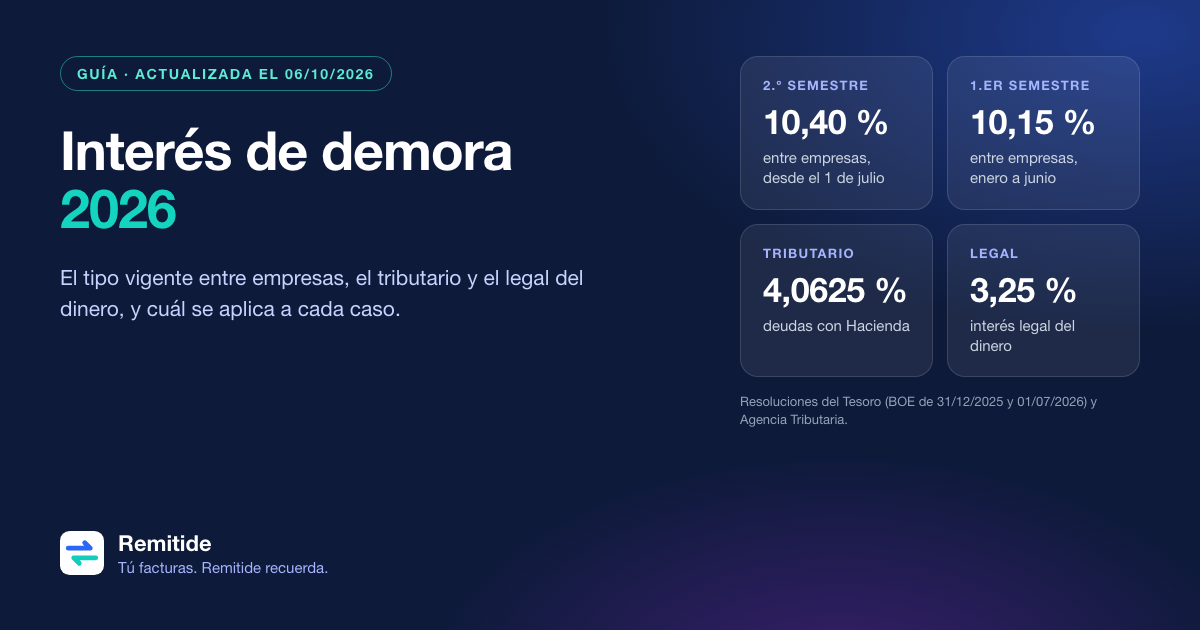
En el segundo semestre de 2026, el interés de demora en las operaciones comerciales entre empresas es del 10,40 %, según la resolución del Tesoro publicada en el BOE el 1 de julio de 2026; en el primero fue del 10,15 %. No hay que confundirlo con el interés de demora tributario, que según la Agencia Tributaria sigue en el 4,0625 %, ni con el interés legal del dinero, del 3,25 %. Aquí tienes cuál se aplica a cada caso, cómo se fija, la tabla de los últimos semestres y un ejemplo de cálculo.
Por el equipo de RemitideActualizado el 9 min de lectura
Lo esencial
- Entre empresas y autónomos: 10,40 % del 1 de julio al 31 de diciembre de 2026 y 10,15 % del 1 de enero al 30 de junio.
- El tipo comercial es el del Banco Central Europeo en su operación principal de financiación más reciente antes del semestre, más ocho puntos (artículo 7 de la Ley 3/2004).
- El interés de demora tributario es del 4,0625 % y el interés legal del dinero, del 3,25 %, mientras sigan prorrogados los Presupuestos de 2023.
- Además de los intereses, cada factura pagada tarde da derecho a 40 € por costes de cobro (artículo 8 de la Ley 3/2004).
Qué interés de demora se aplica en cada caso
«Interés de demora» se usa para cosas muy distintas. Antes de mirar una cifra, identifica quién debe a quién:
| Situación | Interés | Tipo en 2026 | Norma |
|---|---|---|---|
| Un cliente empresa o autónomo te paga tarde | Demora en operaciones comerciales | 10,15 % (1.er semestre) y 10,40 % (2.º semestre) | Artículo 7 de la Ley 3/2004 |
| Una Administración pública te paga tarde una factura | Demora en operaciones comerciales | El mismo | Artículo 3 de la Ley 3/2004 |
| Pagas tarde una deuda con Hacienda | Interés de demora tributario | 4,0625 % | Artículo 26.6 de la Ley General Tributaria |
| Una deuda de dinero sin pacto y fuera de la Ley 3/2004, como la de un consumidor | Interés legal del dinero | 3,25 % | Artículo 1108 del Código Civil |
| Una sentencia te reconoce una cantidad | Interés de la mora procesal | Interés legal del dinero más dos puntos | Artículo 576 de la Ley de Enjuiciamiento Civil |
Si en el contrato pactasteis otro tipo de interés de demora, se aplica el pactado, con los límites del artículo 9 de la Ley 3/2004 frente a las cláusulas abusivas.
Esta guía se centra en el primero, el que más afecta a una pyme o un autónomo que factura a empresas. Para saber desde qué día corre y cómo se calcula paso a paso, tienes intereses de demora entre empresas: cómo se calculan.
El tipo comercial en 2026: 10,15 % y 10,40 %
La Ley 3/2004 fija el interés de demora en las operaciones comerciales cuando no se ha pactado otro: el tipo de interés aplicado por el Banco Central Europeo a su operación principal de financiación más reciente efectuada antes del primer día del semestre, más ocho puntos porcentuales (artículo 7.2). La Secretaría General del Tesoro publica el resultado en el BOE cada seis meses.
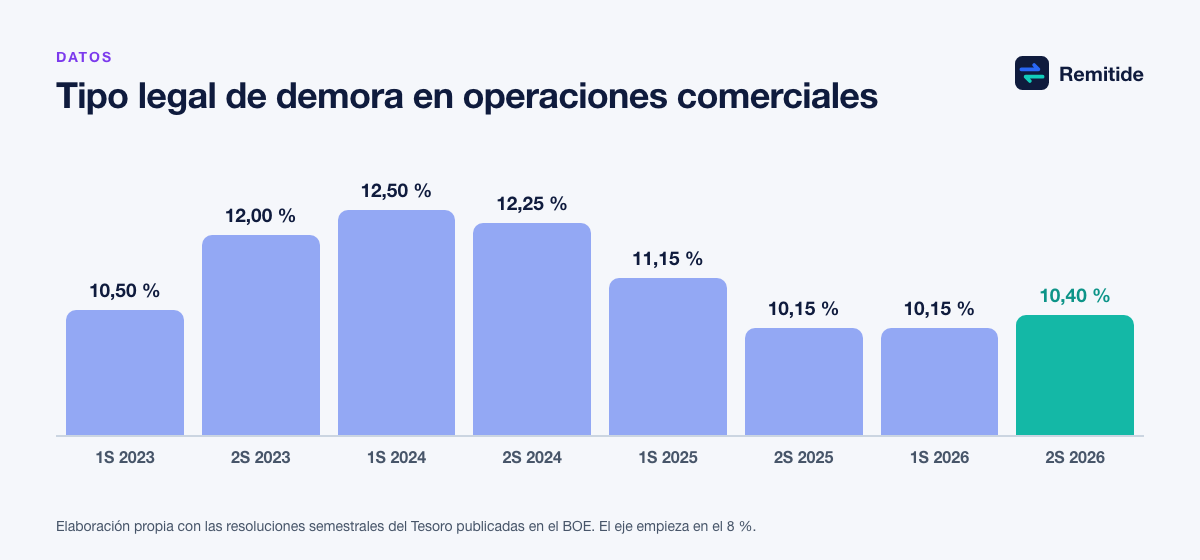
| Semestre | Tipo del BCE | Tipo de demora | Publicación |
|---|---|---|---|
| 2.º semestre de 2026 | 2,40 % | 10,40 % | BOE de 1 de julio de 2026 |
| 1.er semestre de 2026 | 2,15 % | 10,15 % | BOE de 31 de diciembre de 2025 |
| 2.º semestre de 2025 | 2,15 % | 10,15 % | BOE de 28 de junio de 2025 |
| 1.er semestre de 2025 | 3,15 % | 11,15 % | BOE de 31 de diciembre de 2024 |
| 2.º semestre de 2024 | 4,25 % | 12,25 % | BOE de 28 de junio de 2024 |
| 1.er semestre de 2024 | 4,50 % | 12,50 % | BOE de 29 de diciembre de 2023 |
| 2.º semestre de 2023 | 4,00 % | 12,00 % | BOE de 29 de junio de 2023 |
| 1.er semestre de 2023 | 2,50 % | 10,50 % | BOE de 30 de diciembre de 2022 |
Resoluciones de la Secretaría General del Tesoro y Financiación Internacional. Comprobado en el BOE el 6 de octubre de 2026.
El tipo del primer semestre de 2027 dependerá de la operación principal de financiación del Banco Central Europeo anterior al 1 de enero. Cuando se publique, búscalo en el BOE como «tipo legal de interés de demora a aplicar a las operaciones comerciales».
A tener en cuenta
Si un retraso cruza de un semestre a otro, cada tramo se calcula con su tipo: los días de junio al 10,15 % y los de julio en adelante al 10,40 %.
Ejemplo de cálculo
La fórmula es la misma de siempre: importe pendiente × tipo anual × días de retraso ÷ 365, o puedes usar nuestra calculadora de intereses de demora. Una factura de 3.200 € que vencía el 15 de septiembre de 2026 y se paga el 30 de noviembre acumula 76 días de retraso, todos dentro del segundo semestre:
| Concepto | Cálculo | Importe |
|---|---|---|
| Principal | 3.200,00 € | |
| Intereses de demora | 3.200 × 10,40 % × 76 ÷ 365 | 69,30 € |
| Indemnización por costes de cobro | Cantidad fija por factura | 40,00 € |
| Total que se puede reclamar | 3.309,30 € |
Ejemplo propio. Si los costes de cobro acreditados superan los 40 €, también se puede reclamar la diferencia (artículo 8 de la Ley 3/2004).
Los intereses se deben de forma automática desde el día siguiente al vencimiento, sin necesidad de reclamarlos (artículo 5). Otra cosa es que decidas pedirlos: con un buen cliente que se retrasa una vez, muchas empresas renuncian a ellos. Con un cliente que paga tarde siempre, mencionarlos suele cambiar el orden de su lista de pagos.
El interés de demora tributario: 4,0625 %
Es el que cobra Hacienda cuando pagas tarde un impuesto o una liquidación. El artículo 26.6 de la Ley General Tributaria lo define como el interés legal del dinero incrementado en un 25 %, salvo que la Ley de Presupuestos Generales del Estado establezca otro. La última que fijó ambos fue la Ley 31/2022, de Presupuestos para 2023: 3,25 % el legal y 4,0625 % el de demora.
Según la Agencia Tributaria, al seguir prorrogados esos Presupuestos, el 4,0625 % y el 3,25 % del interés legal del dinero se mantienen en 2026 hasta que entre en vigor una Ley de Presupuestos para ese año, algo que no se había producido al cierre de su Manual práctico de Renta 2025. Si se aprueba, los tipos pueden cambiar: compruébalo en el BOE antes de hacer un cálculo con efectos.
| Año | Demora tributaria | Legal del dinero | Norma |
|---|---|---|---|
| 2023 | 4,0625 % | 3,25 % | Ley 31/2022, disposición adicional cuadragésima segunda |
| 2024 | 4,0625 % | 3,25 % | Prórroga de los Presupuestos de 2023 |
| 2025 | 4,0625 % | 3,25 % | Prórroga de los Presupuestos de 2023 |
| 2026 | 4,0625 % | 3,25 % | Prórroga, según la Agencia Tributaria |
Si tienes facturas impagadas y estás pendiente de tus propios impuestos, te puede interesar el IVA y el IRPF de una factura no cobrada: en algunos casos puedes recuperar el IVA que ingresaste.
El interés legal del dinero: 3,25 %
Es el tipo de referencia del derecho civil. El artículo 1108 del Código Civil dice que, en una obligación de pagar dinero, la indemnización por la mora consiste en los intereses pactados y, a falta de pacto, en el interés legal. Se aplica, por ejemplo, a la deuda de un consumidor, que queda fuera de la Ley 3/2004.
Ojo con un detalle: fuera de la Ley 3/2004, el deudor en general incurre en mora desde que le reclamas el pago, judicial o extrajudicialmente (artículo 1100 del Código Civil). Entre empresas no hace falta ese requerimiento: la mora es automática.
Errores frecuentes
- Usar el interés legal del dinero, del 3,25 %, para una factura entre empresas, cuando corresponde el tipo comercial.
- Aplicar el tipo de un solo semestre a un retraso que cruza de semestre.
- Contar el retraso desde la fecha de la factura en lugar de desde el vencimiento.
- Pactar un interés de demora tan bajo que resulte abusivo: se presume así si es un 70 % inferior al legal (artículo 9 de la Ley 3/2004).
- Olvidar los 40 € por factura, que se suman a los intereses.
- Fiarse de una tabla de otra web sin comprobar la fecha: el tipo comercial cambia cada seis meses.
Dónde encaja Remitide
Remitide se conecta a tu programa de facturación —Holded, Quipu, Cuéntica, Odoo y más de 25 programas por API, o un CSV o un Excel de cualquier otro—, detecta las facturas que vencen y las vencidas, y envía los recordatorios desde tu propio correo, con tu logo y un botón para pagar con tu Stripe o tus datos de transferencia. Cuando la factura se cobra, deja de reclamar.
Si activas la opción de reclamar intereses de demora y los 40 €, Remitide los calcula con el tipo de cada semestre y los suma en el aviso, en la página de pago y en el enlace para pagar. Si la dejas apagada, no se muestran ni se cobran. Y en plazos legales ves, factura a factura, hasta cuándo puedes recuperar el IVA o cuándo podría prescribir la deuda.
A tener en cuenta
Esta guía es informativa y no sustituye el consejo profesional. Para un caso concreto, consulta con tu asesoría o con un abogado.
Preguntas frecuentes
¿Cuál es el interés de demora en 2026 entre empresas?
El 10,15 % del 1 de enero al 30 de junio de 2026 y el 10,40 % del 1 de julio al 31 de diciembre, según las resoluciones de la Secretaría General del Tesoro publicadas en el BOE el 31 de diciembre de 2025 y el 1 de julio de 2026. Se aplica si no se pactó otro tipo.
¿Cuál es el interés de demora de Hacienda en 2026?
El 4,0625 %. La Agencia Tributaria indica que se mantiene el de los Presupuestos de 2023, prorrogados, hasta que entre en vigor una Ley de Presupuestos para 2026. Si se aprueba, comprueba la nueva cifra en el BOE.
¿Cuál es el interés legal del dinero en 2026?
El 3,25 %, por la misma prórroga de los Presupuestos de 2023, según la Agencia Tributaria. Se usa, por ejemplo, para las deudas de dinero sin pacto de intereses que quedan fuera de la Ley 3/2004.
¿Cada cuánto cambia el interés de demora comercial?
Cada seis meses. Se calcula con el tipo de la operación principal de financiación del Banco Central Europeo más reciente antes del 1 de enero o del 1 de julio, más ocho puntos, y se publica en el BOE (artículo 7.2 de la Ley 3/2004).
¿Hay que reclamar al cliente para que se devenguen los intereses?
Entre empresas, no. El artículo 5 de la Ley 3/2004 establece que el deudor incurre en mora automáticamente por no pagar en el plazo, sin necesidad de aviso ni intimación. Los intereses corren desde el día siguiente al vencimiento.
Fuentes
- BOE. Resolución de 30 de junio de 2026: tipo legal de interés de demora del segundo semestre de 2026
- BOE. Resolución de 23 de diciembre de 2025: tipo legal de interés de demora del primer semestre de 2026
- BOE. Resolución de 25 de junio de 2025: tipo legal de interés de demora del segundo semestre de 2025
- BOE. Resolución de 30 de diciembre de 2024: tipo legal de interés de demora del primer semestre de 2025
- BOE. Resolución de 26 de junio de 2024: tipo legal de interés de demora del segundo semestre de 2024
- BOE. Resolución de 28 de diciembre de 2023: tipo legal de interés de demora del primer semestre de 2024
- BOE. Resolución de 28 de junio de 2023: tipo legal de interés de demora del segundo semestre de 2023
- BOE. Resolución de 28 de diciembre de 2022: tipo legal de interés de demora del primer semestre de 2023
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- BOE. Ley 31/2022, de 23 de diciembre, de Presupuestos Generales del Estado para el año 2023
- Agencia Tributaria. Manual práctico de Renta 2025: interés legal del dinero e interés de demora
- BOE. Ley 58/2003, de 17 de diciembre, General Tributaria (texto consolidado)
- BOE. Real Decreto de 24 de julio de 1889 por el que se publica el Código Civil (texto consolidado)
- BOE. Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil (texto consolidado)
Actualizado el 06/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogMorosidad
Intereses de demora entre empresas: cómo se calculan
Qué dice la Ley 3/2004 sobre el interés de demora en facturas entre empresas, la fórmula para calcularlo con un ejemplo y la indemnización de 40 € por costes de cobro.
GuíaMorosidad
Plazo legal de pago entre empresas: 30 y 60 días, intereses de demora y cómo actuar
Qué dice la Ley 3/2004 sobre el plazo de pago entre empresas: 30 días sin pacto, 60 como máximo, cómo se cuenta y el interés de demora del 10,40 % en 2026.
GuíaGuía práctica
Carta de reclamación de deuda: 3 modelos para reclamar una factura impagada
Tres modelos de carta de reclamación de deuda para una factura impagada: amistosa, formal y requerimiento final. Qué incluir y cómo enviarla.