

GuíaGuía práctica
Mi cliente ha entrado en concurso de acreedores: cómo cobrar la factura y comunicar tu crédito
Cuando un cliente entra en concurso de acreedores, ya no le reclamas la factura a él: tienes que comunicar tu crédito a la administración concursal en el plazo de un mes desde que la declaración se publica en el BOE. Si lo haces tarde, tu crédito puede acabar como subordinado, el último en cobrar. Aquí tienes cómo enterarte, qué escribir, un ejemplo con fechas y la vía especial para recuperar el IVA.
Por el equipo de RemitideActualizado el 10 min de lectura
Lo esencial
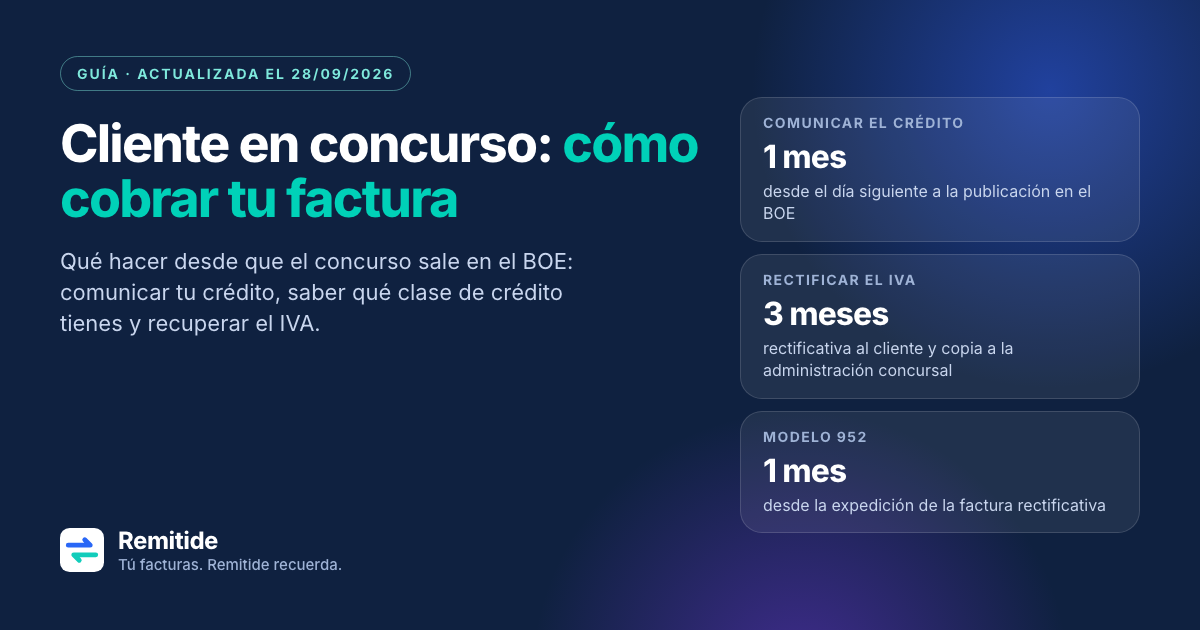
- El plazo para comunicar créditos es de un mes a contar desde el día siguiente a la publicación de la declaración de concurso en el BOE.
- Basta un escrito firmado dirigido a la administración concursal, con los datos del crédito y copia de la factura.
- Desde la declaración no puedes demandar ni embargar por tu cuenta, se suspenden los intereses y, en general, no cabe compensar deudas.
- El IVA de la factura puede recuperarse con una rectificativa emitida en los tres meses siguientes a la publicación del auto en el BOE.
Qué cambia cuando tu cliente entra en concurso
El concurso empieza con un auto del juez que nombra a la administración concursal y llama a los acreedores para que comuniquen sus créditos (artículo 28 del texto refundido de la Ley Concursal). Desde entonces, los créditos anteriores se cobran, si se cobran, según las reglas del concurso.
- No puedes demandar por tu cuenta: las acciones civiles con trascendencia patrimonial contra el concursado pasan al juez del concurso (artículos 52 y 136).
- No pueden iniciarse ejecuciones ni embargos contra sus bienes, y las que estaban en marcha se suspenden (artículos 142 y 143).
- Se suspende el devengo de intereses, salvo los salariales y los de créditos con garantía real (artículo 152).
- No cabe compensar créditos y deudas, salvo que procedan de la misma relación jurídica o que los requisitos de la compensación ya se cumplieran antes de la declaración (artículo 153).
Tampoco se aplica ya la Ley 3/2004 de morosidad, que excluye las deudas sometidas a procedimientos concursales (artículo 3). Y el contrato sigue vivo: el concurso no es causa de resolución y son nulas las cláusulas que lo permitan (artículo 156).
Cómo enterarte y dónde mirar
El edicto de la declaración se publica en el BOE, en el suplemento del Tablón Edictal Judicial Único, y en el Registro Público Concursal (publicidadconcursal.es), donde puedes buscar por NIF o por nombre. Según el artículo 35, el edicto incluye el juzgado y el número de autos, la identidad de la administración concursal, el plazo para comunicar créditos y la dirección electrónica y postal a la que debes enviarlos.
La administración concursal debe escribir a los acreedores que consten en la documentación del concursado (artículo 252), pero el plazo corre desde la publicación en el BOE, no desde ese aviso.
Atención
En un concurso sin masa, cuando el deudor no tiene bienes suficientes (artículo 37 bis), no hay llamamiento a comunicar créditos: los acreedores que sumen al menos el 5 % del pasivo tienen 15 días desde el edicto para pedir un administrador concursal (artículo 37 ter).
Comunica tu crédito en un mes
Anota la fecha del BOE
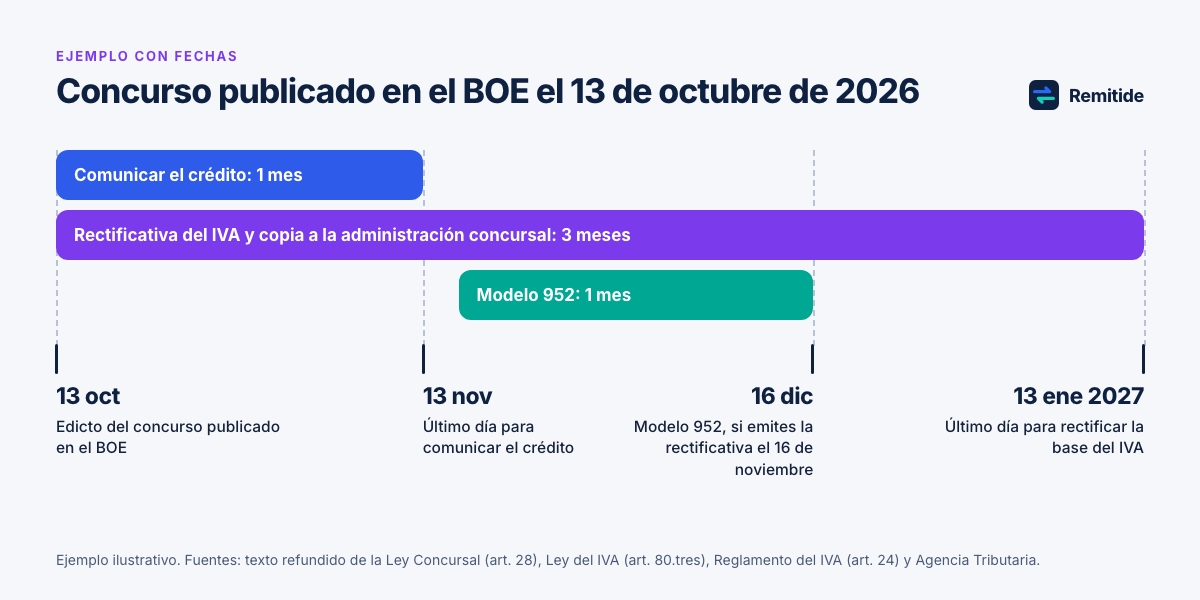
El plazo es de un mes a contar desde el día siguiente a la publicación de la declaración de concurso en el BOE (artículo 28). Los meses se cuentan de fecha a fecha.
Prepara el escrito
Tus datos; concepto, cuantía, fechas de adquisición y vencimiento, características y clasificación que pretendes, y una dirección electrónica o postal para comunicaciones (artículo 256).
Adjunta los documentos
Copia de la factura y de lo que pruebe el crédito: pedido, contrato, albaranes o reclamaciones.
Envíalo a la administración concursal
Al domicilio designado o por medios electrónicos, no al juzgado (artículo 257). Guarda el justificante.
Para comunicar el crédito no se exige abogado ni procurador. Sí hacen falta para comparecer en el procedimiento, impugnar la lista de acreedores o recurrir (artículo 512).
| Qué | Plazo | Fecha límite en el ejemplo |
|---|---|---|
| Comunicar el crédito a la administración concursal | Un mes desde el día siguiente a la publicación | Viernes 13 de noviembre de 2026 |
| Emitir la factura rectificativa del IVA y enviar copia a la administración concursal | Tres meses desde el día siguiente a la publicación | Miércoles 13 de enero de 2027 |
| Presentar el modelo 952 si emites la rectificativa el 16 de noviembre | Un mes desde la expedición de la rectificativa | Miércoles 16 de diciembre de 2026 |
| Impugnar la lista de acreedores | Diez días desde su inserción en el Registro Público Concursal | Según la fecha del informe |
Ejemplo ilustrativo. Comprueba siempre la fecha real del edicto.
Plantilla de escrito de comunicación de crédito
Plantilla: comunicación de crédito
Asunto: Comunicación de crédito. Concurso [número de autos], [nombre del deudor]
A tener en cuenta
A la administración concursal de [nombre del deudor], concurso [número de autos] del Juzgado de lo Mercantil n.º [número] de [ciudad]: [tu nombre o razón social], con NIF [NIF] y domicilio en [dirección], comunica, conforme a los artículos 255 a 257 del texto refundido de la Ley Concursal, el siguiente crédito: [concepto], factura n.º [número] de [fecha], vencida el [fecha], por [importe] € ([base] € de base y [cuota] € de IVA). Clasificación que se pretende: [ordinario / privilegio general del artículo 280.3.º, si procede]. Intereses devengados hasta la declaración: [importe] €, como subordinados. Garantías: [ninguna / descripción]. Se acompaña copia de [factura, contrato, albaranes, reclamaciones]. Dirección electrónica para comunicaciones: [correo]. En [lugar], a [fecha]. Firmado: [nombre y firma].
Qué tipo de crédito tienes y cuándo cobrarías
Los créditos concursales se clasifican en privilegiados, ordinarios y subordinados (artículo 269). Aparte quedan los créditos contra la masa, que no entran en ese reparto porque se pagan a su vencimiento.
| Clase | Cuándo aplica a tu factura | Artículo |
|---|---|---|
| Contra la masa | Trabajos o entregas realizados tras la declaración, dentro de la actividad del concursado | 242 y 245 |
| Privilegio general | Autónomos: créditos por trabajo personal no dependiente devengados en los seis meses anteriores a la declaración. También el acreedor que pidió el concurso, hasta el 50 % | 280 |
| Ordinario | La regla general para las facturas comerciales anteriores al concurso | 269 |
| Subordinado | Créditos comunicados tarde, intereses y recargos, y los de personas especialmente relacionadas con el deudor | 281 |
Si comunicas fuera de plazo, aún puedes hacerlo después del plazo de impugnación y antes de la lista definitiva, pero el crédito, si se reconoce, será subordinado, salvo que justifiques que no lo conocías antes (artículo 268).
La lista de acreedores y cómo impugnarla
La administración concursal presenta su informe con la lista de acreedores en los dos meses siguientes a aceptar el cargo, salvo prórroga (artículos 290 y 291). Diez días antes, como mínimo, envía el proyecto a quienes comunicaron su crédito, que pueden pedir correcciones hasta tres días antes (artículo 289).
Después, las partes personadas tienen diez días desde su inserción en el Registro Público Concursal para impugnarla (artículo 297); quien no lo hace ya no puede pedir cambios (artículo 299).
Si tu cliente es una microempresa
Los deudores con menos de diez trabajadores y un volumen de negocio inferior a 700.000 € o un pasivo inferior a 350.000 € tienen un procedimiento especial, electrónico y con formularios normalizados (artículo 685).
Si no figuras en su lista de acreedores, puedes pedir la inclusión de tu crédito en los veinte días hábiles siguientes a la apertura, con el formulario correspondiente (artículos 697 quinquies y 706).
El IVA de la factura: la vía especial del concurso
Si el cliente no te pagó el IVA y después se dicta el auto de concurso, puedes reducir la base imponible sin esperar los seis meses o el año de los impagados ordinarios (artículo 80.tres de la Ley del IVA). El límite, según la Agencia Tributaria, son tres meses desde el día siguiente a la publicación del auto en el BOE.
- La operación debe ser anterior al auto y estar facturada y anotada en tu libro registro.
- Envías la rectificativa al cliente y copia a la administración concursal en el mismo plazo (artículo 24 del Reglamento del IVA).
- Lo comunicas a la Agencia Tributaria con el modelo 952, en el mes siguiente a la expedición de la rectificativa.
- No cabe en créditos con garantía real, afianzados o asegurados en la parte cubierta, entre personas vinculadas o adeudados por entes públicos.
Atención
Si dejas pasar los tres meses, no podrás usar después la vía general de créditos incobrables para esas facturas: la ley la excluye tras el auto para las operaciones devengadas antes (artículo 80.cinco.3.ª).
Con la rectificativa anulas la cuota repercutida: tu crédito queda en la base imponible y el ajuste de la deducción del concursado genera un crédito a favor de Hacienda (artículo 80.cinco.5.ª).
Errores frecuentes
- Esperar a que la administración concursal te escriba. El mes corre desde la publicación en el BOE.
- Seguir reclamando al cliente, presentar un monitorio o compensar la deuda con lo que tú le debas.
- Olvidar la clasificación que pretendes o no reclamar el privilegio del trabajo personal, si eres autónomo y se cumplen los seis meses.
- Dejar pasar los tres meses del IVA: después ya no hay forma de recuperarlo por la vía de los impagados.
- No revisar el proyecto de lista de acreedores ni impugnar a tiempo un error en tu crédito.
Dónde encaja Remitide
Remitide trabaja antes del problema: se conecta a tu programa de facturación —Holded, Quipu, Odoo, Cuéntica, STEL Order, Quaderno y así hasta 34, o un CSV o un Excel—, detecta lo que vence y lo que ha vencido y envía los recordatorios desde tu correo, con tu logo y un botón de pago. Cuando la factura se cobra, deja de reclamar.
Remitide no es un abogado ni una agencia de recobro: no presenta comunicaciones de créditos ni reclama por cuenta de terceros. Sí te deja el historial de avisos, útil para documentar tu crédito.
A tener en cuenta
Para un caso concreto, habla con un abogado o con tu asesoría: esta guía es informativa y no sustituye el consejo profesional.
Preguntas frecuentes
¿Cuál es el plazo para comunicar un crédito en un concurso de acreedores?
Un mes a contar desde el día siguiente a la publicación de la declaración de concurso en el BOE. Si el edicto se publica el 13 de octubre de 2026, el plazo termina el 13 de noviembre de 2026. En el procedimiento especial para microempresas, el plazo para pedir la inclusión es de veinte días hábiles desde la apertura.
¿Qué pasa si comunico el crédito fuera de plazo?
Puedes comunicarlo después del plazo de impugnación de la lista y antes de la lista definitiva, pero si se reconoce se clasificará como subordinado, salvo que acredites que no conocías el crédito antes de que acabara el plazo de impugnación (artículo 268).
¿Necesito abogado para comunicar mi crédito?
No. La comunicación es un escrito firmado por el acreedor o su representante dirigido a la administración concursal (artículo 257). Sí necesitas procurador y abogado para comparecer en el procedimiento, impugnar la lista o recurrir.
¿Cobraré si sigo trabajando para un cliente en concurso?
Lo que genere su actividad después de la declaración es crédito contra la masa y se paga a su vencimiento, sin esperar al reparto de los créditos concursales (artículos 242 y 245). Aun así, si la masa es insuficiente puede no cobrarse entero: puedes preguntar a la administración concursal si lo es.
¿Cuándo puedo recuperar el IVA de una factura a un cliente en concurso?
Desde el auto y hasta tres meses después del día siguiente a su publicación en el BOE, emitiendo la factura rectificativa, enviando copia a la administración concursal y comunicándolo con el modelo 952 en el mes siguiente.
Fuentes
- BOE. Real Decreto de 24 de julio de 1889 por el que se publica el Código Civil (artículo 5, cómputo de plazos)
- BOE. Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el texto refundido de la Ley Concursal (texto consolidado)
- Registro Público Concursal. Registro Público Concursal: consulta de publicidad concursal
- BOE. Edictos judiciales: Tablón Edictal Judicial Único
- BOE. Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (texto consolidado)
- BOE. Real Decreto 1624/1992, de 29 de diciembre, por el que se aprueba el Reglamento del Impuesto sobre el Valor Añadido (texto consolidado)
- Agencia Tributaria. Manual práctico de IVA 2025: modificación de la base imponible
- Agencia Tributaria. Modelo 952. IVA. Comunicación de la modificación de la base imponible en supuestos de concurso y por crédito incobrable
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
Actualizado el 28/09/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogCobros
Cómo reclamar una factura impagada, paso a paso
Del primer recordatorio al proceso monitorio: el orden en que conviene reclamar una factura impagada a otra empresa, qué decir en cada paso y cuándo subir el tono.
BlogCobros
Qué hacer si un cliente no paga una factura
Guía práctica para autónomos y pymes cuando un cliente no paga: cómo averiguar el motivo, negociar un aplazamiento, reclamar formalmente y evitar que vuelva a pasar.
GuíaContabilidad
Clientes de dudoso cobro: cómo contabilizar un cliente moroso con las cuentas 436, 490, 694 y 650
Cómo contabilizar un cliente moroso con las cuentas 436, 490, 694 y 650 del PGC: asientos de ejemplo y cuándo es deducible el deterioro en el Impuesto.