

GuíaContabilidad
Clientes de dudoso cobro: cómo contabilizar un cliente moroso con las cuentas 436, 490, 694 y 650
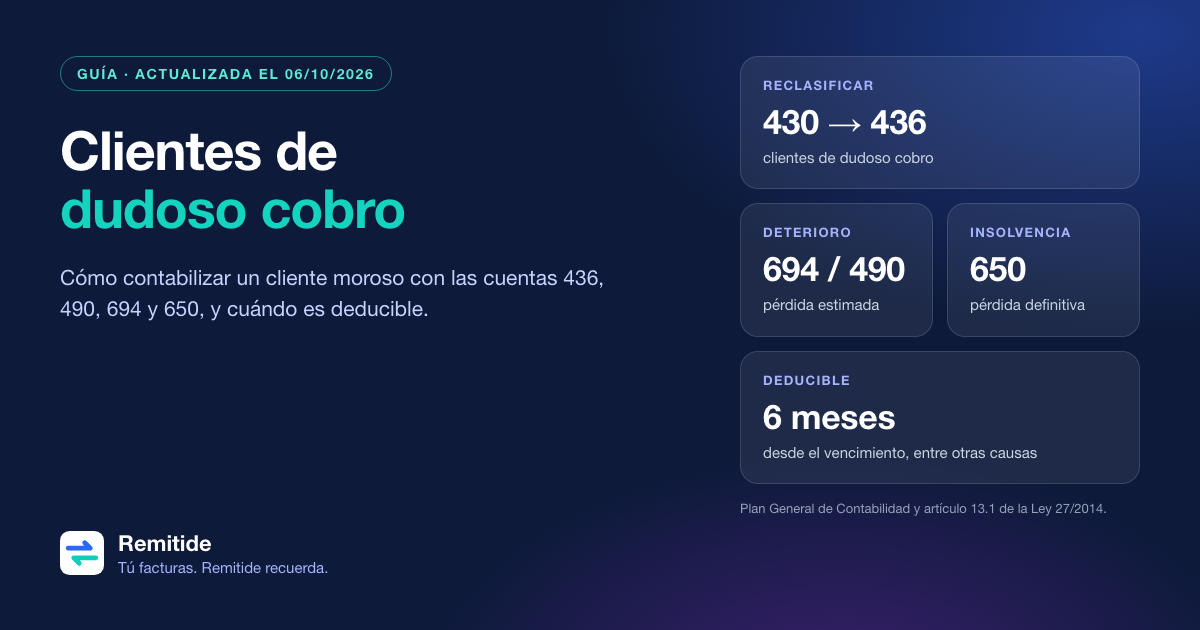
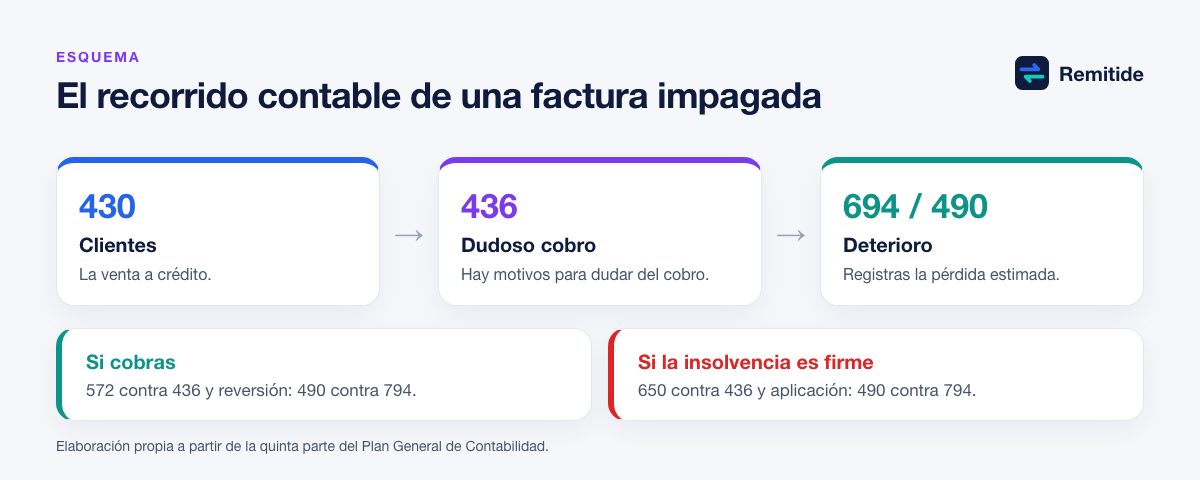
Cuando una factura se complica, el Plan General de Contabilidad pide reflejarlo: el saldo pasa de la cuenta 430 a la 436, «Clientes de dudoso cobro», y la pérdida que esperas se registra como deterioro. Si al final no se cobra, va a la 650. Aquí tienes qué dice el PGC de cada cuenta, los asientos de un ejemplo completo, la diferencia entre estimación global e individual y cuándo ese deterioro es deducible en el Impuesto sobre Sociedades o en el IRPF.
Por el equipo de RemitideActualizado el 8 min de lectura
Lo esencial
- La cuenta 436 recoge los saldos de clientes en los que hay circunstancias que permiten razonablemente calificarlos como de dudoso cobro (PGC, quinta parte).
- El deterioro se registra con cargo a la 694 y abono a la 490; si después se cobra o se da de baja, se revierte por la 794.
- La pérdida definitiva por una insolvencia firme se carga en la 650, «Pérdidas de créditos comerciales incobrables».
- En el Impuesto sobre Sociedades, el deterioro es deducible si a la fecha de devengo han pasado seis meses desde el vencimiento o se da otra de las circunstancias del artículo 13.1 de la Ley 27/2014.
Cuándo un cliente pasa a dudoso cobro
El Plan General de Contabilidad no fija un número de días. La cuenta 436 recoge los saldos de clientes «en los que concurran circunstancias que permitan razonablemente su calificación como de dudoso cobro». La norma de registro y valoración novena exige además corregir el valor de un crédito cuando hay evidencia objetiva de que no se cobrará todo, por ejemplo por las dificultades financieras del deudor.
En la práctica, estas son las señales que suelen llevar a reclasificar una factura:
- Retraso significativo sobre el vencimiento sin respuesta del cliente.
- Promesas de pago incumplidas una y otra vez.
- Devolución de recibos o de pagarés.
- El cliente ha solicitado o se le ha declarado en concurso de acreedores.
- Has reclamado judicialmente la deuda o has pedido un monitorio.
El criterio contable y el fiscal no coinciden del todo: puedes tener un deterioro contable que todavía no sea deducible. Lo vemos más abajo.
Si te han devuelto un pagaré, tienes los pasos para reclamarlo, los intereses y los plazos en qué hacer con un pagaré impagado.
Las cuentas que intervienen
| Cuenta | Nombre | Qué recoge |
|---|---|---|
| 430 | Clientes | Lo que te deben por ventas y servicios. Se abona al pasar el saldo a dudoso cobro |
| 436 | Clientes de dudoso cobro | Los saldos con circunstancias que hacen razonable dudar de su cobro |
| 694 | Pérdidas por deterioro de créditos por operaciones comerciales | El gasto por el deterioro estimado |
| 490 | Deterioro de valor de créditos por operaciones comerciales | La corrección de valor acumulada, que resta del saldo de clientes |
| 794 | Reversión del deterioro de créditos por operaciones comerciales | El ingreso cuando el deterioro desaparece o se aplica |
| 650 | Pérdidas de créditos comerciales incobrables | Las insolvencias firmes |
Plan General de Contabilidad (Real Decreto 1514/2007), quinta parte. El PGC de Pymes (Real Decreto 1515/2007) usa las mismas cuentas con el mismo contenido.
Los asientos, paso a paso
Un ejemplo con seguimiento individualizado. Vendes a un cliente por 1.000 € más un 21 % de IVA, con vencimiento a 30 días. Pasan los meses sin cobrar y el cliente no contesta.
| Cuenta | Debe | Haber |
|---|---|---|
| 430 Clientes | 1.210 | |
| 700 Ventas de mercaderías | 1.000 | |
| 477 Hacienda Pública, IVA repercutido | 210 |
| Cuenta | Debe | Haber |
|---|---|---|
| 436 Clientes de dudoso cobro | 1.210 | |
| 430 Clientes | 1.210 |
| Cuenta | Debe | Haber |
|---|---|---|
| 694 Pérdidas por deterioro de créditos por operaciones comerciales | 1.210 | |
| 490 Deterioro de valor de créditos por operaciones comerciales | 1.210 |
El importe es una estimación. Si piensas recuperar el IVA con una factura rectificativa, esa parte no es una pérdida: revisa con tu asesoría cómo reflejarlo.
Si al final cobras
| Cuenta | Debe | Haber |
|---|---|---|
| 572 Bancos | 1.210 | |
| 436 Clientes de dudoso cobro | 1.210 | |
| 490 Deterioro de valor de créditos por operaciones comerciales | 1.210 | |
| 794 Reversión del deterioro de créditos por operaciones comerciales | 1.210 |
Si la insolvencia es firme
| Cuenta | Debe | Haber |
|---|---|---|
| 650 Pérdidas de créditos comerciales incobrables | 1.210 | |
| 436 Clientes de dudoso cobro | 1.210 | |
| 490 Deterioro de valor de créditos por operaciones comerciales | 1.210 | |
| 794 Reversión del deterioro de créditos por operaciones comerciales | 1.210 |
Ejemplo propio con los movimientos que describe la quinta parte del PGC. Si el cobro es parcial, lo cobrado va a bancos y el resto, a la 650.
A tener en cuenta
Si no dotaste deterioro, la insolvencia firme se registra directamente con cargo a la 650 y abono a la 436 o a la 430.
Estimación global o seguimiento individual
La cuenta 490 admite dos formas de trabajar, tanto en el PGC como en el de Pymes:
| Método | Cómo funciona | Cuándo usarlo |
|---|---|---|
| Seguimiento individualizado | Dotas cada crédito a lo largo del año y lo reviertes al cobrarlo o darlo de baja | Pocos clientes o importes relevantes |
| Estimación global | Al cierre, revierte la dotación del año anterior por la 794 y dota la nueva por la 694 | Muchos saldos pequeños, que individualmente no son significativos |
El PGC solo admite la estimación global cuando el importe de los saldos, individualmente considerados, no es significativo. Ojo: fiscalmente, las estimaciones globales no son deducibles, con la excepción del 1 % de las empresas de reducida dimensión.
Cuándo es deducible el deterioro
El artículo 13.1 de la Ley del Impuesto sobre Sociedades permite deducir el deterioro de un crédito por insolvencia del deudor si, en la fecha de devengo del impuesto, se da una de estas circunstancias:
- Han pasado seis meses desde el vencimiento de la obligación.
- El deudor está declarado en concurso.
- El deudor está procesado por el delito de alzamiento de bienes.
- La deuda se ha reclamado judicialmente o es objeto de un litigio judicial o de un procedimiento arbitral de cuya solución depende su cobro.
No son deducibles, salvo excepciones, los deterioros de créditos frente a entidades de derecho público, frente a personas o entidades vinculadas, ni los que procedan de estimaciones globales. Las empresas de reducida dimensión pueden deducir además un deterioro global de hasta el 1 % de sus deudores al cierre (artículo 104).
Si eres autónomo
En estimación directa, la Agencia Tributaria aplica las mismas reglas: las pérdidas por deterioro de créditos son deducibles cuando, al devengo del IRPF —normalmente el 31 de diciembre—, se da alguna de esas circunstancias. El 1 % global de las empresas de reducida dimensión también se aplica en estimación directa, en cualquiera de sus dos modalidades.
El IVA va por otro camino: con requisitos y plazos propios, el artículo 80.Cuatro de la Ley del IVA permite recuperar el impuesto de una factura impagada. Lo explicamos en el IVA y el IRPF de una factura no cobrada.
Errores frecuentes
- Dejar en la 430 durante años facturas que nadie espera cobrar.
- Llevar a la 650 una factura que solo está en duda: la 650 es para insolvencias firmes.
- Deducir fiscalmente el deterioro antes de que pasen los seis meses o sin otra causa del artículo 13.1.
- Deducir una estimación global sin ser empresa de reducida dimensión.
- Olvidar revertir el deterioro cuando el cliente paga.
- No recuperar el IVA a tiempo: la factura rectificativa tiene plazos que no esperan al cierre contable.
Dónde encaja Remitide
Remitide se conecta a tu programa de facturación —Holded, Quipu, Cuéntica, Odoo y más de 25 programas por API, o un CSV o un Excel de cualquier otro—, detecta las facturas que vencen y las vencidas, y envía los recordatorios desde tu propio correo, con tu logo y un botón para pagar con tu Stripe o tus datos de transferencia. Cuando la factura se cobra, deja de reclamar.
En plazos legales ves, factura a factura, hasta cuándo puedes recuperar el IVA y desde cuándo podrías deducir la pérdida. Es información orientativa: Remitide no lleva tu contabilidad ni hace asientos. Si trabajas en una gestoría, mira Remitide para gestorías.
A tener en cuenta
Esta guía es informativa y no sustituye el consejo profesional. Para un caso concreto, consulta con tu asesoría o con un abogado.
Preguntas frecuentes
¿Qué es un cliente de dudoso cobro?
Es un cliente cuyo saldo presenta circunstancias que permiten razonablemente dudar de que se vaya a cobrar, como un retraso importante, impagos repetidos o un concurso de acreedores. Contablemente, ese saldo pasa de la cuenta 430 a la 436.
¿Cuándo se puede deducir una factura impagada en el Impuesto sobre Sociedades?
Cuando, al devengo del impuesto, han pasado seis meses desde el vencimiento, el deudor está en concurso o procesado por alzamiento de bienes, o la deuda está reclamada judicialmente o en litigio o arbitraje (artículo 13.1 de la Ley 27/2014).
¿Qué diferencia hay entre la cuenta 490 y la 650?
La 490 recoge una pérdida estimada, un deterioro que puede revertirse si el cliente acaba pagando. La 650 recoge la pérdida definitiva por una insolvencia firme.
¿Qué pasa si el cliente paga después de dotar el deterioro?
Registras el cobro con abono a la 436 y reviertes el deterioro con cargo a la 490 y abono a la 794. La reversión es un ingreso del ejercicio en que se produce.
¿Un autónomo puede deducir un cliente moroso?
En estimación directa, sí, con las mismas circunstancias que en el Impuesto sobre Sociedades, según la Agencia Tributaria. Además puede recuperar el IVA si cumple los requisitos del artículo 80.Cuatro de la Ley del IVA.
Fuentes
- BOE. Real Decreto 1514/2007, de 16 de noviembre, por el que se aprueba el Plan General de Contabilidad (texto consolidado)
- BOE. Real Decreto 1515/2007, de 16 de noviembre, por el que se aprueba el Plan General de Contabilidad de Pequeñas y Medianas Empresas (texto consolidado)
- BOE. Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (texto consolidado)
- Agencia Tributaria. Manual práctico de Renta 2025: pérdidas por deterioro de los créditos derivados de las posibles insolvencias de los deudores
- Agencia Tributaria. Manual práctico de Renta 2025: pérdidas por deterioro de créditos por posibles insolvencias de deudores (empresas de reducida dimensión)
- BOE. Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (texto consolidado)
Actualizado el 06/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
GuíaGuía práctica
¿Tengo que pagar el IVA y el IRPF de una factura que no he cobrado?
Sí: el IVA y el IRPF de una factura no cobrada se declaran al devengo, salvo criterio de caja o de cobros y pagos. Cómo recuperar el IVA y deducir la pérdida.
GuíaGuía práctica
Mi cliente ha entrado en concurso de acreedores: cómo cobrar la factura y comunicar tu crédito
Si tu cliente entra en concurso de acreedores, comunica tu crédito a la administración concursal en un mes desde el BOE. Plazos, modelo de escrito e IVA.
BlogCobros
Qué hacer si un cliente no paga una factura
Guía práctica para autónomos y pymes cuando un cliente no paga: cómo averiguar el motivo, negociar un aplazamiento, reclamar formalmente y evitar que vuelva a pasar.