

GuíaGuía práctica
¿Puedo meter en un fichero de morosos (ASNEF) a un cliente que no me paga? Requisitos legales
Sí, pero solo si se cumplen los requisitos de la ley y a través de un fichero en el que tu empresa participe. El artículo 20 de la Ley Orgánica 3/2018 de protección de datos presume lícita la inclusión cuando la deuda es cierta, vencida y exigible, el cliente no la ha discutido ante un juez, una administración o un arbitraje vinculante, y fue avisado de esa posibilidad en el contrato o al requerirle el pago. Aquí tienes los requisitos en forma de checklist, una plantilla de requerimiento previo, los casos en los que no debes hacerlo y las alternativas.
Por el equipo de RemitideActualizado el 10 min de lectura
Lo esencial
- La ley presume lícita la inclusión si la deuda es cierta, vencida y exigible y el deudor no la ha reclamado ante un juez, una administración o un arbitraje vinculante.
- El cliente debe saber, por el contrato o por el requerimiento de pago, que puede ser incluido y en qué sistemas; la AEPD exige además requerirle el pago antes.
- No se pueden incorporar deudas cuyo principal sea inferior a 50 €.
- Los datos solo pueden mantenerse mientras dure el impago y nunca más de cinco años desde el vencimiento.
- El acreedor responde de que se cumplan los requisitos: una inclusión indebida puede acabar en una reclamación ante la AEPD.
Qué dice la ley sobre los ficheros de morosos
La ley no habla de «ficheros de morosos», sino de sistemas comunes de información crediticia. El artículo 20 de la Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales (LOPDGDD), presume lícito, salvo prueba en contrario, que estos sistemas traten datos sobre impagos cuando se cumplen unos requisitos concretos. Su redacción no ha cambiado desde 2018.
El fichero y el acreedor son corresponsables del tratamiento, y corresponde al acreedor garantizar que concurren los requisitos, respondiendo si la deuda no existe o los datos son inexactos (artículo 20.2). Es decir: si comunicas una deuda que no debías comunicar, el problema es también tuyo.
A tener en cuenta
ASNEF es el nombre de uno de estos ficheros, no un organismo público. Solo puedes comunicar deudas a un sistema en el que participes, y cada fichero fija sus propias condiciones de acceso. Esta guía explica los requisitos legales comunes, no las condiciones de ningún fichero concreto.
Los requisitos, uno a uno
Antes de comunicar una deuda, comprueba que cumples todo esto. Los seis primeros puntos salen del artículo 20.1 y de la disposición adicional sexta de la LOPDGDD; el requerimiento previo lo exige la Agencia Española de Protección de Datos en sus criterios.
- La deuda es cierta, vencida y exigible: existe, tiene un importe determinado, ya pasó la fecha de pago y no hay aplazamientos ni condiciones pendientes.
- El deudor no ha discutido su existencia o su cuantía mediante una reclamación administrativa o judicial, ni en un procedimiento alternativo de resolución de disputas vinculante entre las partes.
- El principal es de 50 € o más: no se incorporan deudas inferiores a cincuenta euros.
- Informaste al cliente, en el contrato o al requerirle el pago, de que podía ser incluido, indicando en qué sistemas participas.
- Los datos los facilitas tú, como acreedor, o quien actúe por tu cuenta.
- No han pasado cinco años desde el vencimiento, y los datos solo seguirán mientras dure el impago.
- Le requeriste el pago antes de comunicar la deuda al fichero.
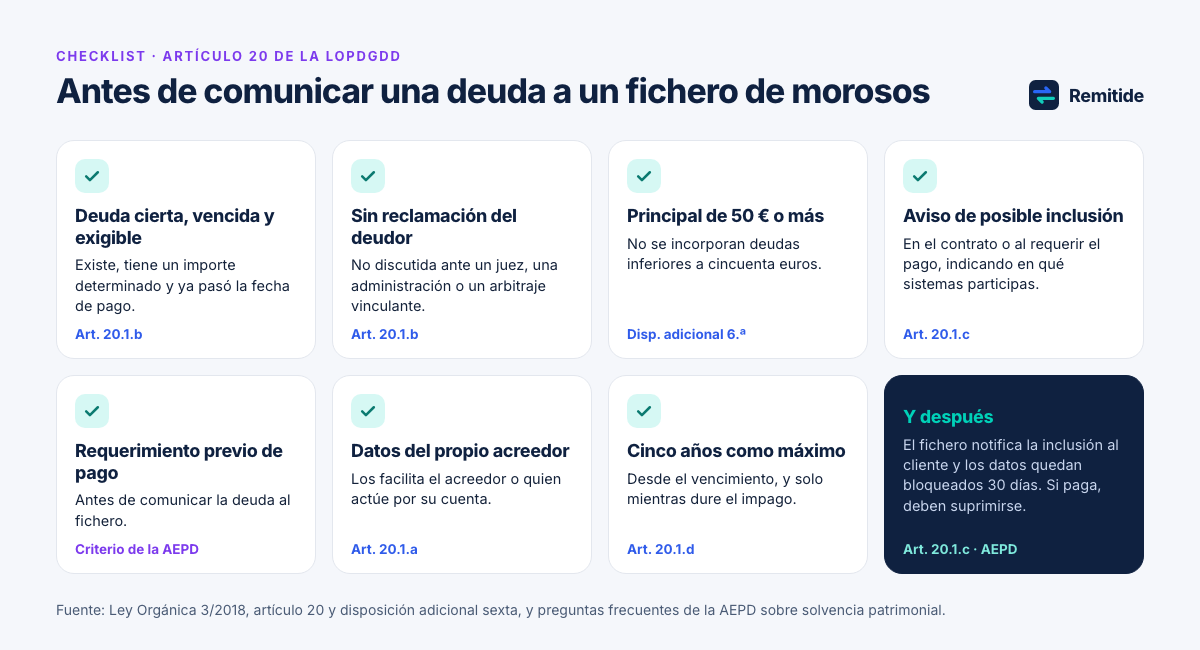
Una vez comunicada la deuda, el fichero debe notificar la inclusión al afectado e informarle de que puede ejercer sus derechos de acceso, rectificación, supresión y demás de los artículos 15 a 22 del Reglamento General de Protección de Datos dentro de los 30 días siguientes. Durante ese plazo, los datos permanecen bloqueados.
Particulares, autónomos y sociedades
La LOPDGDD y el Reglamento General de Protección de Datos protegen los datos de las personas físicas: particulares y autónomos. El propio reglamento aclara que no regula los datos de las personas jurídicas, como una sociedad limitada, incluidos su nombre y sus datos de contacto (considerando 14). Por eso, cuando el cliente es una sociedad, lo que cuenta sobre todo son las condiciones del fichero y el resto de normas aplicables. Si dudas, consulta con un abogado.
Plantilla de requerimiento previo de pago
El requerimiento debe dejar claro qué se debe, hasta cuándo se puede pagar y que, si no se paga, la deuda podrá comunicarse al sistema en el que participas. Como el acreedor responde de que se cumplan los requisitos, conviene enviarlo por un medio que permita acreditar que el cliente lo recibió, como un burofax.
Plantilla: requerimiento de pago con aviso de posible inclusión
Asunto: Requerimiento de pago de la factura [número] y aviso de posible inclusión en un sistema de información crediticia
A tener en cuenta
Hola, [nombre]: Te escribimos en relación con la factura [número], de [importe] €, emitida el [fecha] y vencida el [fecha], que sigue pendiente de pago pese a nuestros avisos del [fechas]. Te requerimos para que la abones antes del [fecha], por transferencia a la cuenta [IBAN] indicando el número de factura. Te informamos de que, si no se paga en ese plazo, los datos de esta deuda podrán comunicarse al sistema de información crediticia [nombre del fichero], en el que participamos, conforme al artículo 20 de la Ley Orgánica 3/2018. Si consideras que la deuda no es correcta o ya la has pagado, respóndenos o llámanos al [teléfono] y lo revisaremos antes de dar ningún paso. Un saludo, [tu nombre], [empresa, NIF y dirección]
Tu asesoría puede indicarte qué información de protección de datos debe acompañar a este escrito. Y si el cliente responde discutiendo la factura, no sigas adelante sin revisar el caso.
Cuándo no debes incluir a un cliente
- Si ha discutido la deuda ante un juzgado, una administración o un arbitraje vinculante, como un arbitraje de consumo.
- Si la deuda no está clara: trabajos no terminados, importes pendientes de revisar o una factura rectificativa en camino.
- Si no le avisaste de la posible inclusión ni le requeriste el pago.
- Si el principal es inferior a 50 €.
- Si han pasado cinco años desde el vencimiento.
- Si ya ha pagado: el pago obliga a suprimir los datos de inmediato, y la AEPD indica que el acreedor debe comunicarlo al fichero en el plazo de una semana.
La AEPD recuerda que, si hay una reclamación en trámite ante un órgano administrativo o judicial, el deudor puede pedir la supresión de sus datos mientras se resuelve. Y si el cliente discute la factura solo contigo, revisa el caso con un profesional antes de seguir: el primer requisito es que la deuda sea cierta.
Ejemplo con fechas
Una empresa de reformas factura 480 € a un autónomo por una reparación, con vencimiento el 15 de octubre de 2026. El contrato ya avisaba de la posible inclusión en el fichero en el que participa la empresa.
16 de octubre
Primer recordatorio: la factura acaba de vencer.
30 de octubre
Segundo aviso, pidiendo una fecha de pago. No hay respuesta.
5 de noviembre
Requerimiento de pago por burofax, con plazo hasta el 20 de noviembre y aviso de posible inclusión.
21 de noviembre
Sin pago ni reclamación del cliente, la empresa comunica la deuda. El fichero notifica al cliente y los datos quedan bloqueados 30 días.
Si paga en enero de 2027
La empresa comunica el pago al fichero y los datos deben suprimirse.
Si nunca pagara, los datos no podrían seguir en el fichero más allá del 15 de octubre de 2031, cinco años después del vencimiento. Y si el cliente hubiera presentado una demanda discutiendo la reparación, la empresa no debería comunicar la deuda. Es un ejemplo: cada caso concreto conviene revisarlo con un profesional.
Riesgos de una inclusión indebida
Si incluyes a alguien sin cumplir los requisitos, el afectado puede reclamar ante la AEPD, que admite reclamaciones cuando se ha incumplido alguno de ellos. Además, el Reglamento General de Protección de Datos reconoce a quien sufre daños por una infracción el derecho a ser indemnizado por el responsable del tratamiento (artículo 82).
La AEPD, en cambio, no decide si la deuda existe o cuánto es: eso corresponde al acreedor y al deudor y, si no se ponen de acuerdo, a los tribunales o a las juntas arbitrales de consumo cuando el cliente es un consumidor. Y hay un riesgo comercial evidente: con un buen cliente que atraviesa un mal momento, el fichero puede cerrar la puerta a un acuerdo.
Alternativas para cobrar
El fichero de morosos no cobra la deuda por ti: solo la hace visible a quien consulta el sistema. Antes o en paralelo están los recordatorios escalonados, un requerimiento fehaciente como el burofax y, si no hay pago, el proceso monitorio, previo intento de negociación u otro medio adecuado de solución de controversias como exige la Ley Orgánica 1/2025. La Ley de Enjuiciamiento Civil lo permite para deudas dinerarias de cualquier importe, líquidas, determinadas, vencidas y exigibles, acreditadas con documentos como facturas o albaranes. Para presentar la petición inicial no hace falta abogado ni procurador (artículo 814).
Errores frecuentes
- Amenazar con el fichero sin participar en ninguno.
- Comunicar la deuda sin haber avisado de la posible inclusión ni requerido el pago.
- Incluir a un cliente que ha discutido la factura ante un juez o un arbitraje.
- Olvidar comunicar el pago: los datos deben suprimirse en cuanto el cliente paga.
- Incluir importes que no son el principal, como intereses, para superar los 50 €.
- Dar por hecho que la AEPD resolverá el desacuerdo sobre la deuda: no es competente para eso.
Dónde encaja Remitide
Remitide no inscribe a nadie en ficheros de morosos, no envía requerimientos ni burofaxes, no presenta monitorios y no reclama por cuenta de terceros: no es un abogado ni una agencia de recobro.
Lo que hace es la parte anterior. Se conecta a tu programa de facturación —Holded, Quipu, Odoo, Cuéntica, STEL Order, Quaderno y otros, hasta 34— o a un CSV o un Excel, detecta las facturas que vencen o han vencido y envía los recordatorios desde tu propio correo, con tu logo y un botón para pagar con tu Stripe o tus datos de transferencia. Cuando la factura se cobra, deja de reclamar.
A tener en cuenta
Esta guía es informativa y no sustituye el consejo profesional. Antes de comunicar una deuda a un fichero, consulta con tu asesoría o con un abogado.
Preguntas frecuentes
¿Cualquier autónomo o empresa puede meter a un cliente en ASNEF?
Solo puede comunicar deudas quien participa en el sistema, y cada fichero fija sus condiciones de acceso. Además, deben cumplirse los requisitos del artículo 20 de la LOPDGDD: deuda cierta, vencida y exigible, no discutida ante un juez, una administración o un arbitraje vinculante, y cliente informado de la posible inclusión.
¿Cuál es la deuda mínima para incluir a alguien en un fichero de morosos?
La disposición adicional sexta de la LOPDGDD impide incorporar deudas cuyo principal sea inferior a cincuenta euros. El Gobierno puede actualizar esa cuantía por real decreto.
¿Es obligatorio avisar antes al cliente?
Sí. La ley exige haberle informado, en el contrato o al requerirle el pago, de la posibilidad de inclusión y de los sistemas en los que participas, y la AEPD exige que el requerimiento de pago sea previo a la comunicación de la deuda.
¿Cuánto tiempo puede estar un cliente en un fichero de morosos?
Mientras persista el impago, con un máximo de cinco años desde el vencimiento de la obligación. Si paga, los datos deben suprimirse de inmediato.
¿Qué pasa si el cliente paga después de haber sido incluido?
Según la AEPD, debe ser excluido de inmediato: el acreedor tiene que comunicar al fichero, en el plazo de una semana, que la deuda ya no existe. El cliente también puede pedir directamente la supresión.
Fuentes
- BOE. Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales (texto consolidado)
- Agencia Española de Protección de Datos. ¿Qué requisitos son necesarios para incluir a una persona física en un tratamiento de solvencia patrimonial y crédito («fichero de morosos»)?
- Agencia Española de Protección de Datos. ¿Cuándo puedo interponer una reclamación ante la AEPD debido a que se me ha incluido en un tratamiento de solvencia patrimonial y crédito?
- Agencia Española de Protección de Datos. Me reclaman una deuda por la prestación de un servicio con la que no estoy de acuerdo. ¿Puedo acudir a la AEPD?
- Agencia Española de Protección de Datos. Ya he pagado mi deuda y sigo incluido en un tratamiento de solvencia patrimonial y crédito. ¿Qué puedo hacer?
- BOE (DOUE). Reglamento (UE) 2016/679, de 27 de abril de 2016, general de protección de datos
- BOE. Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil (texto consolidado)
Actualizado el 28/09/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogCobros
Qué hacer si un cliente no paga una factura
Guía práctica para autónomos y pymes cuando un cliente no paga: cómo averiguar el motivo, negociar un aplazamiento, reclamar formalmente y evitar que vuelva a pasar.
BlogCobros
Cómo reclamar una factura impagada, paso a paso
Del primer recordatorio al proceso monitorio: el orden en que conviene reclamar una factura impagada a otra empresa, qué decir en cada paso y cuándo subir el tono.
GuíaGuía práctica
Pagaré impagado: qué hacer paso a paso para cobrarlo en 2026
Qué hacer si te devuelven un pagaré: cuánto reclamar, si hace falta protesto, juicio cambiario o monitorio y los plazos para no perder la acción.