

GuíaGuía práctica
¿Tengo que pagar el IVA y el IRPF de una factura que no he cobrado?
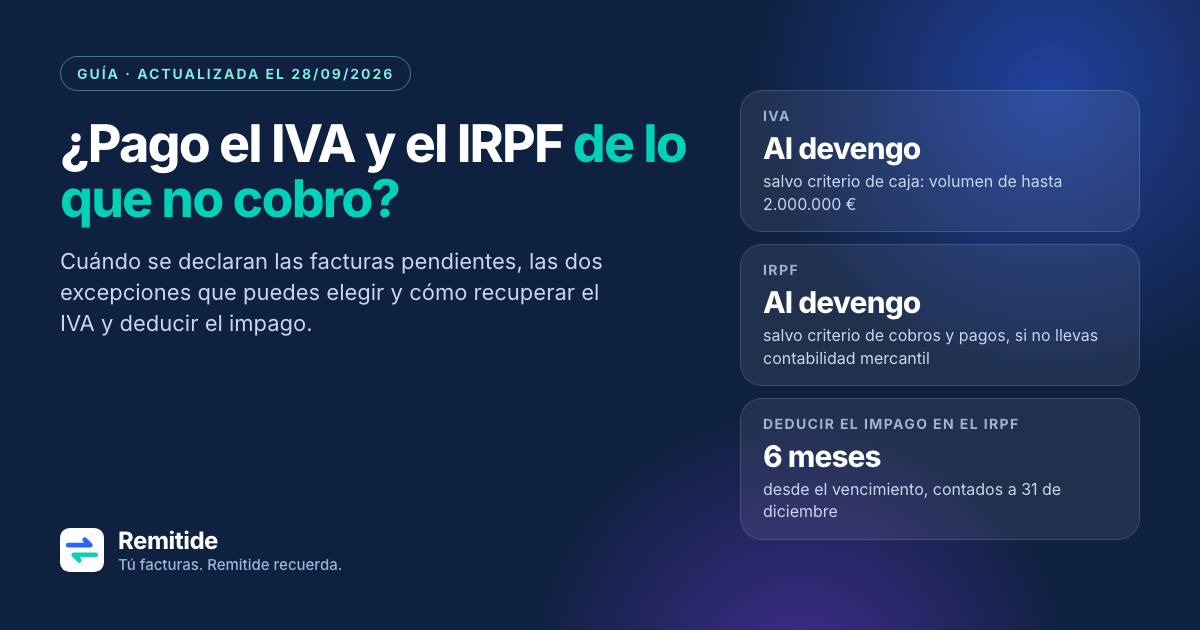
Sí, en la mayoría de los casos. El IVA se declara cuando entregas el bien o terminas el servicio, y en el IRPF el ingreso cuenta en el año en que se devenga, aunque el cliente no te haya pagado. Hay dos excepciones que se eligen de antemano, el criterio de caja del IVA y el criterio de cobros y pagos del IRPF, y dos salidas cuando la factura no se cobra: recuperar el IVA y deducir la pérdida. Aquí tienes cada caso, con un ejemplo con números.
Por el equipo de RemitideActualizado el 10 min de lectura
Lo esencial
- El IVA se devenga con la entrega del bien o al terminar el servicio: el aplazamiento del pago es irrelevante, salvo en el régimen especial del criterio de caja.
- En el IRPF, los ingresos de la actividad se imputan por devengo; quien no lleve contabilidad conforme al Código de Comercio puede optar por el criterio de cobros y pagos.
- La factura impagada se puede deducir en el IRPF como pérdida por deterioro cuando, a 31 de diciembre, han pasado seis meses desde su vencimiento o el cliente está en concurso.
- En el IRPF la obligación de retener nace cuando se abonan las rentas: si el cliente no paga, no hay retención practicada.
La respuesta corta: IVA e IRPF
Los dos impuestos siguen la misma lógica: cuenta el momento en que haces el trabajo o entregas la mercancía, no el día en que cobras. Cambia lo que puedes hacer después si el cliente no paga.
| Concepto | IVA | IRPF |
|---|---|---|
| Cuándo se declara | Al entregar el bien o terminar el servicio (artículo 75 de la Ley del IVA) | En el año del devengo del ingreso (artículo 14 de la Ley del IRPF) |
| Excepción voluntaria | Régimen especial del criterio de caja | Criterio de cobros y pagos (artículo 7.2 del Reglamento del IRPF) |
| Si no cobras nunca | Modificar la base imponible y recuperar la cuota (artículo 80) | Deducir la pérdida por deterioro del crédito (artículo 13.1 de la Ley del Impuesto sobre Sociedades) |
| Plazo orientativo | Seis meses o un año desde el devengo, con reclamación fehaciente | Seis meses desde el vencimiento, contados a 31 de diciembre |
Ejemplo: una factura de 1.000 € que no te pagan
Una arquitecta autónoma termina un encargo para una empresa el 15 de septiembre de 2026 y lo factura ese día, con vencimiento el 15 de octubre. El cliente no paga.
| Concepto | Importe | Qué pasa si no cobra |
|---|---|---|
| Base imponible | 1.000,00 € | Es ingreso de 2026 en el IRPF. Si presenta el 130, suma al rendimiento del tercer trimestre |
| IVA al 21 % | 210,00 € | Va al 303 del tercer trimestre, que se presenta hasta el 20 de octubre de 2026 |
| Retención del 15 % | −150,00 € | Nadie la ha retenido ni ingresado: la obligación de retener nace con el pago |
| Total que debía cobrar | 1.060,00 € | Pendiente |
Ejemplo ilustrativo. Según la Agencia Tributaria, el tipo general del IVA es el 21 % y el de retención de los rendimientos profesionales, el 15 %.
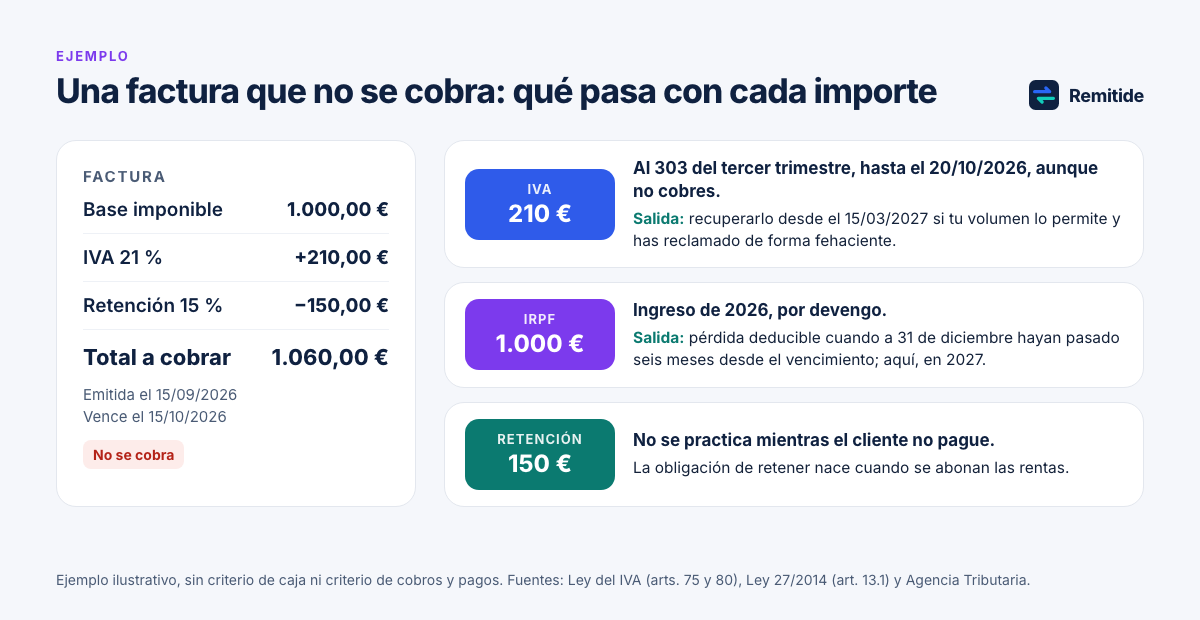
Si no cobra nunca, podrá recuperar los 210 € de IVA desde el 15 de marzo de 2027, seis meses después del devengo, si su volumen de operaciones lo permite y ha reclamado de forma fehaciente. En el IRPF, a 31 de diciembre de 2026 solo habrán pasado dos meses y medio desde el vencimiento, así que la pérdida no será deducible en 2026, salvo concurso o reclamación judicial; sí en 2027.
Para calcular lo que te cuesta en conjunto cobrar tarde, con la financiación y las horas del equipo además del IVA, mira cuánto le cuesta a una pyme cobrar tarde.
IVA: se paga aunque no cobres, salvo en el criterio de caja
La Agencia Tributaria lo resume así: en los servicios, el IVA se devenga al finalizar la prestación, y el aplazamiento en el pago es irrelevante. Solo los cobros anticipados adelantan el devengo.
La excepción es el régimen especial del criterio de caja (artículos 163 decies y siguientes de la Ley del IVA). Con él, el IVA se devenga cuando cobras, por lo que cobras, y como tarde el 31 de diciembre del año siguiente al de la operación. Estas son sus condiciones principales:
- Volumen de operaciones del año anterior no superior a 2.000.000 €.
- Quedas excluido si tus cobros en efectivo de un mismo cliente superan 100.000 € en el año.
- Se elige al darte de alta o en la declaración censal durante diciembre, para el año siguiente; se prorroga salvo renuncia, que dura como mínimo tres años.
- También retrasa la deducción del IVA de tus compras hasta que las pagas, y tus clientes deducirán tu IVA cuando te paguen o, como tarde, el 31 de diciembre del año siguiente.
A tener en cuenta
En el ejemplo, con criterio de caja, los 210 € no irían al 303 de octubre: se declararían al cobrar o, si no cobra, el 31 de diciembre de 2027.
Si no cobras nunca: recuperar el IVA
Fuera del criterio de caja, el IVA ingresado de un impagado se recupera modificando la base imponible cuando el crédito es incobrable (artículo 80.cuatro): tras un año desde el devengo, o seis meses si tu volumen de operaciones del año anterior no superó 6.010.121,04 €, con la operación anotada en tus libros y una reclamación judicial, notarial u otra fehaciente. Después emites la rectificativa en los seis meses siguientes y lo comunicas con el modelo 952 en un mes.
Si el cliente entra en concurso de acreedores, la vía es otra y más rápida: tres meses desde la publicación del auto en el BOE.
IRPF: el ingreso cuenta aunque no cobres
Los rendimientos de actividades económicas se imputan según la normativa del Impuesto sobre Sociedades (artículo 14.1.b de la Ley del IRPF), que usa el devengo, con independencia de la fecha de cobro (artículo 11.1 de la Ley 27/2014). La factura de septiembre es ingreso de 2026 aunque la cobres en 2027 o no la cobres. Y como el 130 se calcula con el rendimiento neto acumulado desde el 1 de enero, también entra en tus pagos fraccionados.
La alternativa: el criterio de cobros y pagos
Pueden optar por imputar los ingresos cuando se cobran y los gastos cuando se pagan todos los que desarrollen actividades económicas, excepto los empresarios mercantiles en estimación directa normal obligados a llevar contabilidad conforme al Código de Comercio y quienes la lleven voluntariamente (artículo 7.2 del Reglamento del IRPF). En la práctica, profesionales y autónomos en estimación directa simplificada pueden hacerlo.
- Basta con manifestarlo en la declaración de la renta; en la de 2025, marcando la casilla 0169 si estás en estimación directa.
- Se aplica a todas tus actividades y hay que mantenerlo al menos tres años.
- Es independiente del IVA: el criterio de caja del IVA no cambia tu IRPF, ni al revés.
¿Y la retención de la factura?
Según la Agencia Tributaria, en el IRPF la obligación de retener nace cuando se abonan las rentas. Si el cliente no te paga, tampoco practica ni ingresa los 150 € de retención del ejemplo. Tenlo en cuenta al revisar las retenciones que figuran en tu 130 o en tu renta.
Cómo deducir en el IRPF la factura que no cobras
Si imputas por devengo, la salida es la pérdida por deterioro del crédito. Es deducible cuando, en el momento del devengo del impuesto, normalmente el 31 de diciembre, se da alguna de estas circunstancias (artículo 13.1 de la Ley 27/2014):
- Han pasado seis meses desde el vencimiento de la obligación.
- El deudor está declarado en concurso.
- El deudor está procesado por alzamiento de bienes.
- La deuda se ha reclamado judicialmente o depende de un litigio o arbitraje.
No son deducibles las pérdidas de créditos adeudados por entidades de derecho público, salvo litigio o arbitraje sobre su existencia o cuantía; las de personas o entidades vinculadas, salvo concurso con fase de liquidación abierta; ni las estimaciones globales del riesgo de insolvencia.
Estimación directa normal y simplificada
El Manual de Renta de la Agencia Tributaria recoge estas pérdidas entre los gastos deducibles de la estimación directa. Si tienes la consideración de empresa de reducida dimensión, puedes deducir además hasta el 1 % del saldo de deudores no provisionados individualmente, en cualquiera de las dos modalidades.
En la simplificada, las provisiones y los gastos de difícil justificación se sustituyen por un porcentaje del rendimiento neto: el 5 % en 2026, el 10 % para actividades en Ceuta, con un máximo de 2.000 € al año (artículo 30 del Reglamento del IRPF). Si estás en esta modalidad, revisa con tu asesoría cómo encaja el deterioro de tus créditos.
Errores frecuentes
- Dejar fuera del 303 o de la renta una factura por no haberla cobrado, sin estar en el criterio de caja ni en el de cobros y pagos.
- Creer que la rectificativa del IVA corrige también el IRPF. Son vías distintas: la del IVA recupera la cuota; la del IRPF es la pérdida por deterioro.
- Anular la factura impagada o emitir una rectificativa sin cumplir los requisitos del artículo 80 de la Ley del IVA.
- Pensar que el criterio de caja del IVA cambia la imputación en el IRPF.
- Dejar pasar los plazos: seis meses para emitir la rectificativa del IVA y un mes para comunicarla.
Si además llevas la contabilidad, tienes los asientos con las cuentas 436, 490, 694 y 650 en clientes de dudoso cobro.
Dónde encaja Remitide
Remitide no presenta impuestos ni sustituye a tu asesoría. Se conecta a tu programa de facturación —Holded, Quipu, Odoo, Cuéntica, STEL Order, Quaderno y así hasta 34, o un CSV o un Excel—, detecta lo que vence y lo que ha vencido y envía los recordatorios desde tu correo, con tu logo y un botón de pago o tu IBAN. Cuando la factura se cobra, deja de reclamar.
No emite facturas ni rectificativas, ni hace reclamaciones notariales o judiciales: la reclamación fehaciente que pide el IVA es cosa tuya o de tu abogado.
A tener en cuenta
Para tu caso concreto, consulta con tu asesoría: esta guía es informativa y no sustituye el consejo profesional.
Preguntas frecuentes
¿Tengo que declarar en el 303 una factura que no he cobrado?
Sí, salvo que estés en el régimen especial del criterio de caja. El IVA se devenga con la entrega del bien o al terminar el servicio, y el aplazamiento del pago no cambia ese momento.
¿Puedo dejar de declarar en el IRPF una factura que no me han pagado?
Solo si has optado por el criterio de cobros y pagos, que no pueden usar los empresarios mercantiles obligados a llevar contabilidad conforme al Código de Comercio. Con el criterio de devengo, el ingreso se declara y, si no cobras, deduces después la pérdida por deterioro.
¿Cuándo puedo deducir en el IRPF una factura que no me pagan?
En el ejercicio en cuyo 31 de diciembre hayan pasado seis meses desde el vencimiento, o antes si el cliente está en concurso, procesado por alzamiento de bienes o la deuda se ha reclamado judicialmente. No vale para deudas de entidades públicas o vinculadas, salvo las excepciones de la ley.
¿El criterio de caja del IVA sirve también para el IRPF?
No. El régimen especial del criterio de caja es del IVA. En el IRPF, la opción equivalente es el criterio de cobros y pagos del artículo 7.2 del Reglamento, que se elige en la declaración de la renta y dura al menos tres años.
¿Cuánto tarda en poder recuperarse el IVA de un impagado?
Seis meses o un año desde el devengo, según tu volumen de operaciones, y siempre que hayas reclamado de forma fehaciente. Si el cliente entra en concurso, puedes hacerlo en los tres meses siguientes a la publicación del auto en el BOE.
Fuentes
- Agencia Tributaria. ¿En qué momento tengo que repercutir el IVA (devengo)?
- Agencia Tributaria. Tipos impositivos del IVA
- Agencia Tributaria. Criterio de caja: a quién se aplica
- Agencia Tributaria. ¿Cómo puedo recuperar el IVA impagado por mis clientes? Requisitos
- BOE. Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (texto consolidado)
- BOE. Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado)
- BOE. Real Decreto 439/2007, de 30 de marzo, por el que se aprueba el Reglamento del Impuesto sobre la Renta de las Personas Físicas (texto consolidado)
- BOE. Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (texto consolidado)
- Agencia Tributaria. Manual práctico de Renta 2025: criterios especiales de imputación fiscal del Reglamento del IRPF
- Agencia Tributaria. Manual práctico de Renta 2025: pérdidas por deterioro de los créditos derivados de las posibles insolvencias de los deudores
- Agencia Tributaria. Manual práctico de Renta 2025: pérdidas por deterioro de créditos por posibles insolvencias de deudores (empresas de reducida dimensión)
- Agencia Tributaria. Regímenes para determinar el rendimiento de la actividad: estimación directa simplificada
- Agencia Tributaria. Folleto de actividades económicas: otras obligaciones fiscales. Retenciones
Actualizado el 28/09/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogCobros
Qué hacer si un cliente no paga una factura
Guía práctica para autónomos y pymes cuando un cliente no paga: cómo averiguar el motivo, negociar un aplazamiento, reclamar formalmente y evitar que vuelva a pasar.
BlogTesorería
Qué es el DSO y cómo reducir los días que tardas en cobrar
El DSO mide cuántos días tardas de media en cobrar tus facturas. Cómo se calcula, con un ejemplo, y seis formas prácticas de reducirlo sin perder clientes.
GuíaContabilidad
Clientes de dudoso cobro: cómo contabilizar un cliente moroso con las cuentas 436, 490, 694 y 650
Cómo contabilizar un cliente moroso con las cuentas 436, 490, 694 y 650 del PGC: asientos de ejemplo y cuándo es deducible el deterioro en el Impuesto.