

GuíaTesorería
Cuánto le cuesta a una pyme cobrar tarde: financiación, IVA adelantado y horas del equipo
Una factura que se cobra tarde no pierde valor en el papel, pero mientras esperas alguien financia ese dinero, y suele ser tu empresa. Esta guía separa el coste en tres partes, financiación, IVA adelantado y tiempo del equipo, y lo calcula paso a paso para una pyme de ejemplo. Al final verás lo que la ley te permite reclamar al cliente que paga tarde y cómo reducir el coste.
Por el equipo de RemitideActualizado el 10 min de lectura
Lo esencial
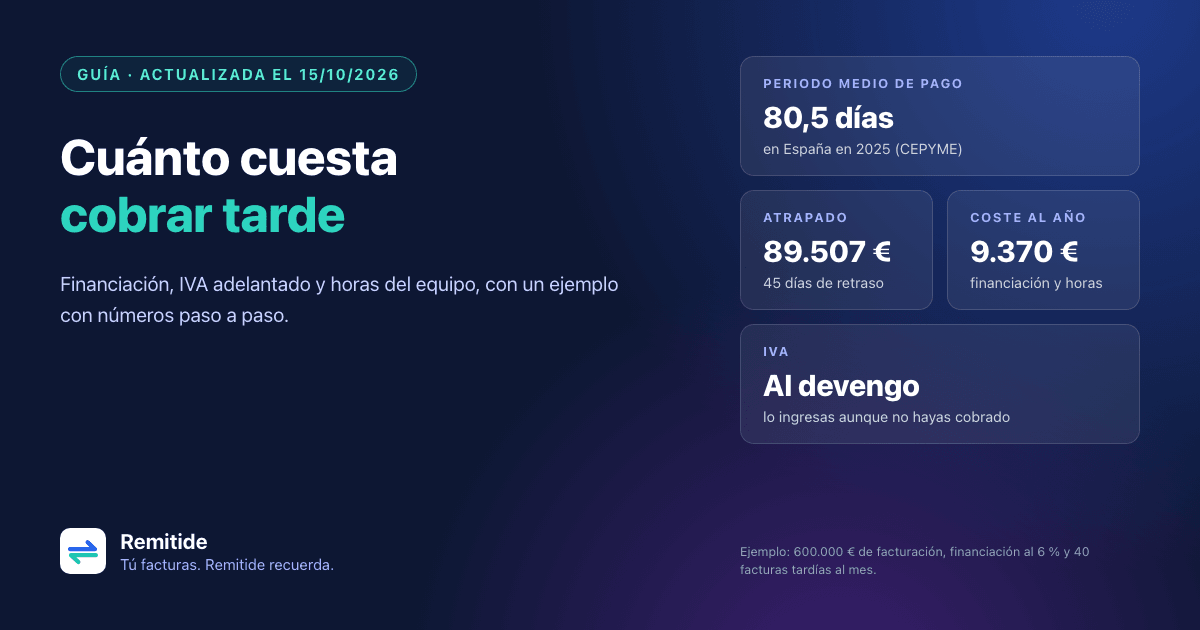
- Según CEPYME, el periodo medio de pago en España fue de 80,5 días en 2025, un 34 % por encima del máximo legal de 60 días.
- El coste de cobrar tarde tiene tres partes: financiar el dinero que falta, adelantar el IVA de facturas que no has cobrado y las horas que tu equipo dedica a reclamar.
- En el ejemplo, una pyme que factura 600.000 € al año y cobra con 45 días de retraso tiene 89.507 € atrapados, que a un 6 % le cuestan 5.370 € al año, y dedica 160 horas al año a perseguir facturas.
- El IVA se declara cuando haces la operación, aunque no hayas cobrado (artículo 75 de la Ley del IVA), salvo en el criterio de caja, que solo pueden elegir quienes no superan 2 millones de euros de volumen de operaciones.
- Entre empresas, el retraso da derecho a intereses de demora, del 10,40 % en el segundo semestre de 2026, y a 40 € por factura.
Cuánto se tarda en cobrar en España
El último Observatorio de Morosidad de CEPYME, publicado el 7 de abril de 2026 con datos de Informa D&B y CESCE, sitúa el periodo medio de pago en 80,5 días de promedio en 2025. Es un 34 % más que el máximo legal de 60 días que fija la Ley 3/2004 entre empresas (artículo 4.3). En las microempresas, el promedio del año subió hasta 80,7 días.
El mismo informe calcula el esfuerzo financiero que supone esa deuda comercial: 1.957 millones de euros para el conjunto de las pymes en el cuarto trimestre de 2025. Detrás de esa cifra hay una pregunta que cada empresa puede hacerse con sus números: ¿cuánto me cuesta a mí?
Los tres costes de cobrar tarde
- Coste financiero. El dinero que tus clientes retienen lo pagas tú: con una póliza de crédito, con un descubierto, retrasando pagos a tus proveedores o dejando de invertir.
- IVA adelantado. Ingresas el IVA de la factura en el modelo 303 aunque el cliente no te haya pagado. Es dinero que sale antes de entrar.
- Tiempo del equipo. Revisar el banco, enviar recordatorios, llamar y conciliar cobros lleva horas que no se dedican a vender ni a producir.
Hay otros costes más difíciles de medir, como el riesgo de que la factura no se cobre nunca o la tensión con un cliente al que no quieres perder. Esta guía se centra en los tres que se pueden calcular con números.
Ejemplo paso a paso
Una empresa de servicios factura 600.000 € al año más IVA al 21 %, siempre a otras empresas. Pacta pago a 30 días, pero de media cobra a los 75: 45 días de retraso. Cada mes, unas 40 facturas se pagan tarde. Estos son los supuestos:
| Dato | Valor | De dónde sale |
|---|---|---|
| Facturación anual sin IVA | 600.000 € | Supuesto |
| Tipo de IVA | 21 % | Tipo general (artículo 90 de la Ley del IVA) |
| Días de retraso de media | 45 días | Supuesto: pacta 30 días y cobra a los 75 |
| Coste de financiarse | 6 % anual | Supuesto: usa el de tu póliza o tu préstamo |
| Facturas que se pagan tarde al mes | 40 | Supuesto |
| Tiempo por factura que se paga tarde | 20 minutos | Supuesto: revisar, avisar y conciliar |
| Coste de una hora de quien reclama | 25 € | Supuesto |
Los supuestos de financiación y de tiempo son los mismos que propone por defecto nuestro diagnóstico de cobros. Cámbialos por los tuyos.
Calcula lo que facturas cada día
Con IVA, porque es lo que el cliente te debe: 600.000 € × 1,21 = 726.000 € al año. Dividido entre 365, son 1.989,04 € al día.
Multiplica por los días de retraso
1.989,04 € × 45 días = 89.506,85 €. Es el dinero que, de media, está siempre en manos de tus clientes por encima de lo que pactaste.
Aplica el coste de financiarlo
89.506,85 € × 6 % = 5.370,41 € al año. Es lo que pagas por financiar ese hueco, o lo que dejas de ganar con él.
Suma las horas del equipo
40 facturas × 20 minutos = 13,3 horas al mes, 160 horas al año. A 25 € la hora, 4.000 € al año.
Junta los dos costes
5.370,41 € + 4.000 € = 9.370,41 € al año, sin contar el IVA que adelantas ni las facturas que no se cobran nunca.
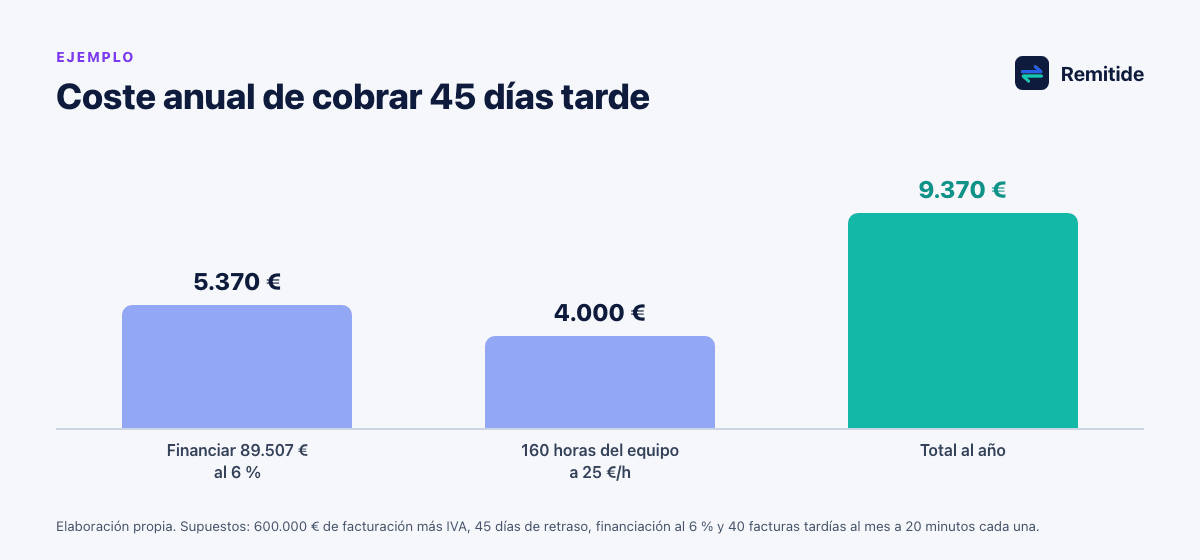
Para la tesorería pesan más los 89.507 € atrapados que el coste anual. Cada día de retraso que recortas libera 1.989 € de caja en este ejemplo. Si la empresa pasara de 45 a 15 días de retraso, liberaría 59.671 € y ahorraría 3.580 € al año solo en financiación.
El IVA que adelantas
El IVA se devenga cuando entregas el bien o prestas el servicio (artículo 75 de la Ley del IVA), hayas cobrado o no. Si declaras por trimestres, el modelo 303 se presenta en los veinte primeros días del mes siguiente al trimestre, y el del cuarto trimestre hasta el 30 de enero (artículo 71 del Reglamento del IVA). Lo que el cliente tarde en pagar no cambia esas fechas.
Un caso concreto de la empresa del ejemplo: emite el 15 de septiembre de 2026 una factura de 10.000 € más 2.100 € de IVA, con vencimiento el 15 de octubre. Si el cliente pagara a tiempo, el dinero entraría cinco días antes de presentar el 303 del tercer trimestre, que vence el 20 de octubre. Si paga el 30 de noviembre, la empresa ingresa los 2.100 € el 20 de octubre y los recupera 41 días después. Al 6 %, adelantarlos cuesta unos 14 €; el problema es tener esos 2.100 € disponibles el día 20.
| Fecha | Qué pasa | Caja de la empresa |
|---|---|---|
| 15 de septiembre de 2026 | Emite la factura: 10.000 € + 2.100 € de IVA | Sin cambios |
| 15 de octubre de 2026 | Vence la factura y no se cobra | Sin cambios |
| 20 de octubre de 2026 | Presenta el 303 del tercer trimestre e ingresa el IVA | −2.100 € |
| 30 de noviembre de 2026 | El cliente paga | +12.100 € |
Ejemplo ilustrativo. El IVA ingresado se compensa en el 303 con el IVA soportado del mismo periodo; aquí se muestra solo el de esta factura.
Hay una alternativa: el régimen especial del criterio de caja, en el que el IVA se devenga cuando cobras, y como tarde el 31 de diciembre del año siguiente a la operación. Según la Agencia Tributaria, pueden aplicarlo quienes no superaron 2.000.000 € de volumen de operaciones el año anterior, y la opción se ejerce en la declaración censal de diciembre o al empezar la actividad. A cambio, el IVA de tus compras tampoco se deduce hasta que las pagas. Si la factura no se cobra nunca, mira cómo recuperar el IVA en IVA e IRPF de una factura no cobrada.
Lo que la ley te deja reclamar al cliente
Entre empresas y autónomos, la Ley 3/2004 compensa parte de ese coste. El cliente que paga tarde entra en mora sin necesidad de aviso (artículo 5) y debe intereses de demora desde el día siguiente al vencimiento, al tipo pactado o, si no hay pacto, al del Banco Central Europeo más ocho puntos (artículo 7.2): el 10,40 % en el segundo semestre de 2026, según la resolución del Tesoro publicada en el BOE. Además, por cada factura, 40 € por costes de cobro (artículo 8).
Para la factura de 12.100 € del ejemplo, 45 días de retraso a un 10,40 % son 12.100 × 10,40 % × 45 ÷ 365 = 155,15 € de intereses, más 40 €. Es bastante más que los 14 € que costaba adelantar el IVA. Reclamarlos es un derecho, y decidir si lo ejerces depende de la relación con cada cliente. Puedes calcular cualquier caso en la calculadora de intereses de demora y ver el tipo de cada semestre en interés de demora 2026.
A tener en cuenta
Si tu cliente es un consumidor, no se aplica la Ley 3/2004. Y una cláusula que excluya los intereses de demora es nula (artículo 9).
Cómo reducir el coste
Factura el mismo día
Cada día que tardas en emitir la factura es un día más de dinero fuera de casa.
Pon condiciones claras
Fecha de vencimiento concreta, forma de pago e IBAN en la factura. Tienes ejemplos en condiciones de pago en una factura.
Avisa antes del vencimiento
Un recordatorio unos días antes evita los retrasos por olvido, que son muchos.
Haz fácil pagar
Un enlace para pagar en un clic quita la excusa de «no tengo los datos».
Llama cuando haga falta
Si dos avisos por escrito no han funcionado, una llamada con guion suele desbloquearlo: mira cómo reclamar una factura por teléfono.
Mide por cliente
El DSO medio esconde a los dos o tres clientes que lo estropean. Cómo calcularlo, en qué es el DSO.
Para ver tu caso, el diagnóstico de cobros hace este mismo cálculo con tus datos: dinero atrapado, coste de financiarlo, horas al mes y si cumples el plazo de 60 días. No hace falta registrarse y no guarda lo que escribes.
Dónde encaja Remitide
En el ejemplo, la parte que más depende de ti son las 160 horas al año de revisar y avisar. Remitide se conecta a tu programa de facturación, detecta lo que vence y lo vencido y envía los recordatorios desde tu correo, con tu logo y un botón para pagar. Cuando la factura se cobra, deja de reclamar.
También te enseña el DSO y los días reales de pago de cada cliente, para que sepas quién te está costando dinero. Si llevas los cobros de varias empresas desde una gestoría, mira cómo ofrecer un servicio de control de cobros.
Preguntas frecuentes
¿Cómo calculo lo que me cuesta cobrar tarde?
Divide tu facturación anual con IVA entre 365 y multiplícala por los días de retraso medio: es el dinero que tienes atrapado. Multiplica esa cifra por el tipo al que te financias para obtener el coste anual. Suma las horas que tu equipo dedica a reclamar multiplicadas por lo que cuesta cada hora.
¿Tengo que pagar el IVA de una factura que todavía no he cobrado?
Sí, salvo que estés en el régimen especial del criterio de caja. El IVA se devenga cuando entregas el bien o prestas el servicio, según el artículo 75 de la Ley del IVA, y se declara en el modelo 303 del periodo aunque el cliente no haya pagado.
¿Qué tipo de interés uso para calcular el coste financiero?
El que te cuesta financiarte de verdad: el de tu póliza de crédito o tu préstamo. Si no usas financiación, puedes usar la rentabilidad que obtendrías con ese dinero. El diagnóstico de cobros de Remitide propone un 6 % anual por defecto, que puedes cambiar.
¿Cuánto puedo reclamar a un cliente que me paga tarde?
Entre empresas, intereses de demora desde el día siguiente al vencimiento al tipo pactado o, si no hay pacto, al legal, que es el 10,40 % en el segundo semestre de 2026, más 40 € por factura por costes de cobro, según los artículos 7 y 8 de la Ley 3/2004.
¿Cuál es el plazo máximo de pago entre empresas?
Sin pacto, 30 días naturales desde la recepción de las mercancías o la prestación de los servicios. Con pacto, nunca más de 60 días naturales, según el artículo 4 de la Ley 3/2004.
Fuentes
- CEPYME. Observatorio de Morosidad de CEPYME, segundo semestre de 2025 (nota de prensa del 7 de abril de 2026)
- BOE. Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (texto consolidado)
- BOE. Real Decreto 1624/1992, de 29 de diciembre, por el que se aprueba el Reglamento del Impuesto sobre el Valor Añadido (texto consolidado)
- Agencia Tributaria. Régimen especial del criterio de caja
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- BOE. Resolución de 30 de junio de 2026: tipo legal de interés de demora del segundo semestre de 2026
Actualizado el 15/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogTesorería
Qué es el DSO y cómo reducir los días que tardas en cobrar
El DSO mide cuántos días tardas de media en cobrar tus facturas. Cómo se calcula, con un ejemplo, y seis formas prácticas de reducirlo sin perder clientes.
GuíaGuía práctica
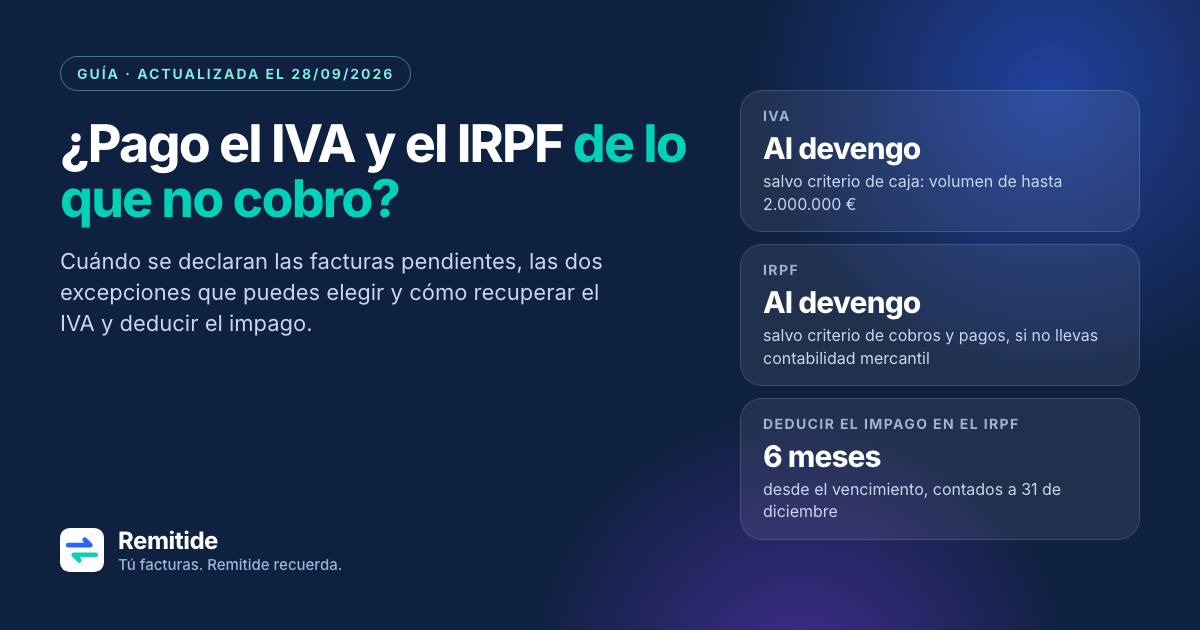
¿Tengo que pagar el IVA y el IRPF de una factura que no he cobrado?
Sí: el IVA y el IRPF de una factura no cobrada se declaran al devengo, salvo criterio de caja o de cobros y pagos. Cómo recuperar el IVA y deducir la pérdida.
GuíaMorosidad
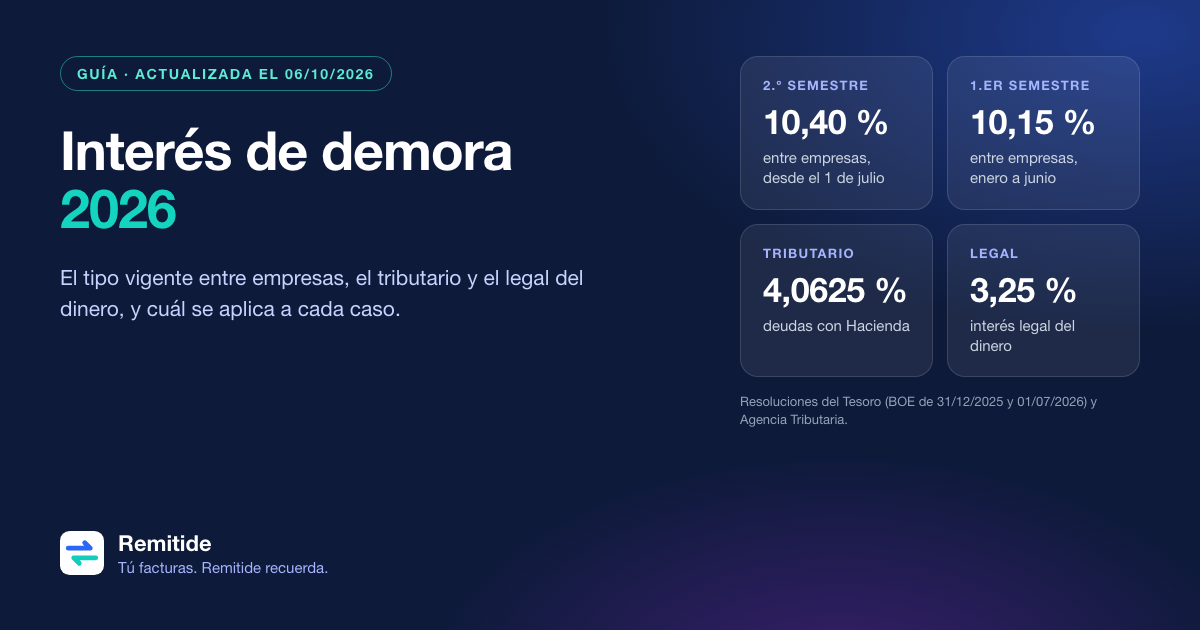
Interés de demora 2026: tipo vigente en operaciones comerciales, tributario y legal del dinero
Interés de demora 2026: 10,40 % entre empresas en el segundo semestre, 4,0625 % el tributario y 3,25 % el legal del dinero. Cuál aplicar y tabla histórica.