

GuíaImpuestos
Modelo 303 y 130 del tercer trimestre de 2026: plazos y qué hacer con las facturas que no has cobrado
Octubre es mes de trimestre. Hasta el 20 de octubre de 2026 se presentan, entre otros, el modelo 303 del IVA y el modelo 130 del IRPF correspondientes a julio, agosto y septiembre. Y cada trimestre se repite la misma sorpresa: hay que ingresar el IVA de facturas que el cliente todavía no ha pagado. En esta guía tienes los plazos exactos, cómo se calcula cada modelo con ejemplos numéricos y las opciones que da la ley cuando una factura no se cobra.
Por el equipo de RemitideActualizado el 9 min de lectura
Lo esencial
- Modelos 303 y 130 del tercer trimestre: del 1 al 20 de octubre de 2026.
- Si quieres domiciliar el pago, el plazo acaba antes: el 15 de octubre.
- El IVA se devenga con la entrega o el servicio, no con el cobro: el aplazamiento del pago es irrelevante, salvo en el régimen de criterio de caja.
- El IVA de un impagado se puede recuperar tras seis meses o un año, si se ha reclamado de forma fehaciente.
Plazos del tercer trimestre de 2026
| Modelo | Qué es | Con domiciliación | Plazo general |
|---|---|---|---|
| 303 | IVA, autoliquidación trimestral | Del 1 al 15 de octubre | Del 1 al 20 de octubre |
| 130 | IRPF, pago fraccionado en estimación directa | Del 1 al 15 de octubre | Del 1 al 20 de octubre |
| 131 | IRPF, pago fraccionado en estimación objetiva (módulos) | Del 1 al 15 de octubre | Del 1 al 20 de octubre |
| 111 y 115 | Retenciones e ingresos a cuenta trimestrales | Del 1 al 15 de octubre | Del 1 al 20 de octubre |
Fuente: calendario del contribuyente 2026 y plazos de presentación con domiciliación bancaria de la Agencia Tributaria. El 20 de octubre de 2026 es martes.
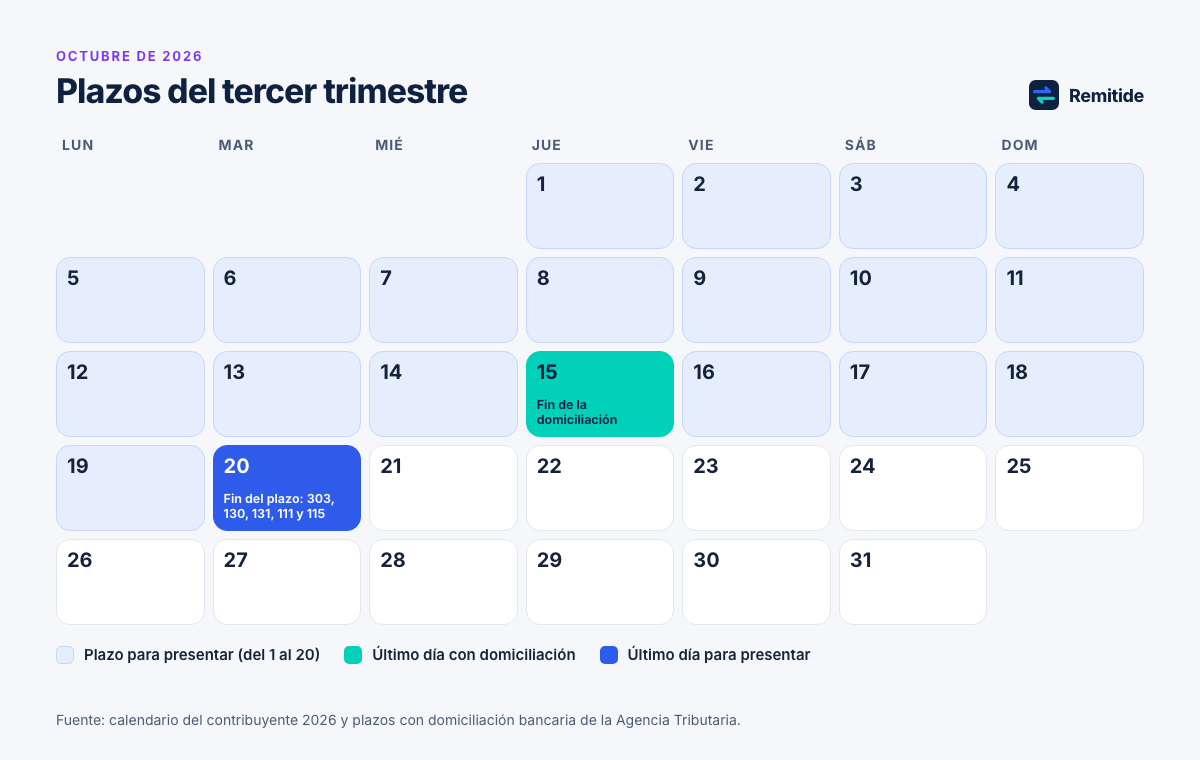
Si quieres que el importe se cargue en tu cuenta por domiciliación, tienes que presentar la declaración hasta el 15 de octubre. A partir del día 16 ya no se puede domiciliar, pero el plazo para presentar e ingresar sigue abierto hasta el 20.
El calendario de octubre incluye más modelos —por ejemplo, el 202 de pagos fraccionados del Impuesto sobre Sociedades o el 349 de operaciones intracomunitarias—, con el mismo límite del día 20. Esta guía se centra en los dos que más afectan a autónomos y pymes: el 303 y el 130.
Modelo 303: el IVA se paga aunque no hayas cobrado
En el 303 declaras el IVA que has repercutido en tus facturas del trimestre y restas el IVA soportado deducible de tus compras y gastos. La clave está en cuándo se devenga el IVA: en las entregas de bienes, cuando el bien se pone a disposición del cliente; en los servicios, cuando termina la prestación. Como recuerda la Agencia Tributaria, el aplazamiento en el pago es irrelevante.
Dicho de otro modo: si en septiembre terminaste un trabajo y emitiste la factura con vencimiento a 60 días, su IVA va en el 303 del tercer trimestre, que presentas en octubre, aunque el cliente no la pague hasta noviembre.
| Concepto | Importe |
|---|---|
| Base imponible facturada de julio a septiembre | 30.000,00 € |
| IVA repercutido al tipo general del 21 % | 6.300,00 € |
| IVA soportado deducible de sus gastos | 1.500,00 € |
| Resultado a ingresar hasta el 20 de octubre | 4.800,00 € |
| IVA de una factura de 5.000 € emitida el 15 de septiembre que vence el 14 de noviembre | 1.050,00 € |
Ejemplo ilustrativo. El tipo general del IVA es el 21 %, según la Agencia Tributaria.
Esos 1.050 € salen de tu cuenta en octubre y no vuelven hasta que el cliente pague. Por eso las facturas pendientes pesan el doble en los meses de trimestre: son dinero que te deben y, además, impuesto que ya has adelantado.
Modelo 130: cómo se calcula el pago fraccionado
El modelo 130 lo presentan los empresarios y profesionales que determinan su rendimiento por estimación directa; quienes tributan por módulos presentan el 131. En las actividades profesionales no hay que hacer pagos fraccionados si en el año anterior al menos el 70 % de los ingresos de la actividad tuvieron retención o ingreso a cuenta.
El cálculo es acumulativo: el 20 % del rendimiento neto obtenido desde el 1 de enero hasta el último día del trimestre, menos los pagos fraccionados de los trimestres anteriores y menos las retenciones e ingresos a cuenta soportados en ese mismo periodo.
| Concepto | Importe |
|---|---|
| Ingresos de enero a septiembre | 45.000,00 € |
| Gastos deducibles de enero a septiembre | 15.000,00 € |
| Rendimiento neto acumulado | 30.000,00 € |
| 20 % del rendimiento neto acumulado | 6.000,00 € |
| Menos pagos fraccionados del primer y segundo trimestre | 3.900,00 € |
| Menos retenciones soportadas | 0,00 € |
| Pago fraccionado del tercer trimestre | 2.100,00 € |
Ejemplo ilustrativo con cifras inventadas.
Minoración para rendimientos bajos
Si tu rendimiento neto del año anterior no superó los 12.000 euros, puedes restar esta cantidad en cada pago fraccionado:
| Rendimiento neto del año anterior | Minoración |
|---|---|
| Hasta 9.000 € | 100 € |
| Hasta 10.000 € | 75 € |
| Hasta 11.000 € | 50 € |
| Hasta 12.000 € | 25 € |
Lo que sale de tu cuenta el 20 de octubre
Si juntamos los dos ejemplos de esta guía —la consultora del 303 y el autónomo del 130, como si fueran el mismo negocio—, en octubre salen 4.800 € de IVA y 2.100 € de pago fraccionado: 6.900 € en un solo día. Si además tienes 5.000 € más IVA pendientes de cobro de una factura de septiembre, parte de ese dinero lo estás adelantando tú. Por eso el mes de trimestre es el peor momento para descubrir que un cliente lleva semanas sin pagar.
La alternativa: el régimen especial del criterio de caja
Si tu volumen de operaciones del año anterior no superó los 2.000.000 de euros, puedes optar por el régimen especial del criterio de caja. Con él, el IVA repercutido se devenga cuando cobras, total o parcialmente, y como tarde el 31 de diciembre del año siguiente al de la operación. Si en un año superas los 2.000.000 de euros, quedas excluido del régimen.
A tener en cuenta
Es una opción con obligaciones formales propias y efectos sobre el IVA que deducen tus clientes. Valóralo con tu asesoría antes de solicitarlo.
Cómo recuperar el IVA de una factura impagada
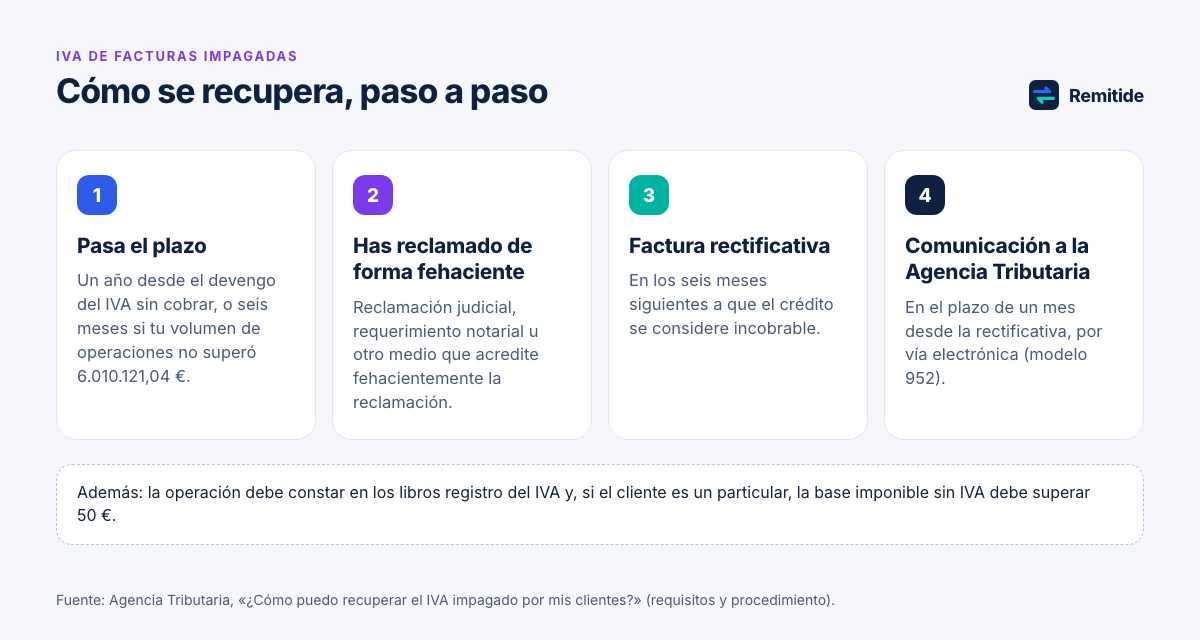
Si un cliente no paga, la Ley del IVA permite modificar la base imponible y recuperar el IVA ingresado cuando el crédito se considera incobrable. Según la Agencia Tributaria, deben cumplirse todos estos requisitos:
Que pase el plazo
Un año desde el devengo del IVA sin cobrar. Si tu volumen de operaciones del año anterior no superó 6.010.121,04 €, puedes optar por seis meses.
Que conste en tus libros
La operación debe estar reflejada en los libros registro del IVA.
Que el cliente sea empresa o profesional
Si es un particular, la base imponible, sin IVA, debe superar los 50 €.
Que hayas reclamado de forma fehaciente
Mediante reclamación judicial, requerimiento notarial o cualquier otro medio que acredite fehacientemente la reclamación del cobro.
Cumplidos los requisitos, tienes seis meses desde que el crédito se considera incobrable para emitir la factura rectificativa, y un mes desde su expedición para comunicarlo a la Agencia Tributaria por vía electrónica con el modelo 952, aportando la copia de las rectificativas y el documento que acredite la reclamación.
Atención
No se puede modificar la base imponible, entre otros supuestos, en los créditos con garantía real, afianzados o asegurados, en los créditos entre personas vinculadas ni cuando el destinatario no está establecido en España.
Checklist antes del 20 de octubre
- Revisa que todas las facturas emitidas de julio a septiembre están registradas, también las que aún no has cobrado.
- Reúne las facturas recibidas del trimestre para deducir el IVA soportado.
- Calcula el 130 con el rendimiento acumulado desde enero, no solo con el del trimestre.
- Si vas a domiciliar, presenta antes del 15 de octubre.
- Anota qué facturas pendientes llevan IVA ya ingresado y prioriza su cobro.
- Comprueba si algún impagado ya cumple los plazos para recuperar el IVA: seis meses o un año.
- Deja saldo suficiente en la cuenta para el cargo.
Errores frecuentes
- Declarar el IVA cuando se cobra en lugar de cuando se devenga, sin estar en el régimen del criterio de caja.
- Calcular el 130 solo con los datos del trimestre y olvidar restar los pagos fraccionados anteriores.
- Dejar de presentar el 130 por tener clientes que retienen, sin comprobar que se llega al 70 % de ingresos con retención en el año anterior.
- Dejar pasar los plazos para recuperar el IVA de un impagado: seis meses para emitir la rectificativa y un mes para comunicarlo.
- Reclamar las facturas pendientes de memoria justo en el mes en que más falta hace la caja.
Cómo te ayuda Remitide en los meses de trimestre
Remitide no presenta impuestos ni sustituye a tu asesoría. Lo que hace es ayudarte a cobrar antes: se conecta a tu programa de facturación —Holded, Quipu, Odoo, Cuéntica, STEL Order, Quaderno y otros hasta 34, o un CSV o un Excel—, ve qué facturas vencen y cuáles se han pasado, y envía los recordatorios desde tu propio correo, con tu logo y un botón de pago con tu Stripe o tus datos de transferencia.
Cuando la factura se cobra, deja de reclamar. Y si alguna acaba siendo un impago, el historial de avisos te ayuda a saber qué pasos se han dado antes de hablar con tu asesoría.
Preguntas frecuentes
¿Hasta cuándo se presenta el modelo 303 del tercer trimestre de 2026?
Hasta el 20 de octubre de 2026. Si quieres domiciliar el pago, el plazo termina el 15 de octubre.
¿Tengo que pagar el IVA de una factura que mi cliente aún no me ha pagado?
Sí, salvo que estés en el régimen especial del criterio de caja. El IVA se devenga con la entrega del bien o al terminar el servicio, y el aplazamiento del pago no cambia ese momento.
¿Estoy obligado a presentar el modelo 130 si mis clientes me practican retención?
En las actividades profesionales no hay que hacer pagos fraccionados si en el año anterior al menos el 70 % de los ingresos de la actividad tuvieron retención o ingreso a cuenta. Si no llegas a ese porcentaje, sí.
¿Cómo recupero el IVA de una factura que no me pagan?
Modificando la base imponible cuando el crédito es incobrable: debe haber pasado un año desde el devengo, o seis meses si tu volumen de operaciones no superó 6.010.121,04 €, y haber reclamado de forma fehaciente. Después emites la rectificativa en seis meses y lo comunicas a la Agencia Tributaria en un mes.
¿Y si cobro en octubre una factura emitida en septiembre?
Su IVA va igualmente en el 303 del tercer trimestre, porque el devengo se produjo con la entrega o el servicio, no con el cobro. La excepción es el régimen especial del criterio de caja.
¿Qué diferencia hay entre el modelo 130 y el 131?
Los dos son pagos fraccionados del IRPF. El 130 es para quienes determinan su rendimiento por estimación directa y el 131, para quienes tributan en estimación objetiva, es decir, por módulos.
Fuentes
- Agencia Tributaria. Calendario del contribuyente 2026: hasta el 20 de octubre
- Agencia Tributaria. Plazos de presentación de autoliquidaciones con domiciliación bancaria 2026
- Agencia Tributaria. ¿En qué momento tengo que repercutir el IVA (devengo)?
- Agencia Tributaria. Tipos impositivos del IVA
- Agencia Tributaria. Pagos fraccionados: cuándo tienes que realizarlos
- Agencia Tributaria. Importe de los pagos fraccionados
- Agencia Tributaria. Criterio de caja: a quién se aplica
- Agencia Tributaria. ¿Cómo puedo recuperar el IVA impagado por mis clientes? Requisitos
- Agencia Tributaria. ¿Cómo puedo recuperar el IVA impagado por mis clientes? Procedimiento
Actualizado el 28/09/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogCobros
Qué hacer si un cliente no paga una factura
Guía práctica para autónomos y pymes cuando un cliente no paga: cómo averiguar el motivo, negociar un aplazamiento, reclamar formalmente y evitar que vuelva a pasar.
BlogCobros
Cómo reclamar una factura impagada, paso a paso
Del primer recordatorio al proceso monitorio: el orden en que conviene reclamar una factura impagada a otra empresa, qué decir en cada paso y cuándo subir el tono.
GuíaGuía práctica
Pagaré impagado: qué hacer paso a paso para cobrarlo en 2026
Qué hacer si te devuelven un pagaré: cuánto reclamar, si hace falta protesto, juicio cambiario o monitorio y los plazos para no perder la acción.