

GuíaFacturación
Verifactu en 2027: fechas, quién está obligado y qué cambia en tus facturas
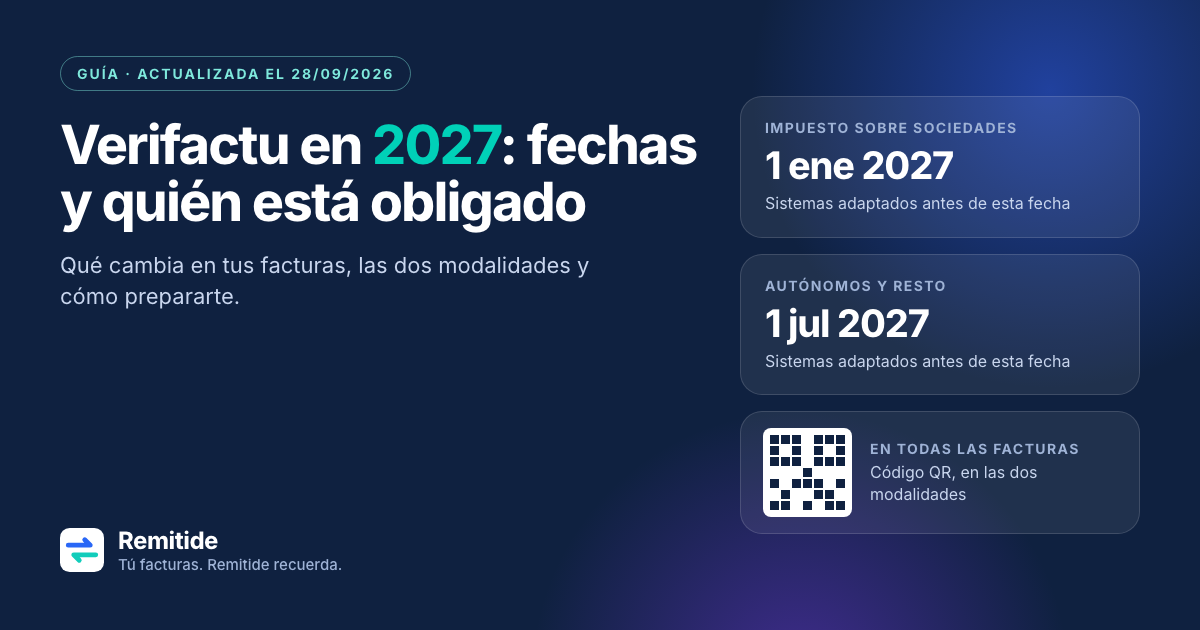
Verifactu es el nombre con el que se conoce el reglamento que fija los requisitos de los programas de facturación. Tras su último aplazamiento, el Real Decreto-ley 15/2025, de 2 de diciembre, dejó las fechas en el 1 de enero de 2027 para quienes tributan por el Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados, entre ellos los autónomos. A menos de tres meses de la primera fecha legal, y con un aplazamiento anunciado que aún no está en el BOE, esto es lo que dice la norma, a quién afecta, qué cambia en tus facturas y qué conviene revisar ya.
Por el equipo de RemitideActualizado el 9 min de lectura
Lo esencial
- Sociedades: sistemas adaptados antes del 1 de enero de 2027. Resto de obligados, incluidos los autónomos: antes del 1 de julio de 2027.
- Hacienda anunció el 5 de octubre de 2026 que aplazará estas obligaciones hasta octubre de 2028, pero aún no se ha publicado en el BOE.
- No afecta a quien lleva los libros por el SII, a quien tiene el domicilio fiscal en el País Vasco o Navarra ni a quien factura solo a mano.
- Todas las facturas emitidas con un programa llevarán un código QR, en cualquiera de las dos modalidades.
- La tenencia de un sistema no adaptado se sanciona con 50.000 euros por ejercicio.
Qué es Verifactu
Atención
Hacienda ha anunciado un aplazamiento. El 5 de octubre de 2026, el Ministerio de Hacienda anunció en una nota informativa que aplazará hasta octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023, para que coincidan con la factura electrónica obligatoria de quienes facturan hasta 8 millones de euros, y que después abordará otra modificación para converger con ViDA, la reforma europea del IVA en la era digital. El aplazamiento aún no está publicado en el BOE: hasta que lo esté, las fechas legales siguen siendo las del Real Decreto-ley 15/2025 que explica esta guía, el 1 de enero de 2027 para el Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto.
La Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal, añadió a la Ley General Tributaria el artículo 29.2.j): los sistemas informáticos que soportan los procesos contables, de facturación o de gestión de quienes desarrollan actividades económicas deben garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros. El Real Decreto 1007/2023 aprobó el reglamento que desarrolla esos requisitos para los sistemas de facturación, y la Orden HAC/1177/2024, de 17 de octubre, fijó sus especificaciones técnicas.
En sentido estricto, «VERI*FACTU» es una de las dos modalidades en las que puede funcionar un sistema de facturación: la que envía a la Agencia Tributaria un resumen estructurado de cada factura, llamado registro de facturación de alta, en el mismo momento de expedirla. Por extensión, el nombre se usa para hablar de toda la obligación.
En la práctica, el programa con el que facturas tendrá que generar un registro por cada factura emitida y, cuando proceda, un registro de anulación, con una huella que garantiza su trazabilidad; imprimir un código QR en la factura, y no permitir cambios que no dejen rastro.
Fechas de Verifactu: el calendario vigente
| Quién | Fecha límite |
|---|---|
| Productores y comercializadores de programas de facturación | 29 de julio de 2025 |
| Contribuyentes del Impuesto sobre Sociedades | Antes del 1 de enero de 2027 |
| Resto de obligados, entre ellos los autónomos que tributan por el IRPF | Antes del 1 de julio de 2027 |
Real Decreto-ley 15/2025, de 2 de diciembre (BOE del 3 de diciembre de 2025), convalidado según la Resolución de 11 de diciembre de 2025. La fecha de los productores figura en las preguntas frecuentes de la Agencia Tributaria.
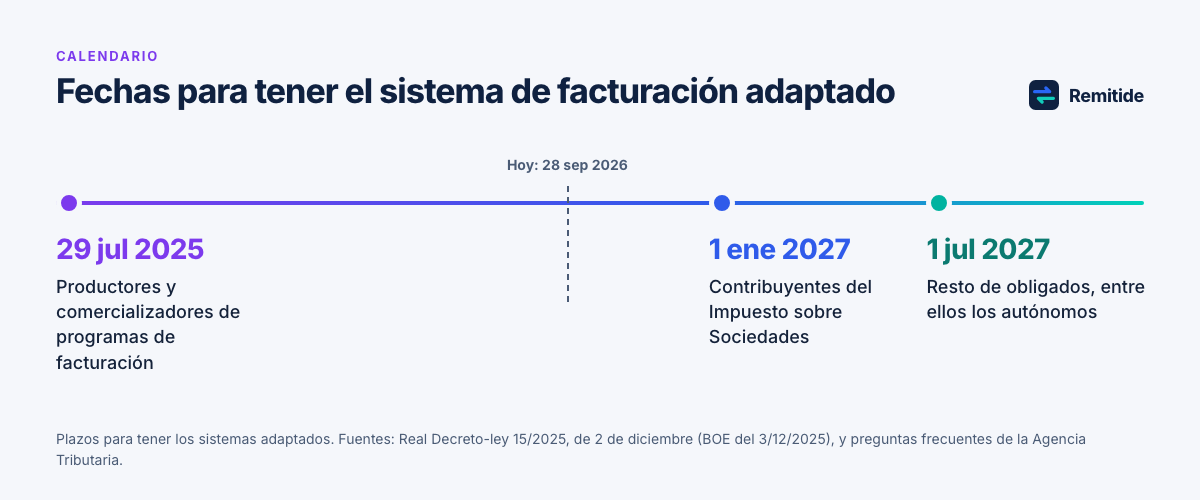
El periodo anterior a esas fechas funciona como periodo de pruebas. Según la nota informativa de la Agencia Tributaria, quien ya use un sistema en modalidad VERI*FACTU puede dejar de remitir registros de prueba y facturar con otros sistemas hasta la fecha límite que le corresponda.
Quién está obligado y quién no
Según las preguntas frecuentes de la Agencia Tributaria, el reglamento se aplica a los empresarios y profesionales, personas físicas o jurídicas, establecidos en España que expiden facturas, siempre que cumplan la llamada regla de los cuatro «no»:
- Que no facturen exclusivamente de forma manual, sin ayuda de un sistema informático.
- Que no estén acogidos, de forma obligatoria o voluntaria, al Suministro Inmediato de Información (SII).
- Que no tengan su domicilio fiscal en los Territorios Históricos del País Vasco o en la Comunidad Foral de Navarra.
- Que no dispongan de una resolución en vigor que les exima de cumplir el reglamento.
| Situación | ¿Le afecta? |
|---|---|
| Sociedad limitada que factura con un programa | Sí, antes del 1 de enero de 2027 |
| Autónomo que factura con un programa | Sí, antes del 1 de julio de 2027 |
| Empresa que lleva los libros registro por el SII | No, está excluida |
| Negocio que emite todas sus facturas a mano | No, porque no usa ningún sistema informático |
| Quien usa Word o Excel solo para escribir e imprimir la factura | Según la Agencia Tributaria, no; sí, en cambio, si la hoja está programada para generar, por ejemplo, los libros registro del IVA |
A tener en cuenta
Los casos especiales —régimen de agricultura, recargo de equivalencia, farmacias o arrendamientos— tienen respuesta propia en las preguntas frecuentes de la Agencia Tributaria. Si estás en uno, consúltalas o pregunta a tu asesoría.
Las dos modalidades: VERI*FACTU o no VERI*FACTU
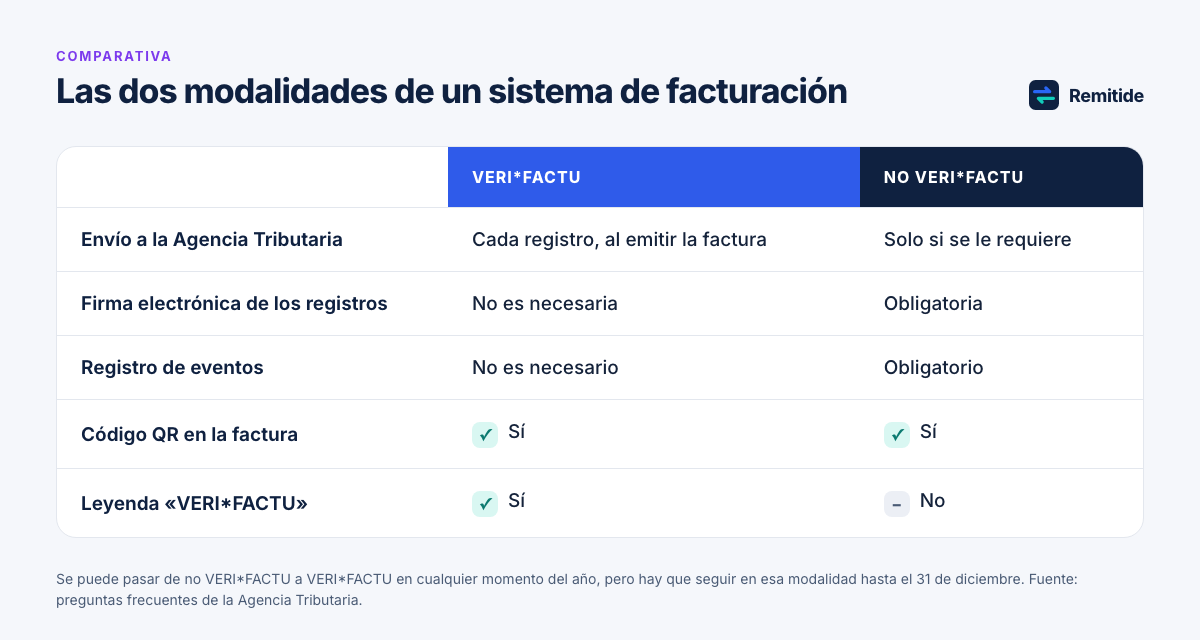
Todo sistema de facturación debe cumplir los mismos requisitos de fondo, pero puede hacerlo de dos formas. Estas son las diferencias principales, según la Agencia Tributaria:
| Concepto | VERI*FACTU | No VERI*FACTU |
|---|---|---|
| Envío a la Agencia Tributaria | Remite el registro de cada factura en el momento de expedirla | No envía en el momento: conserva los registros y los remite si se le requieren |
| Firma electrónica de los registros | No es necesaria | Obligatoria para los registros que conserva o remite a requerimiento |
| Registro de eventos | No es necesario | Obligatorio |
| Código QR en la factura | Sí | Sí |
| Leyenda en la factura | «VERI*FACTU» o «Factura verificable en la sede electrónica de la AEAT» | No lleva esa leyenda |
El código QR
Todas las facturas emitidas con un sistema de facturación, sea cual sea la modalidad, deben llevar un código QR. Va al principio de la factura, antes de su contenido, una sola vez y en la primera página, y mide entre 30 × 30 y 40 × 40 milímetros. Sirve para que el cliente compruebe si el registro de esa factura está en poder de la Agencia Tributaria.
Cambiar de modalidad
Se puede empezar el año en modalidad no VERI*FACTU y pasar a VERI*FACTU en cualquier momento, pero una vez dentro hay que permanecer en ella hasta el final del año natural.
Qué cambia en el día a día de tus facturas
Para quien factura con un programa ya adaptado, el cambio visible es pequeño: el QR en la primera página y, en modalidad VERI*FACTU, la leyenda. El cambio de fondo está en cómo se corrigen los errores. Como el sistema debe garantizar la inalterabilidad y la trazabilidad de los registros, una factura emitida no se puede editar ni borrar sin dejar rastro: si hay un error, se anula el registro o se emite una factura rectificativa, según el caso.
Para tus clientes también hay una novedad: el QR les permite comprobar en la sede electrónica de la Agencia Tributaria si el registro de tu factura está en poder de la Agencia.
| Concepto | Verifactu | Factura electrónica entre empresas |
|---|---|---|
| Norma | Real Decreto 1007/2023 | Real Decreto 238/2026 |
| Qué regula | Los requisitos del programa con el que emites | El formato, el intercambio y los estados de pago |
| Fechas | 1 de enero y 1 de julio de 2027 (aplazamiento a octubre de 2028 anunciado, pendiente del BOE) | 6 de octubre de 2027 o 6 de octubre de 2028, según el volumen de operaciones |
Sanciones por no adaptarse
El artículo 201 bis de la Ley General Tributaria, también introducido por la Ley 11/2021, tipifica como infracción la fabricación, comercialización y tenencia de sistemas que no cumplan los requisitos. Según la Agencia Tributaria, la sanción para el usuario es una multa fija de 50.000 euros por cada ejercicio, y para los productores y comercializadores, de 150.000 euros por ejercicio y por cada tipo de sistema.
Pasada la fecha límite que te corresponda, la mera tenencia de un sistema de facturación no adaptado con capacidad para emitir facturas constituye la infracción.
Qué hacer antes de tu fecha: checklist
- Identifica tu fecha: antes del 1 de enero de 2027 si tributas por el Impuesto sobre Sociedades; antes del 1 de julio de 2027 si eres autónomo u otro obligado. Vigila el BOE: Hacienda ha anunciado que aplazará estas fechas a octubre de 2028.
- Comprueba si estás en alguno de los supuestos excluidos: SII, domicilio fiscal en el País Vasco o Navarra, o facturación exclusivamente manual.
- Pide a tu proveedor su declaración responsable. La Agencia Tributaria no certifica programas: es el productor quien declara que su sistema cumple, y esa declaración debe estar accesible dentro del programa y también fuera de él.
- Decide la modalidad, VERI*FACTU o no VERI*FACTU, y comprueba qué implica en tu programa.
- Emite facturas de prueba y revisa que el QR sale donde debe y, si procede, con la leyenda.
- Si facturas con hojas de cálculo programadas, planifica el paso a un sistema adaptado.
- Explica a quien factura en tu empresa que los errores se corrigen con anulaciones o rectificativas, no borrando.
Errores frecuentes
- Pensar que siempre hay que enviar las facturas a Hacienda. Solo la modalidad VERI*FACTU remite los registros en el momento; la otra los conserva y los remite si se le requieren.
- Confundirlo con la factura electrónica entre empresas. Verifactu regula el programa con el que facturas; la factura electrónica, el formato y el intercambio con otras empresas, con otras fechas.
- Dar por hecho que el programa está adaptado sin haber visto la declaración responsable del productor.
- Creer que el QR solo es para la modalidad VERI*FACTU: lo llevan las facturas de ambas modalidades.
- Esperar al último mes. Cambiar de programa o de forma de trabajar en pleno cierre de año multiplica los errores.
Dónde encaja Remitide
Remitide no es un sistema de facturación ni emite facturas, así que no sustituye a tu programa adaptado a Verifactu ni le afecta esta obligación de la misma forma. Trabaja después: lee las facturas que ya has emitido en Holded, Quipu, Odoo, Cuéntica, STEL Order, Quaderno y otros programas hasta 34, o en un CSV o un Excel, y se ocupa de que se cobren.
Detecta qué facturas vencen y cuáles han vencido, prepara el recordatorio adecuado para cada momento y lo envía desde tu propio correo, con tu logo, tu color de marca y un botón para pagar con tu Stripe o tus datos de transferencia. Cuando entra el cobro, deja de reclamar. Los planes empiezan en 19,99 € al mes más IVA, con 14 días de prueba sin tarjeta.
Preguntas frecuentes
¿Cuándo es obligatorio Verifactu?
Los contribuyentes del Impuesto sobre Sociedades deben tener sus sistemas adaptados antes del 1 de enero de 2027, y el resto de obligados, entre ellos los autónomos, antes del 1 de julio de 2027, según el Real Decreto-ley 15/2025. El 5 de octubre de 2026, Hacienda anunció que aplazará estas obligaciones hasta octubre de 2028, pero el cambio aún no se ha publicado en el BOE.
¿Se ha aplazado Verifactu a 2028?
Está anunciado, pero todavía no es oficial. El 5 de octubre de 2026, el Ministerio de Hacienda anunció en una nota informativa que aplazará hasta octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023, para que coincidan con la factura electrónica obligatoria de quienes facturan hasta 8 millones de euros, y que después abordará otra modificación para converger con ViDA. El aplazamiento aún no se ha publicado en el BOE. Hasta que se publique, las fechas legales siguen siendo las del Real Decreto-ley 15/2025: el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados, entre ellos los autónomos.
¿Verifactu es obligatorio para los autónomos?
Sí, si facturan con un sistema informático y no están en ninguno de los supuestos excluidos, como el SII o el domicilio fiscal en el País Vasco o Navarra. Su fecha legal es el 1 de julio de 2027, aunque Hacienda ha anunciado su aplazamiento a octubre de 2028, todavía pendiente del BOE.
¿Tengo que enviar todas mis facturas a Hacienda?
Solo si usas la modalidad VERI*FACTU, que remite un registro de cada factura en el momento de emitirla. En la modalidad no VERI*FACTU, el sistema conserva los registros firmados y los remite si la Agencia Tributaria los requiere.
¿Puedo seguir facturando con Excel o Word?
Según la Agencia Tributaria, usar Word o Excel solo para escribir e imprimir la factura no convierte la hoja en un sistema de facturación sujeto al reglamento. Sí lo es si está programada para generar, por ejemplo, los libros registro del IVA.
¿Cuál es la sanción por no cumplir Verifactu?
Para el usuario, una multa fija de 50.000 euros por ejercicio por la tenencia de un sistema no adaptado, según el artículo 201 bis de la Ley General Tributaria. Para productores y comercializadores, 150.000 euros por ejercicio y tipo de sistema.
¿La Agencia Tributaria certifica los programas de facturación?
No. El productor del programa emite una declaración responsable en la que certifica que cumple el artículo 29.2.j) de la Ley General Tributaria. Esa declaración debe estar accesible dentro del programa y también fuera de él.
Fuentes
- BOE. Real Decreto-ley 15/2025, de 2 de diciembre (modifica el Real Decreto 1007/2023)
- Ministerio de Hacienda. Nota informativa sobre Verifactu (5 de octubre de 2026)
- BOE. Real Decreto 1007/2023, de 5 de diciembre (Reglamento de sistemas informáticos de facturación)
- BOE. Orden HAC/1177/2024, de 17 de octubre (especificaciones técnicas)
- BOE. Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal
- Agencia Tributaria. Nota informativa: ampliación del plazo de adaptación de los sistemas informáticos de facturación
- Agencia Tributaria. Preguntas frecuentes sobre sistemas informáticos de facturación y VERI*FACTU
- Agencia Tributaria. Preguntas frecuentes: ámbitos de aplicación
- Agencia Tributaria. Preguntas frecuentes: sistemas VERI*FACTU
- Agencia Tributaria. Preguntas frecuentes: código QR y leyenda VERI*FACTU
- Agencia Tributaria. Preguntas frecuentes: certificación y declaración responsable
Actualizado el 08/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
BlogPlantillas
Plantillas de recordatorio de pago para facturas vencidas
Tres plantillas de correo para recordar una factura: antes del vencimiento, al vencer y cuando lleva semanas de retraso. Listas para copiar y adaptar.
BlogCobros
Cómo reclamar una factura impagada, paso a paso
Del primer recordatorio al proceso monitorio: el orden en que conviene reclamar una factura impagada a otra empresa, qué decir en cada paso y cuándo subir el tono.
GuíaFacturación
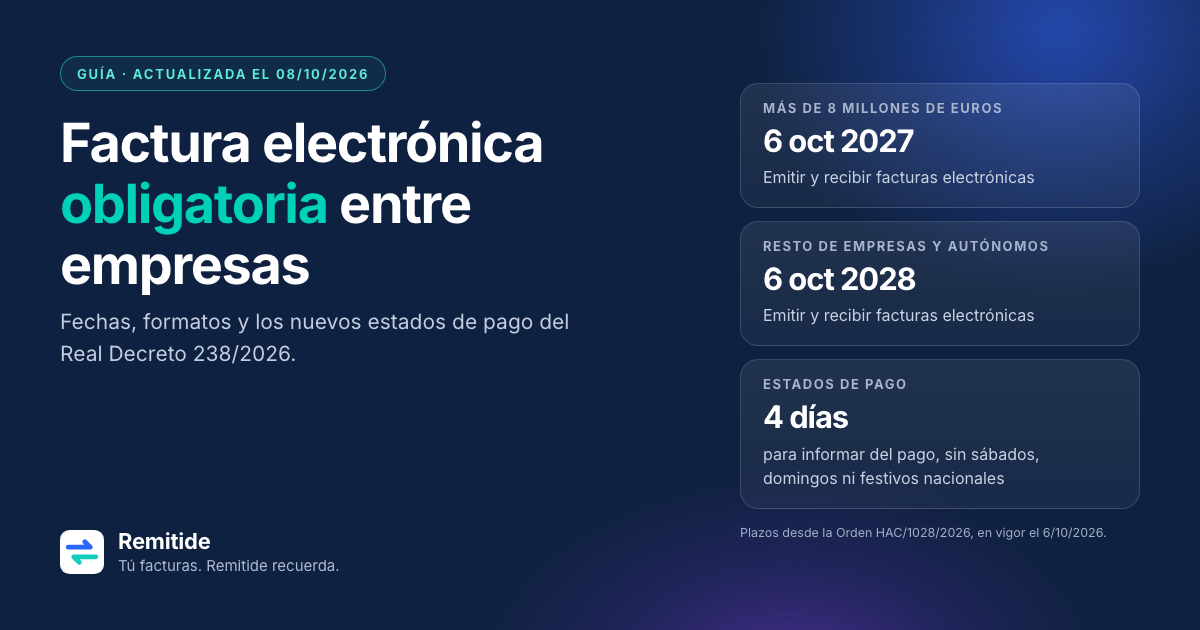
Factura electrónica obligatoria entre empresas: fechas, requisitos y cómo prepararte
Qué exige el Real Decreto 238/2026 sobre la factura electrónica entre empresas, desde cuándo será obligatoria, qué formatos valen y cómo afectará a tus cobros.