

GuíaFacturación
Condiciones de pago en una factura: qué es obligatorio, qué conviene poner y ejemplos de texto
La ley no obliga a poner la fecha de vencimiento ni la forma de pago en una factura, pero una factura sin condiciones de pago claras es la que antes se queda olvidada en la bandeja de alguien. Aquí tienes qué exige el Reglamento de facturación, qué plazos permite la Ley 3/2004, qué conviene añadir —vencimiento, IBAN, intereses, pronto pago o reserva de dominio—, textos de ejemplo para copiar y los errores que retrasan el cobro.
Por el equipo de RemitideActualizado el 9 min de lectura
Lo esencial
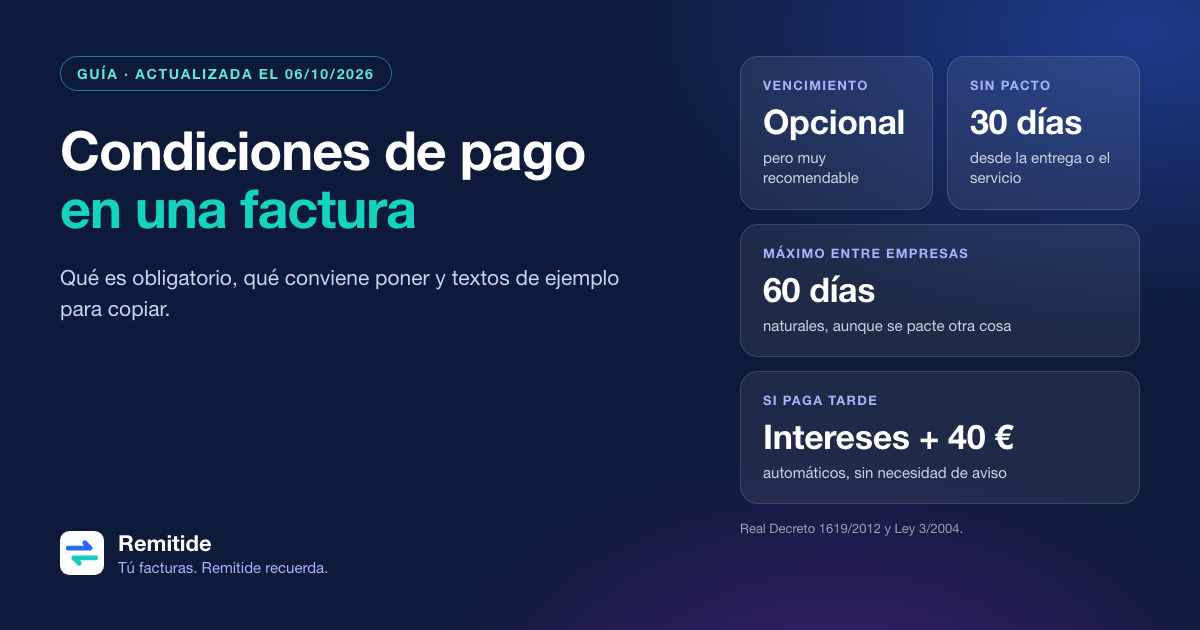
- El vencimiento y la forma de pago no están entre los datos obligatorios de una factura (artículo 6 del Reglamento de facturación), pero se pueden incluir.
- Entre empresas, el plazo es de 30 días naturales si no se pacta otro y nunca puede superar 60 días naturales (artículo 4 de la Ley 3/2004).
- El plazo se cuenta desde la recepción de la mercancía o la prestación del servicio, no desde la fecha de la factura.
- Son nulas las cláusulas que excluyen los intereses de demora o los 40 € por costes de cobro (artículo 9 de la Ley 3/2004).
- Un descuento por pronto pago concedido después de facturar reduce la base del IVA y, en general, exige una factura rectificativa.
Qué es obligatorio y qué no
El artículo 6 del Reglamento de facturación (Real Decreto 1619/2012) enumera lo que debe llevar una factura completa: número y serie, fecha de expedición, datos del emisor y del destinatario, NIF, domicilios, descripción de la operación, base imponible, tipo y cuota de IVA, la fecha de la operación si es distinta de la de expedición y, en su caso, menciones como la exención o la inversión del sujeto pasivo.
Ni la fecha de vencimiento ni la forma de pago están en esa lista. Pero el mismo artículo permite incluir «cualesquiera otras menciones», y hay buenas razones para hacerlo:
- Quien paga en tu cliente no siempre es quien te contrató: la factura tiene que explicarse sola.
- Sin vencimiento escrito, la fecha de pago se convierte en una conversación.
- Sin IBAN o enlace de pago, el primer recordatorio será para pedirlo.
A tener en cuenta
Las facturas a Administraciones públicas tienen requisitos propios, como los códigos DIR3 en FACe. Lo tratamos en estados de una factura en FACe.
Los plazos que permite la ley
Entre empresas y autónomos, la Ley 3/2004 marca los límites. Una condición de pago que los supere no vale, por mucho que la ponga la factura o el contrato:
| Situación | Plazo | Desde cuándo |
|---|---|---|
| No se pactó plazo | 30 días naturales | Recepción de la mercancía o prestación del servicio |
| Se pactó plazo | El pactado, con un máximo de 60 días naturales | Recepción de la mercancía o prestación del servicio |
| Hay procedimiento de aceptación | Máximo 30 días para aceptar y 30 para pagar | Recepción, y luego la aceptación |
| Facturas agrupadas de hasta 15 días | Máximo 60 días naturales | Mitad del periodo agrupado |
Artículo 4 de la Ley 3/2004. Los plazos se cuentan en días naturales.
Además, tienes que hacer llegar la factura a tu cliente antes de que pasen 15 días naturales desde la entrega o el servicio (artículo 4.1). Por su parte, el Reglamento de facturación fija que, si el cliente es empresario o profesional, la factura se expida antes del día 16 del mes siguiente al devengo del IVA (artículo 11). Si facturas pronto, cumples los dos.
Tienes ejemplos con fechas reales en plazo legal de pago entre empresas.
Qué conviene poner en la factura
| Condición | Ejemplo | Por qué |
|---|---|---|
| Fecha de vencimiento | Vencimiento: 30 de noviembre de 2026 | Una fecha concreta no se interpreta |
| Forma de pago | Transferencia, domiciliación o tarjeta | Evita el «¿cómo os pago?» |
| Datos para pagar | IBAN y concepto, o un enlace de pago | Quita la excusa más común |
| Referencia | Indicar el número de factura en el concepto | Facilita conciliar el cobro |
| Intereses y 40 € | Mención a los artículos 7 y 8 de la Ley 3/2004 | Recuerda lo que la ley ya concede |
| Pronto pago, si lo ofreces | 2 % de descuento si se paga en 10 días | Incentiva pagar antes |
| Contacto de cobros | Correo o teléfono de administración | Agiliza las incidencias |
Intereses de demora
Entre empresas, los intereses y los 40 € por factura se deben aunque la factura no diga nada: la mora es automática (artículo 5 de la Ley 3/2004). Mencionarlos no es imprescindible, pero avisa de que vas en serio. Si pactas un tipo propio, cuidado: se presume abusivo uno que sea un 70 % inferior al legal (artículo 9). Los tipos de cada semestre están en interés de demora 2026.
Reserva de dominio
Si vendes mercancía, puedes conservar la propiedad hasta que te la paguen, pero solo si se ha convenido expresamente entre comprador y vendedor antes de la entrega (artículo 10 de la Ley 3/2004). Escribirla por primera vez en la factura, cuando la mercancía ya se ha entregado, puede no bastar: inclúyela en el presupuesto, el pedido o las condiciones generales que acepta el cliente.
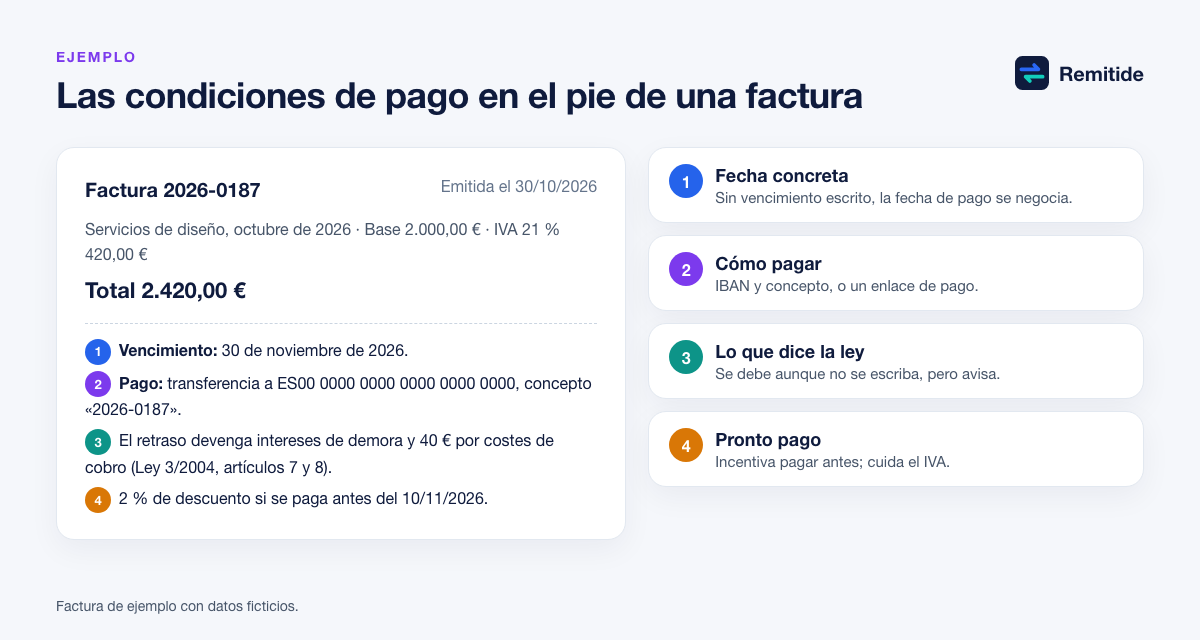
Lo que pongas en la factura funciona mejor si ya estaba pactado antes: mira las cláusulas para evitar impagos en un contrato, con un modelo para tus presupuestos.
Textos de ejemplo para copiar
Elige el que encaje con tu forma de trabajar y adáptalo. Ponlo en el pie de la factura, junto al total.
Asunto Condiciones de pago
Pago por transferencia: Vencimiento: [fecha]. Forma de pago: transferencia a la cuenta [IBAN], indicando el número de factura en el concepto. Plazo en días: Pago a [30] días desde la entrega de la mercancía o la prestación del servicio. Vencimiento: [fecha]. Con intereses y costes de cobro: El retraso en el pago devengará intereses de demora al tipo legal vigente y una indemnización de 40 € por costes de cobro, conforme a los artículos 7 y 8 de la Ley 3/2004, de lucha contra la morosidad en las operaciones comerciales. Con pronto pago: Si el pago se recibe antes del [fecha], se aplicará un descuento del [2] % sobre la base imponible, que se documentará con la correspondiente factura rectificativa. Con domiciliación: Se cargará en la cuenta [IBAN] según la orden de domiciliación firmada, con fecha de cargo [fecha]. Pago al contado o anticipado: Pago al contado. Factura pagada el [fecha] mediante [tarjeta / transferencia].
Atención
Si el cliente es un consumidor, la Ley 3/2004 no se aplica: no menciones los 40 € ni el tipo de demora comercial en sus facturas.
Descuento por pronto pago y su IVA
El descuento por pronto pago es una buena palanca para cobrar antes, pero tiene su tratamiento en el IVA según cuándo se conceda:
| Cuándo se concede | Efecto en el IVA | Norma |
|---|---|---|
| Antes de la operación o a la vez, y se justifica | No forma parte de la base imponible desde el principio | Artículo 78.Tres.2.º de la Ley del IVA |
| Después, cuando el cliente paga antes de la fecha | Reduce la base imponible ya facturada | Artículo 80.Uno.2.º de la Ley del IVA |
En el segundo caso, la reducción se documenta, en general, con una factura rectificativa (artículo 15 del Reglamento de facturación). Un descuento que solo se aplica si el cliente paga antes de una fecha no siempre encaja con claridad en uno de los dos supuestos: si ofreces pronto pago a menudo, coméntalo con tu asesoría para elegir cómo documentarlo.
Errores frecuentes
- Poner plazos de 90 o 120 días a otra empresa: superan el máximo legal de 60.
- Calcular el vencimiento desde la fecha de la factura cuando el servicio se prestó antes.
- Escribir «Pago: transferencia» sin IBAN.
- Añadir la reserva de dominio solo en la factura, después de entregar la mercancía.
- Pactar que no se cobrarán intereses de demora: esa cláusula es nula.
- Enviar la factura semanas después de terminar el trabajo: el plazo del cliente corre igual, pero tu cobro se retrasa.
Con la factura electrónica obligatoria, tus clientes tendrán que comunicar cuándo te pagan cada factura. Tener las condiciones de pago bien definidas desde ahora hará esa transición más sencilla.
Dónde encaja Remitide
Remitide se conecta a tu programa de facturación —Holded, Quipu, Cuéntica, Odoo y más de 25 programas por API, o un CSV o un Excel de cualquier otro—, detecta las facturas que vencen y las vencidas, y envía los recordatorios desde tu propio correo, con tu logo y un botón para pagar con tu Stripe o tus datos de transferencia. Cuando la factura se cobra, deja de reclamar.
Cada aviso puede llevar tu IBAN y un botón para pagar en un clic con tu cuenta de Stripe: el dinero va directo a ti y nunca pasa por Remitide. Así, las condiciones de pago de la factura llegan al cliente justo cuando tiene que pagar.
A tener en cuenta
Esta guía es informativa y no sustituye el consejo profesional. Para un caso concreto, consulta con tu asesoría o con un abogado.
Preguntas frecuentes
¿Es obligatorio poner la fecha de vencimiento en una factura?
No. El artículo 6 del Reglamento de facturación no incluye el vencimiento ni la forma de pago entre los datos obligatorios, aunque permite añadir cualquier otra mención. Es muy recomendable: una fecha concreta evita discusiones y retrasos.
¿Puedo poner un plazo de pago de 90 días a otra empresa?
No. Entre empresas, el plazo pactado no puede superar 60 días naturales en ningún caso (artículo 4.3 de la Ley 3/2004). Una cláusula que lo supere puede ser nula por abusiva (artículo 9).
¿Qué plazo hay si la factura no dice nada?
Treinta días naturales desde la recepción de la mercancía o la prestación del servicio, aunque la factura llegara antes (artículo 4.1 de la Ley 3/2004).
¿Puedo cobrar intereses de demora si la factura no los menciona?
Sí. Entre empresas, el deudor incurre en mora automáticamente al no pagar en plazo, y debe los intereses al tipo legal y 40 € por factura aunque no se haya pactado ni avisado (artículos 5, 7 y 8 de la Ley 3/2004).
¿Cómo se pone un descuento por pronto pago en una factura?
Indica el porcentaje y la fecha límite. Para el IVA, un descuento concedido antes de la operación o a la vez no forma parte de la base (artículo 78.Tres.2.º); uno concedido después la reduce (artículo 80.Uno.2.º) y se documenta, en general, con una factura rectificativa. Si dudas en qué caso estás, consúltalo con tu asesoría.
Fuentes
- BOE. Real Decreto 1619/2012, de 30 de noviembre, por el que se aprueba el Reglamento por el que se regulan las obligaciones de facturación (texto consolidado)
- BOE. Ley 3/2004, de 29 de diciembre, de lucha contra la morosidad en las operaciones comerciales (texto consolidado)
- BOE. Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (texto consolidado)
- BOE. Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas
Actualizado el 06/10/2026
Esta guía es informativa y no sustituye el asesoramiento profesional. Para tu caso concreto, consulta con tu asesoría.
Sigue leyendo
GuíaMorosidad
Plazo legal de pago entre empresas: 30 y 60 días, intereses de demora y cómo actuar
Qué dice la Ley 3/2004 sobre el plazo de pago entre empresas: 30 días sin pacto, 60 como máximo, cómo se cuenta y el interés de demora del 10,40 % en 2026.
BlogPlantillas
Plantillas de recordatorio de pago para facturas vencidas
Tres plantillas de correo para recordar una factura: antes del vencimiento, al vencer y cuando lleva semanas de retraso. Listas para copiar y adaptar.
GuíaMorosidad
Interés de demora 2026: tipo vigente en operaciones comerciales, tributario y legal del dinero
Interés de demora 2026: 10,40 % entre empresas en el segundo semestre, 4,0625 % el tributario y 3,25 % el legal del dinero. Cuál aplicar y tabla histórica.